Vrácení daní 2027
Vznikl vám přeplatek na dani z příjmů? Zjistěte, kdy vám ho finanční úřad může vrátit, jak o vrácení požádat a které daňové slevy ovlivňují výslednou částku. Přehled termínů se vztahuje k přiznání za rok 2026 podávanému v roce 2027.
7 minut čtení
Vrácení daní v kostce
-
O vrácení vratitelného přeplatku je potřeba požádat nejjednodušeji v závěru daňového přiznání.
-
U přiznání podaných do 1. dubna 2027 je termín vrácení přeplatku nejpozději 3. května 2027.
-
Přeplatek se může nejprve použít na existující daňové nedoplatky; obvyklá hranice pro vrácení je 200 Kč, existují výjimky.
Co jsou přeplatky a jak vznikají?
Přeplatek na dani může vzniknout například tehdy, když jste během roku zaplatili na zálohách více, než činí vaše výsledná daňová povinnost po zohlednění slev a odpočtů. Jak to zjistíte?
Při podávání daňového přiznání po vyčíslení příjmů, výdajů a daně zohledníte již uhrazené zálohy, slevy a případné odpočty. Pokud zaplacené zálohy převyšují výslednou daňovou povinnost, může vám vzniknout přeplatek. Jeho vrácení však závisí také na tom, zda je vratitelný.
Proto si zkontrolujte, zda jste uplatnili všechny daňové slevy a nezdanitelné části základu daně, na které máte podle zákona nárok.
Jaké slevy na dani mohou ovlivnit vratku?
Mezi nejčastější patří sleva na poplatníka, daňové zvýhodnění na děti, sleva na manžela či manželku nebo sleva pro držitele průkazu ZTP/P. Daňové zvýhodnění na dítě může za splnění zákonných podmínek vést také k daňovému bonusu.
-
Sleva na poplatníka se týká všech, kdo mají zdanitelné příjmy. Pro zdaňovací období 2026 činí 30 840 Kč ročně.
-
Sleva na manželku/manžela za rok 2026 činí 24 840 Kč. Pro účely této slevy se považuje také partnerka/partner podle zákona upravujícího registrované partnerství. Podmínkou je společně hospodařící domácnost s manželkou/manželem a vyživovaným dítětem poplatníka mladším 3 let a vlastní příjem manžela nejvýše 68 000 Kč za rok. Pokud je manželce/manželovi přiznán nárok na průkaz ZTP/P, sleva se zdvojnásobuje.
-
U držitelů průkazu ZTP/P činí sleva za rok 2026 při splnění zákonných podmínek 16 140 Kč ročně. Není vázána na pobírání invalidního důchodu.
-
Daňové zvýhodnění na vyživované dítě může u stejného dítěte uplatnit za stejné období pouze jeden oprávněný poplatník. Za rok 2026 činí roční částky 15 204 Kč na první dítě, 22 320 Kč na druhé a 27 840 Kč na třetí a každé další dítě.
Pozor: Sleva za umístění dítěte (takzvané školkovné) byla od roku 2024 zrušena a nelze ji uplatnit.
Pokud jste zaměstnanec a splňujete zákonné podmínky pro roční zúčtování, daňové přiznání sami podávat nemusíte. Poslední zaměstnavatel za vás může provést roční zúčtování záloh a daňového zvýhodnění.
O roční zúčtování za rok 2026 je potřeba požádat nejpozději do 15. února 2027 a ve stejné lhůtě doložit potřebná potvrzení, například doklady k úrokům z úvěru na bydlení nebo k daňově podporovaným produktům spoření na stáří. Pokud jste lhůtu nestihli, můžete za splnění podmínek podat vlastní daňové přiznání.
Jak funguje vrácení přeplatku na dani?
Důležité je, že u vratitelného přeplatku z daňového přiznání stát peníze automaticky neposílá. Je potřeba o vrácení požádat, nejjednodušeji v závěru formuláře daňového přiznání. Při papírovém podání se žádost podepisuje zvlášť; u elektronického podání stačí řádná autorizace přiznání.
Pokud o vrácení nepožádáte při podání přiznání, můžete žádost doručit i později příslušnému finančnímu úřadu. Obecně platí lhůta do 6 let od konce roku, ve kterém přeplatek vznikl.
Samostatnou žádost lze podat například prostřednictvím:
-
portálu MOJE daně (Online finanční úřad / DIS+ nebo Elektronická podání pro Finanční správu)
-
datové schránky
-
podání na finančním úřadu nebo zasláním žádosti poštou.
U samostatné žádosti začíná standardní 30denní lhůta pro vrácení od jejího doručení, pokud již vznikl vratitelný přeplatek. Nepoužije se však bez dalšího na všechny situace, zejména pokud přiznání teprve čeká na uplynutí zákonné lhůty. Podnikatelům a právnickým osobám se přeplatek vrací bezhotovostně na účet.
Přeplatek se zpravidla vrací na žádost tehdy, dosáhne-li alespoň 200 Kč; zákon ale připouští výjimky i pro nižší částky. Pokud evidujete daňové nedoplatky, může být přeplatek nejprve použit na jejich úhradu.
Kdy se přeplatky vrací v roce 2027?
Pro přiznání k dani z příjmů za rok 2026 záleží na datu a způsobu podání. Přehled uvádí termíny pro přiznání podávaná v roce 2027 a předpokládá podanou žádost a vznik vratitelného přeplatku.
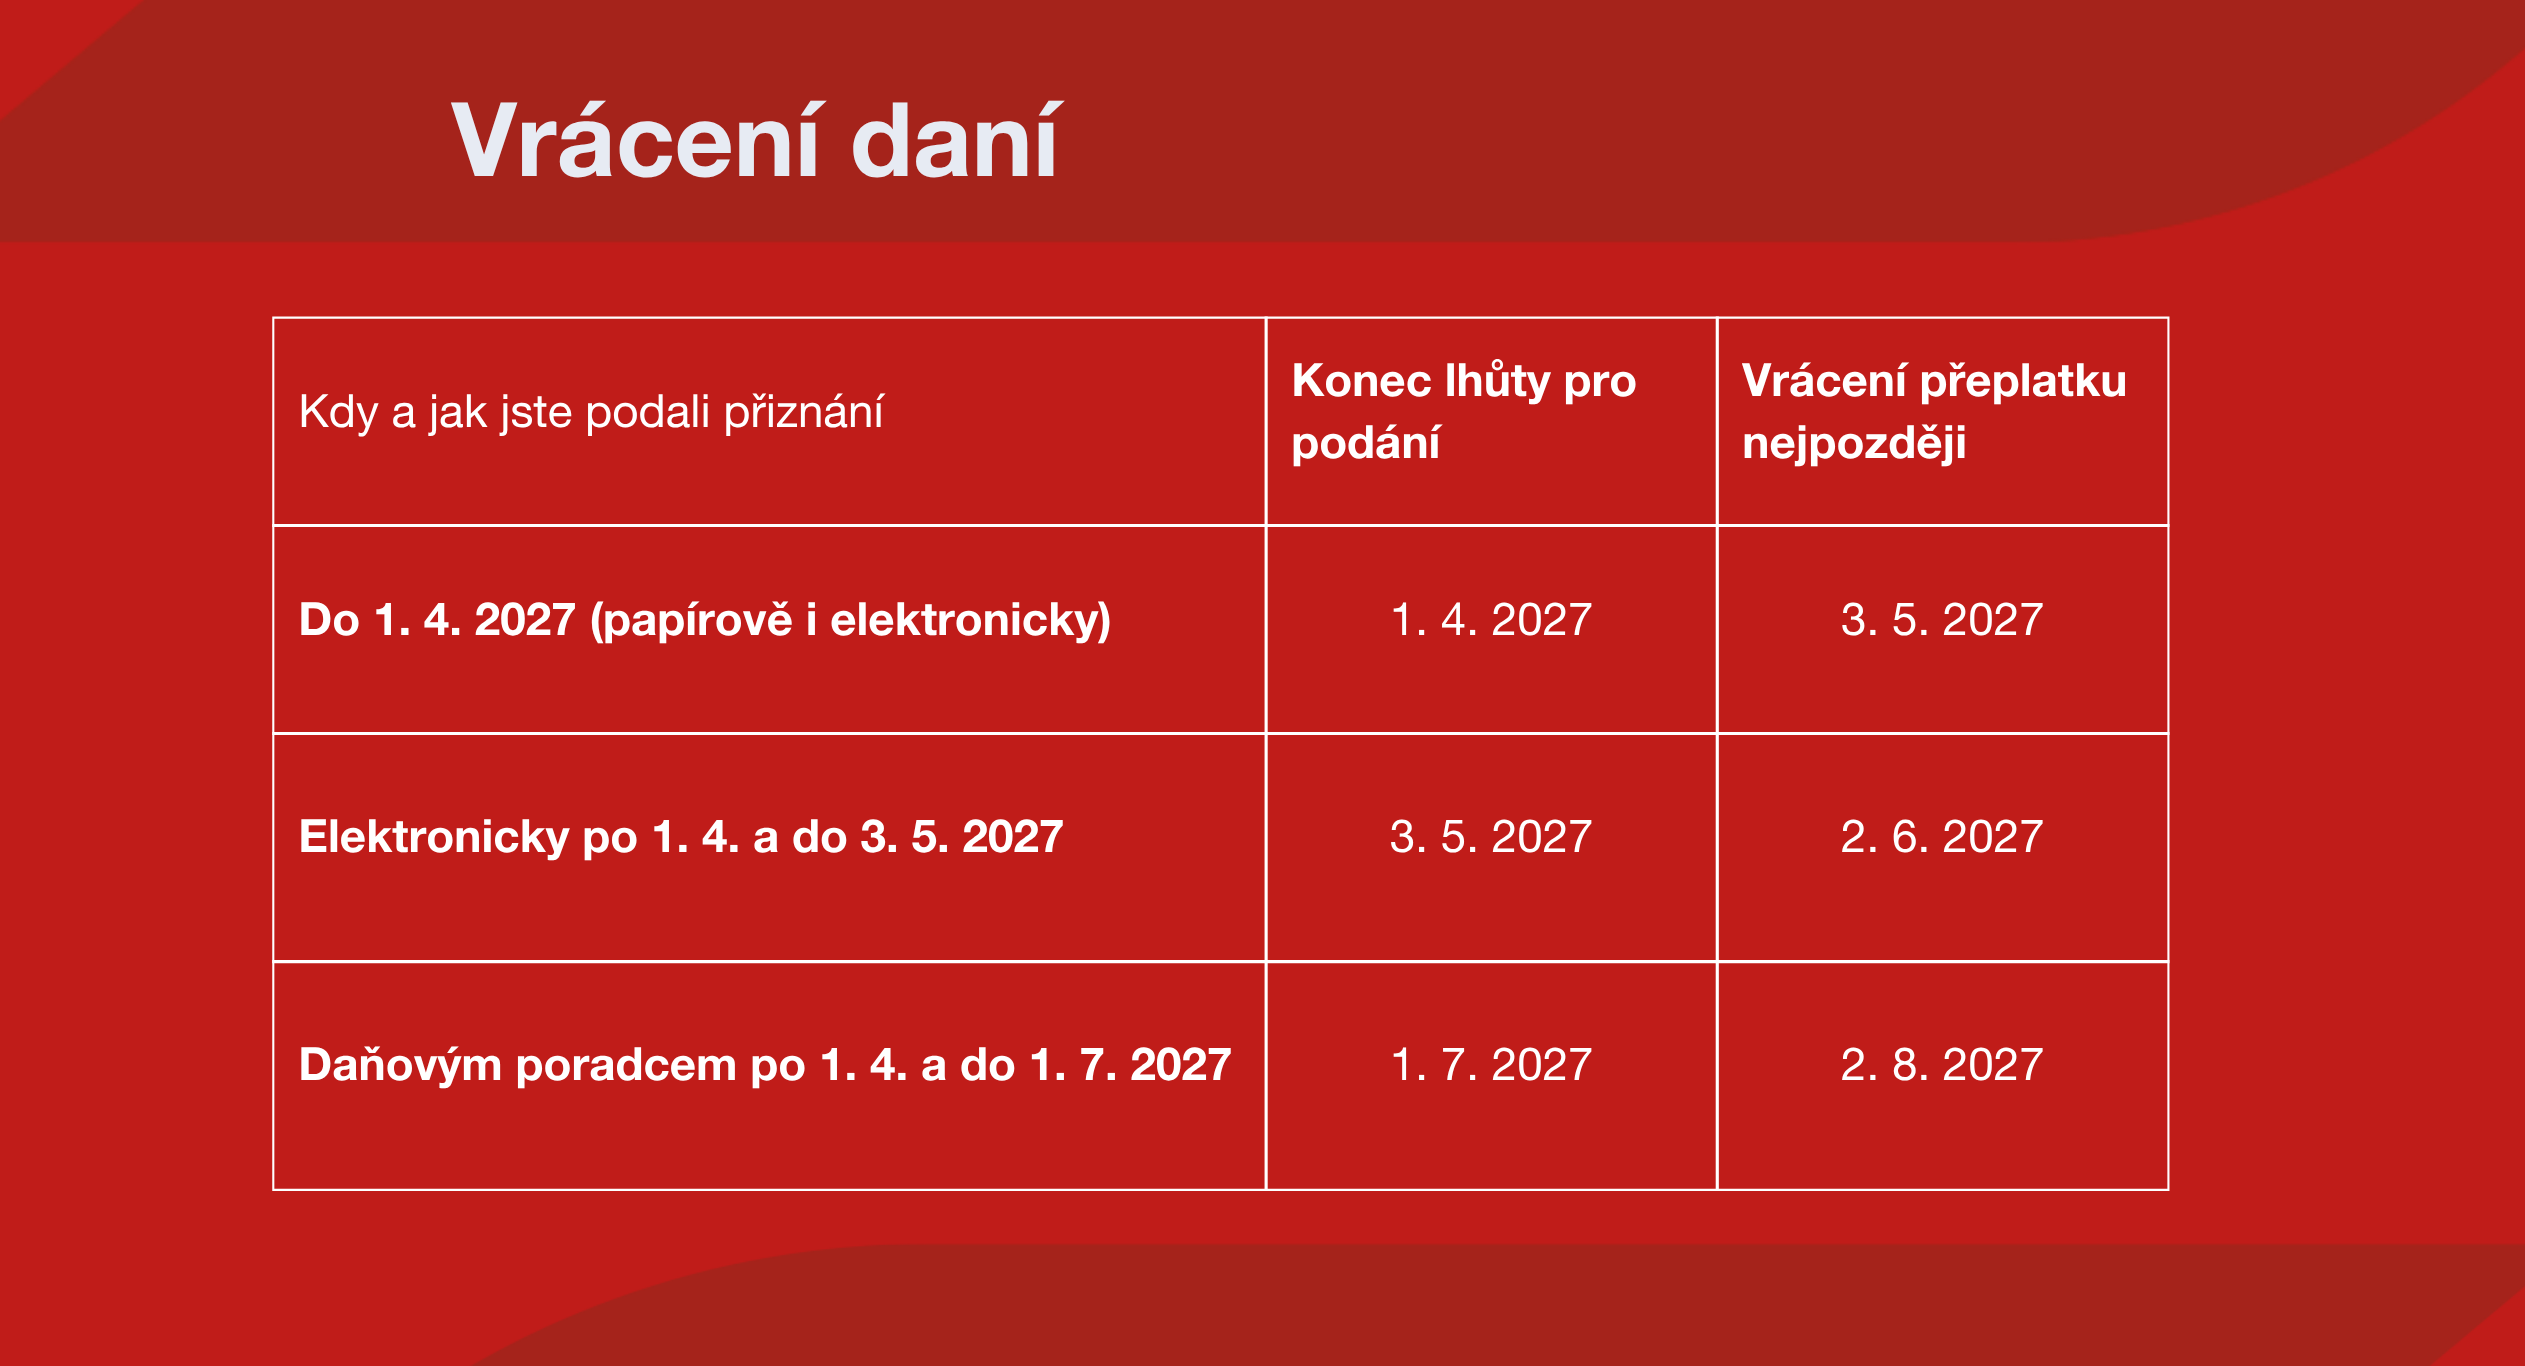
Pokud jste přiznání podali až po příslušné lhůtě, počítá se třicetidenní lhůta pro vrácení podle data skutečného podání; pokud podáte žádost o vrácení samostatně později, odvíjí se od jejího doručení. Správce daně zároveň prověřuje případné nedoplatky a správnost přiznání.
Nejčastější otázky k vrácení daní (FAQ)
1. Musím o přeplatek požádat, i když vyšel v přiznání?
Ano. Žádost o vrácení vyplňte v závěru daňového přiznání nebo ji podejte samostatně. Bez žádosti se přeplatek z přiznání běžně nevyplácí.
2. Jak podepsat žádost při papírovém podání?
Při listinném podání podepište zvlášť daňové přiznání i žádost o vrácení na jeho konci. U elektronického podání postačuje autorizace přiznání.
3. Co když mám nedoplatek na jiné dani?
Finanční úřad může přeplatek nejprve použít k úhradě evidovaného nedoplatku. Vrátí pouze část, která po vypořádání zůstane vratitelná.
4. Může si nechat přeplatek vrátit i OSVČ?
Ano, pokud vznikl vratitelný přeplatek a požádá o něj. Podnikající fyzické osobě se částka vrací pouze bezhotovostně na účet uvedený v žádosti.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Plánujete podnikatelské finance? Kromě daní myslete také na rizika, která mohou ovlivnit chod vaší firmy. Projděte si přehled možností pojištění podnikání a vyberte další krok podle svých potřeb.
Kompletní průvodce dotacemi, granty a financováním firmy
Dotace, evropské fondy, zvýhodněné úvěry nebo investor. Možností, jak financovat rozvoj firmy, je víc. V tomto průvodci najdete, kde peníze hledat, pro koho jsou jednotlivé cesty vhodné a na co si dát při výběru pozor.
4 minuty čtení
Nové technologie, rekonstrukce provozovny, rozšíření výroby nebo rozjezd podnikání mohou vyžadovat peníze, které firma právě nemá k dispozici. Nemusí přitom automaticky sáhnout po běžném bankovním úvěru. Podle konkrétního záměru může využít dotaci, některý ze zvýhodněných úvěrů nebo hledat externího investora.
Každá možnost má jiné podmínky. Rozhoduje velikost a historie firmy, místo podnikání, účel projektu i to, kolik vlastních prostředků můžete zapojit. Projděte si jednotlivé možnosti a proklikněte se k podrobným článkům na Generali Česká Profi blogu.
1. Dotace a evropské fondy
Dotace mohou pomoci například při investicích do technologií, digitalizace, energetických úspor nebo dalšího rozvoje firmy. Neexistuje ale jedna univerzální dotace pro podnikatele. Každá výzva má přesně stanovené žadatele, podporované aktivity, termíny i podmínky čerpání.
-
Na co lze dotace využít: přehled dotačních programů na stroje a technologie, výzkum a vývoj, digitalizaci, zateplení nemovitostí i zaměstnance včetně aktuálních výzev programu OPTAK.
Rychlý přehled typů dotací, o které mohou žádat čeští podnikatelé
-
Evropské versus národní dotace: jak fungují programová období a operační programy a kolik prostředků může Česko čerpat z fondů Evropské unie do roku 2027.
Jak se liší evropské a české dotace?
2. Kde dotace hledat a jak si zvýšit šanci na jejich získání
Najít vhodnou výzvu je jen první krok. Před přípravou žádosti si ověřte především to, zda firma splňuje podmínky programu, na jaké výdaje lze podporu využít, jak vysoké vlastní financování bude potřeba a jaké povinnosti budou pokračovat i po dokončení projektu. Pokud si na přípravu žádosti netroufáte sami, můžete využít služeb dotačního poradce. Je však dobré počítat s tím, že jde o placenou službu.
-
Kde sledovat dotační výzvy: přehled ověřených portálů a webů, na kterých firmy najdou aktuální dotační programy.
Přehledy dotací pro podnikatele: kde je najít a jak se v nich vyznat
-
Dotační poradenství: co obnáší práce dotačního poradce, kolik jeho služby stojí a podle čeho vybírat spolehlivého partnera.
Kdo vám pomůže vyřídit dotace a kolik to bude stát
3. Zvýhodněné úvěry a záruky
Pokud na dotaci nedosáhnete nebo pro váš záměr není vhodná, existují i další možnosti financování. Patří mezi ně například zvýhodněné úvěry se státní nebo evropskou zárukou, které nabízejí například Národní rozvojová banka nebo Evropský investiční fond.
-
Přehled možností financování: investiční a provozní úvěry, financování se zárukou Evropského investičního fondu (EIF) nebo leasing a jejich hlavní rozdíly.
14 tipů, jaké zvolit půjčky pro podnikatele
-
Investiční úvěr podrobně: kdy se vyplatí, jaké dokumenty banka vyžaduje a jaké jsou jeho hlavní výhody i nevýhody ve srovnání s kapitálovým financováním.
Investiční úvěr: jak ho získat a jaké má výhody a nevýhody?
4. Podpora pro začínající podnikatele
Na začátku podnikání se hodí každá finanční pomoc. Ne všechny dotační programy jsou ale určené pro nové podnikatele bez historie. Vedle klasických dotací proto stojí za pozornost i další možnosti financování, které mohou rozjezd podnikání výrazně usnadnit.
-
Přehled podpory pro začínající podnikatele: příspěvek Úřadu práce na zřízení pracovního místa, překlenovací příspěvek, bezúročný úvěr Expanze od Národní rozvojové banky i regionální dotační programy.
Kde mohou získat dotace začínající podnikatelé
-
Dotace, nebo investor: srovnání výhod a nevýhod obou forem financování a doporučení, kdy dává větší smysl jedna či druhá varianta.
Investice versus dotace: vyplatí se firmám?
-
Kolik peněz potřebujete: finanční plán pomůže odhadnout počáteční investice, průběžné náklady i to, jak velké externí financování firma potřebuje.
Jak vytvořit finanční plán pro podnikání
5. Plánování financování
Získáním dotace nebo úvěru financování projektu nekončí. Firma může potřebovat vlastní prostředky, musí mít peníze na běžný provoz a u některých projektů také překlenout dobu mezi výdajem a získáním podpory. Proto je důležité sledovat, jak investice ovlivní firemní finance i v dalších měsících.
-
Firemní cash flow: praktický přehled, jak plánovat příjmy a výdaje a včas poznat, že firmě může začít chybět hotovost.
Chybí vaší firmě peníze? Pomůže vám lepší plánování cash flow
-
Skutečný pohyb peněz ve firmě: jak evidovat příjmy a výdaje a proč samotný účetní zisk ještě nemusí znamenat, že má firma dost volných peněz.
Jak evidovat tok peněz ve firmě
Nabídka dotací, zvýhodněných úvěrů a dalších forem financování se průběžně mění. Před podáním žádosti nebo podpisem smlouvy proto vždy ověřte aktuální podmínky konkrétního programu. Nejdřív si zároveň ujasněte, kolik peněz firma potřebuje, na jak dlouho a z čeho bude financovat svůj běžný provoz. Teprve potom má smysl vybírat konkrétní zdroj financování.
Allrisks pojištění chrání firmy před nečekanými škodami
Jedna chyba při manipulaci může poškodit klíčové zařízení a na týdny omezit provoz firmy. Allrisks pojištění pomáhá řešit i nečekané škody, které se nevejdou do běžného seznamu živelních rizik.
6 minut čtení
Zakázky máte domluvené, zaměstnanci vědí, co mají dělat a výroba běží podle plánu. Pak ale při přesouvání techniky zaměstnanec neúmyslně shodí klíčové zařízení. Během okamžiku je všechno jinak. Kdo zaplatí opravu? A z čeho pokryjete stálé náklady, když firma nemůže několik týdnů plnohodnotně provozovat svojí činnost? Právě podobné situace ukazují, v čem se Allrisks pojištění liší od pojištění postaveného na vyjmenovaných nebezpečích.
Allrisks pojištění rozšiřuje ochranu firemního majetku
Při pojištění sjednaném na vyjmenovaná nebezpečí záleží na tom, zda příčina škody odpovídá některému z pojistných nebezpečí uvedených ve smlouvě. Typicky může jít například o požár, povodeň nebo vodovodní škodu.
Allrisks funguje na jiném principu. Co není vyloučeno, je pojištěno. Díky tomu může chránit firemní majetek také před provozními nehodami, na které by podnikatel při sestavování seznamu jednotlivých rizik nemusel pomyslet.
Generali Česká pojišťovna nabízí tento rozsah v produktu ProfiPlán pro stavby a movité věci. Na pojištění majetku může navázat také pojištění přerušení provozu v rozsahu Allrisks.
Název Allrisks ale neznamená, že pojištění automaticky zaplatí jakoukoliv škodu. Vždy záleží na konkrétní pojistné smlouvě, pojištěných věcech, sjednaných limitech, spoluúčasti a výlukách.
Co může Allrisks pokrýt při běžném provozu
Rozdíl je dobře vidět na každodenních situacích ve firmě. Nemusí přijít požár ani velká přírodní katastrofa. Stačí jedna chyba při manipulaci.
Mezi příklady škod, které mohou být v rozsahu Allrisks pojištěné, patří:
-
Pády a nárazy. Pojištěná věc spadne a poškodí se nebo na ni spadne či narazí jiný předmět.
-
Chybná obsluha a manipulace. Zaměstnanec při zacházení s pojištěným zařízením způsobí jeho poškození.
-
Neúmyslné poškození. Majetek se poškodí při běžném provozu bez úmyslu způsobit škodu.
-
Únik vody z některých zařízení. Například z nádrže, akvária nebo kávového automatu, který nesplňuje definici vodovodního zařízení.
-
Poškození některých skleněných prvků nebo sanitární techniky. Například při pádu jiného předmětu.
-
Vandalismus nebo výtržnictví. Také tato rizika mohou být v rozsahu Allrisks zahrnuta.
Pro malou nebo střední firmu může být podobná škoda citelná. V dílně může přestat fungovat důležitý stroj, v obchodě se může poškodit vybavení nebo zásoby a v kancelářském provozu technika, bez které zaměstnanci nemohou pracovat.
Pád zařízení a jeho porucha nejsou totéž
Představte si, že zaměstnanec v provozovně přesouvá zařízení. Při manipulaci mu vyklouzne a spadne na zem. Pád a chybná manipulace patří mezi situace, které může Allrisks řešit.
Něco jiného ale nastane, pokud se zařízení bez vnější příčiny porouchá uvnitř. Vnitřně vzniklé mechanické a elektrické poruchy jsou ze základního rozsahu Allrisks vyloučené. Může jít například o vnitřní mechanickou poruchu nebo elektrickou závadu.
Allrisks proto nenahrazuje plnohodnotně strojní pojištění ani pojištění elektroniky. Pokud je firma závislá na drahých strojích nebo technologických zařízeních, je vhodné při nastavování pojištění řešit i tato rizika.
Mezi další výluky mohou patřit například některé škody vzniklé při opravě nebo údržbě pojištěné věci, při její přepravě nebo v důsledku stavebních či montážních prací. Konkrétní rozsah je proto vždy potřeba posuzovat podle pojistných podmínek a smlouvy.
Když poškozený majetek zastaví celou firmu
Samotnou opravou zařízení nemusí finanční dopad škody skončit. Pokud bez něj nemůžete dokončovat zakázky, začnou klesat příjmy. Nájem, mzdy a další stálé náklady přitom mohou běžet dál.
Na tuto situaci může navázat pojištění přerušení provozu.
Podle sjednaného rozsahu může řešit ušlý zisk a stálé náklady. Samostatně lze sjednat také vícenáklady, které firmě pomohou pokračovat v činnosti nebo rychleji obnovit provoz. Může jít například o pronájem provizorní provozovny nebo náhradních strojů a zařízení.
Generali Česká pojišťovna umožňuje v ProfiPlánu sjednat pojištění přerušení provozu na první riziko v rozsahu Allrisks s limitem až 10 milionů Kč a dobou ručení až 6 měsíců bez nutnosti individuálního úpisu.
Důležitá je ale jedna podmínka. Nárok na pojistné plnění z pojištění přerušení provozu vzniká, pokud přerušení trvalo déle než 48 hodin. Finanční ztráta zároveň musí navazovat na věcnou škodu, která odpovídá sjednanému rozsahu pojištění.
Jeden pád může mít několik finančních následků
Představte si firmu, ve které zaměstnanec při manipulaci neúmyslně shodí důležité zařízení. To se poškodí natolik, že ho není možné několik týdnů používat.
Allrisks může podle konkrétní smlouvy pomoci s náklady na opravu poškozeného zařízení. Pokud by bylo zařízení zničeno, může podle podmínek pojištění řešit také jeho znovupořízení.
Tím ale problém firmy nemusí skončit. Pokud bez zařízení nemůže dokončovat zakázky, může přijít o část příjmů. Právě zde se projeví význam správně nastaveného pojištění přerušení provozu. To může za splnění sjednaných podmínek řešit také finanční ztrátu vzniklou během omezení provozu.
Nejde tedy jen o hodnotu jednoho stroje. U důležitého vybavení je potřeba přemýšlet také nad tím, co se s firmou stane v den, kdy ho nebude možné používat.
Pojištění nastavte podle skutečného provozu firmy
Při nastavování pojištění si zkuste položit jednoduchou otázku. Bez čeho by vaše firma zítra nemohla fungovat?
Pro výrobní podnik to může být klíčový stroj, pro obchod zásoby nebo vybavení prodejny a pro jinou firmu samotná provozovna. Právě hodnotě a významu tohoto majetku by měla odpovídat pojistná částka, sjednané limity i další rozsah ochrany.
Příliš nízká pojistná částka může vést k podpojištění a následnému snížení pojistného plnění. Pokud by škoda na majetku zároveň zastavila nebo výrazně omezila podnikání, má smysl společně s pojištěním majetku řešit také přerušení provozu.
Generali Česká pojišťovna může v produktu ProfiPlán nastavit rozsah podle charakteru firmy, hodnoty jejího majetku a rizik, která mohou její každodenní fungování skutečně ohrozit.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Pojištění plodin: spolehlivá pomocná ruka pro pěstitele
Rozmary počasí jsou nepředvídatelné a mohou mít katastrofální dopady. Své o tom ví především zemědělci, kteří se s nimi každoročně potkávají. Účinnou zbraní proti nim je kvalitní pojištění, které dokáže ochránit zemědělce před finančními následky způsobenými poškozením nebo zničením úrody.
5 minut čtení
Zemědělci se musí často vyrovnávat s následky nepříznivého počasí. Především živelní události, mezi které patří krupobití, požáry, vichřice, povodně a záplavy nebo sesuvy půdy, mají obvykle katastrofální dopady na sklizeň. Jejich působení může mít v lepším případě „jen“ za následek snížení množství sklizené úrody nebo zhoršení kvality plodin, horší scénáře ale mohou způsobit dokonce zničení celé sklizně.
Živelním událostem se lidskými silami nedá úplně zabránit. Jediné, co pro účinnou ochranu svého hospodaření mohou zemědělci udělat, je uzavřít vhodné pojištění pěstovaných plodin. Tuto cestu podporuje i stát, který poskytuje zemědělcům finanční podporu prostřednictvím Podpůrného a garančního rolnického a lesnického fondu (PGRLF). Pojištěným zemědělcům vyplácí velkou část finančních nákladů vynaložených na pojištění plodin či hospodářských zvířat.
Jak funguje pojištění plodin a jaký rozsah může mít?
Pojištění plodin se obvykle sjednává na kalendářní rok s automatickým prodloužením. Každoročně se provádí aktualizace parametrů pojištěných plodin, které se mohou rok od roku lišit. Aktualizují se zejména pojištěné ceny, pojištěné výnosy, a především konkrétní místa a výměry ploch pojištěných plodin. Tyto aktualizace jsou nezbytné pro správné pojištění zasetých porostů, a aby se účinně předešlo možným komplikacím při vyplácení případného pojistného plnění.

Zemědělci se obvykle pojišťují především proti poškozením, jejichž následkem je snížení či zničení výnosů z poškozených porostů. U konzumní zeleniny a ovoce se ale mohou pojistit i proti snížení jakosti pojištěných plodin. To jsou případy, kdy pojištěné vypěstované plodiny ztratí svou očekávanou úroveň kvality.
Kromě toho lze v zemědělském pojištění sjednat i ochranu majetku. Pěstitelé ovoce a vinné révy tedy mohou využít například pojištění protikroupových systémů. Chmelaři si zase mohou pojistit chmelové konstrukce. Nabídka zahrnuje i pojištění strojů, výrobních technologií nebo vozidel. A stejně jako všem podnikatelům, tak i zemědělcům dokáže ušetřit nepříjemné starosti pojištění odpovědnosti.

Doplňková připojištění
Základní pojištění proti škodám způsobeným živelními událostmi se dá rozšířit o další připojištění. Zemědělci oceňují především ochranu proti škodám vzniklým působením jarního mrazu, který je specifikován obdobím, ve kterém se vyskytuje, tj. mezi 21. březnem a 20. červnem. Pro vybrané ozimé plodiny – tedy ty, které jsou zaseté v jednom roce a sklízí se v roce následujícím – si mohou zemědělci sjednat také pojištění rizika vyzimování. Kromě toho se pěstitelé mohou pojistit obilniny proti polehnutí.
Vyzimování označuje poškození porostů vybraných ozimých plodin v důsledku působení sněhu a mrazu v období od zasetí v roce výsevu do 30. dubna následujícího roku. Vztahuje se i na související rozšíření chorob, živočišných škůdců, případně nadměrné mokro, sucho nebo prudké rozdíly teplot. Pojištění vyzimování se tedy vztahuje také na škody způsobené například hraboši.
Pojištění pěstitelů od Generali České pojišťovny
Pojištění od Generali České pojišťovny je velmi pestré a dá se nastavit podle konkrétních potřeb jednotlivých zemědělců. U pojištěných plodin si pěstitelé mohou nastavit různou výši spoluúčasti, tedy částky, kterou se podílí na škodě, pokud je způsobena pojištěným rizikem. Dále si mohou vybrat jednotlivá rizika, proti kterým se chtějí chránit a také si stanovit odpovídající pojistnou částku, na kterou pojištění uzavřou.
Standardní nabídka Generali České pojišťovny zahrnuje ochranu pěstovaných plodin proti všem živelním rizikům. Kromě toho pojišťovna nabízí i zmiňované pojištění rizika jarního mrazu. V nabídce nechybí ani pojištění skleníků a fóliovníků.
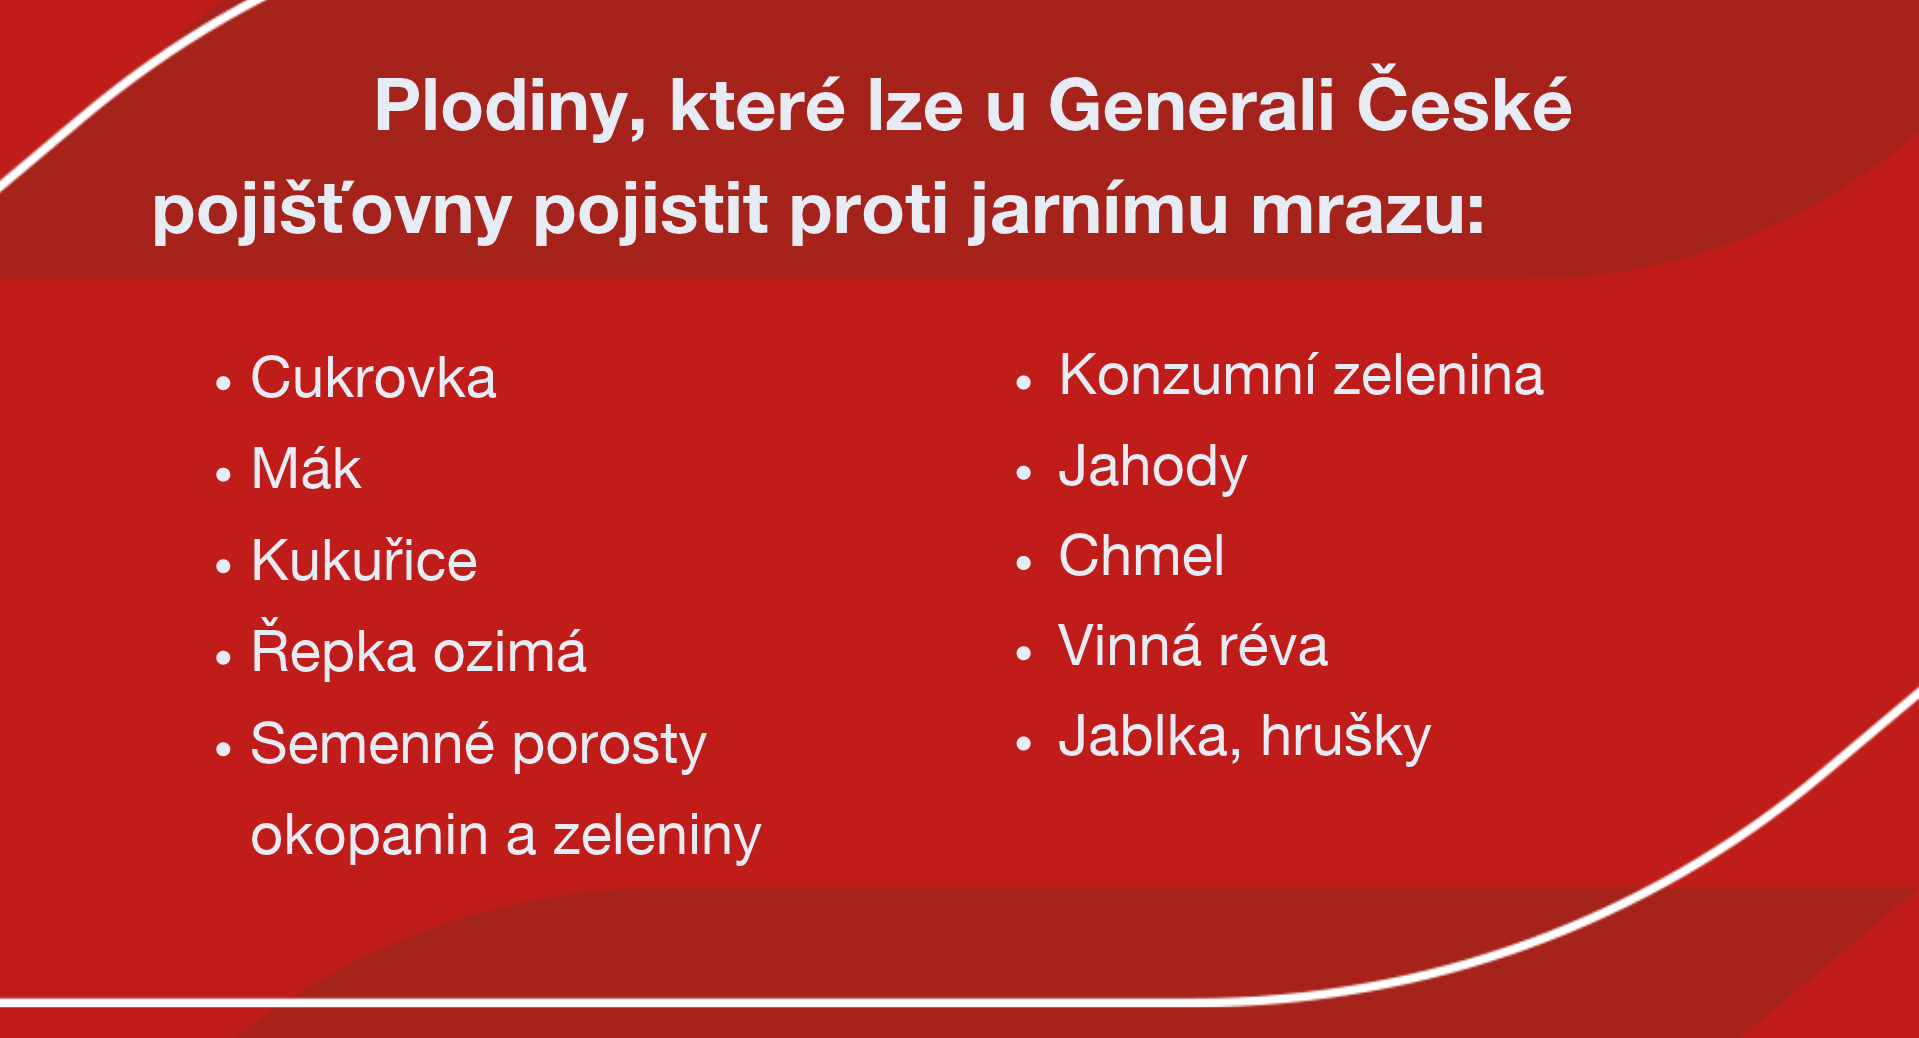
Nabídka pojištění u Generali České pojišťovny se neustále rozšiřuje. Patří mezi ně například pojištění proti škodám způsobeným polehnutím obilovin nebo připojištění sucha při vzcházení u máku.

Pojištění z pohodlí domova
Pojištění u Generali České pojišťovny se dá vyřídit velmi pohodlně. Nahlášení a likvidaci případných škod pak mohou řešit prostřednictvím automatizovaného chatbota. Přes tuto aplikaci je možné nahlásit škodní událost a poslat do pojišťovny všechny dokumenty nutné pro její vyřízení.
Počasí během jediného kalendářního roku dokáže předvést úplně všechny představitelné škody, které má v repertoáru. Od jarních mrazů přes silná krupobití až po podzimní záplavy. Způsobí problémy, ze kterých se zemědělci dokážou finančně vzpamatovat jen s velkými obtížemi, nebo vůbec. Kvalitní pojištění plodin se tedy jednoznačně vyplatí jako jediná spolehlivá ochrana.
Kromě pojištění plodin nabízí Generali Česká pojišťovna i komplexní pojištění pro chovatele zvířat, o kterém si můžete přečíst v samostatném článku.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Riziko nuceného přerušení provozu podnikání? Můžete mu předejít!
Máte obavu o chod vašeho podnikání, pokud na vás dopadnou následky řádění živlů? Pojištění majetku vám může pomoci s náhradou škod. O pokrytí ušlého zisku a stálých nákladů se pak postará pojištění přerušení provozu v době, kdy vaše firma nemůže fungovat tak, jak dříve.
5 minut čtení
Pandemie, energetická krize i vysoká inflace ukázaly, jak rychle se mohou podnikatelské plány změnit. Nečekané události sice nelze vždy předvídat, jejich dopady na podnikání ale můžete zmírnit. Jak se připravit na náročnější období, jsme popsali v článku o podnikání v době krize.
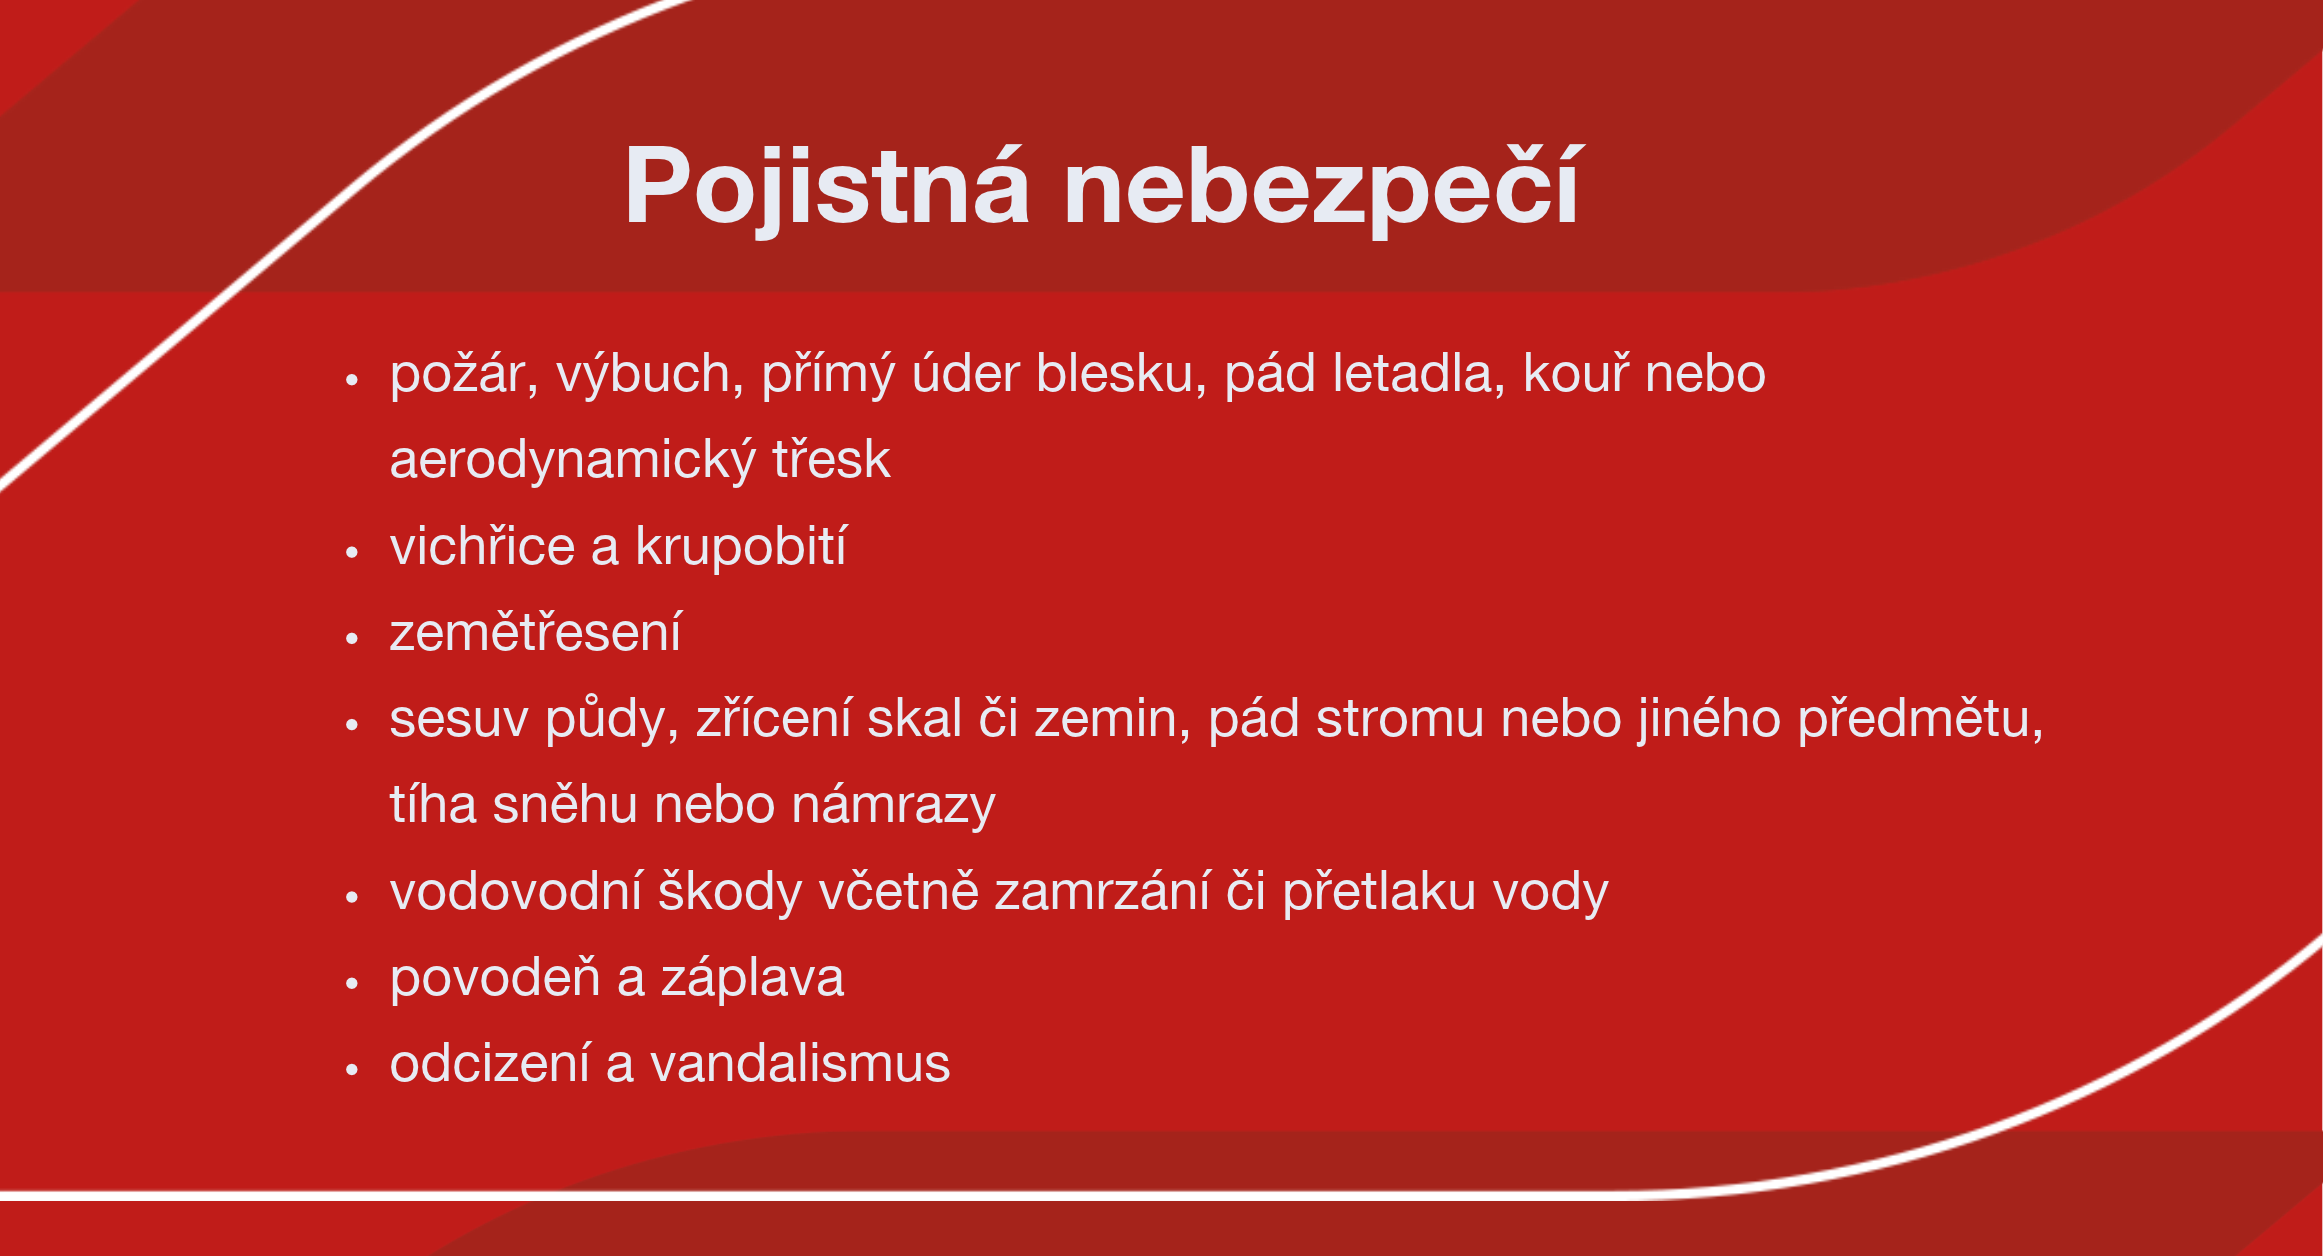
Jsou ale i rizika, na která se můžete připravit předem. V tomto článku se proto zaměříme na pomoc, která vám může přijít, když váš firemní majetek poškodí přírodní živly anebo vandalismus. Vedle tradičního živelního pojištění se vyplatí znát také pojištění přerušení provozu. Díky tomuto užitečnému pojistnému doplňku snadno pokryjete stálé provozní náklady spojené s vaším podnikáním i po dobu, než bude váš firemní majetek opraven.
Podnikání se zastaví, náklady ale běží dál
Pojištění přerušení provozu využívají především podnikatelé zabývající se výrobou, obchodní činností a poskytováním služeb. Toto pojištění vám může pomoci pokrýt finanční ztráty při nuceném přerušení nebo i omezení provozu, ke kterému došlo v důsledku škody vzniklé na pojištěném majetku.
U Generali České pojišťovny je nutné pojištění přerušení provozu sjednat spolu s pojištěním majetku, na které navazuje. Chrání vás nejen před živelnými riziky, ale zahrnuje také odcizení, vandalismus nebo širší krytí ve variantě Allrisks.
Zatímco běžné živelní pojištění se postará o náhradu okamžitých škod na vašem majetku, pojištění přerušení provozu pokryje podnikatelům na základě sjednané varianty také tyto finanční ztráty:
-
Zisk a stálé náklady
-
Ušlé nájemné
-
Vícenáklady
Variantu vhodnou přímo pro vás si nechte sestavit na základě toho, jetli provozujete vlastní podnikání, pronajímáte prostory nebo potřebujete zajistit náhradní provoz.
Vícenásobná pomoc
V rámci pojištění „zisku a stálých nákladů“ vám pojišťovna nahradí zisk z prodeje vyrobených produktů, prodaného zboží nebo služeb, o který přijdete v době přerušení nebo omezení provozu podnikání. Krytí zahrnuje také nezbytné stálé náklady, které musíte vynakládat během zastavení provozu podnikání, například mzdy zaměstnanců nebo nájemné. Nevztahuje se na náklady, které během přerušení provozu přestanou vznikat.
Pojištění „ušlého nájemného“ je určeno pro pronajímatele bytových a nebytových prostor.
Pojištění může podle sjednaných podmínek nahradit částku odpovídající ušlému nájemnému, které pronajímatel kvůli přerušení provozu nemohl získat.
Speciálním typem krytí finančních ztrát při přerušení provozu podnikání je pojištění „vícenákladů“. Vhod přijde těm podnikatelům, kterým mohou „vícenáklady“ zajistit pokračování jejich činnosti na jiném místě. K typickým vícenákladům patří třeba uhrazení nájmu za provizorní provozovnu nebo zapůjčené stroje, včetně nákladů na jejich přepravu do provizorní provozovny.
Pokrytí ztrát až na dva roky
V rámci pojištění přerušení provozu si musíte zvolit dobu, během které vám bude pojišťovna v případě přerušení nebo omezení provozu hradit vzniklou finanční ztrátu. Pojišťovna toto období nazývá dobou ručení. Na výběr máte období od jednoho měsíce do dvou let. Konkrétní délku si však vždy ověřte při sjednání a přizpůsobte ji aktuální době potřebné k obnově podnikání.
Náhrada finančních ztrát se řídí sjednaným rozsahem pojištění, pojistnou částkou či limitem plnění a dobou ručení. Neznamená tedy automatické proplacení všech nákladů spojených s odstávkou.
Princip pojistného plnění v praxi si můžeme ukázat na jednoduchém příkladu: Dojde k požáru, který poškodí zařízení restaurace. Její provozovatel se pojistil proti přerušení provozu na šest měsíců. Pojištěný podnikatel restauraci opraví a znovu zprovozní za tři měsíce, dostane tedy od pojišťovny zpět finanční ztrátu za tři měsíce. Pokud by ale oprava trvala třeba devět měsíců, uhradila by mu pojišťovna finanční ztrátu maximálně za dobu ručení, tedy šest měsíců.
Stejně jako jiná užitečná pojištění pro podnikatele, i méně známé pojištění přerušení provozu se ukáže jako velmi důležité v situacích, kdy vaše podnikání zasáhne živelní pohroma, jejíž následky budete odstraňovat několik měsíců. Podnikatelé totiž často zapomínají na to, že následky škodních událostí se neodstraní ze dne na den a není nutné pokrýt pouze škodu na majetku, ale také nezbytné stálé provozní náklady.
U varianty Allrisks může být rozsah širší a zahrnovat i další příčiny škody, které nejsou vyloučené. Před sjednáním proto zkontrolujte nejen pojištěná rizika, ale také výluky, dobu ručení a výši pojistné částky.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
5 způsobů, jak si pořídit firemní automobil
Automobil tvoří neodmyslitelnou výbavu téměř každé firmy. Způsobů, jak si auto „na firmu“ pořídit, je hned několik. Přečtěte si, jaké možnosti podnikatelé mají k dispozici a jak se od sebe navzájem liší.
5 minut čtení
Nákup firemního automobilu vždy představuje velkou finanční investici, která může ovlivnit rozpočet i cashflow podniku na několik dalších let. Před pořízením automobilu by si tedy každý podnikatel měl důkladně rozmyslet, jakým způsobem to provést a vyhodnotit, co pro něj bude nejvýhodnější.
V předešlém článku jsme vám poskytli základní informace o tom, kterým podnikatelům se vyplatí koupit auto na firmu a jak se auto daní. Nyní se zaměříme na konkrétní způsoby, jakými si firmy mohou automobil pořídit.
Než vyberete způsob financování, spočítejte si celkové náklady za celé plánované období. Nejen pořizovací cenu nebo splátku, ale také úroky, servis, pneumatiky, pojištění, předpokládaný nájezd, zůstatkovou hodnotu a administrativu.
5 způsobů, jak pořídit firemní auto
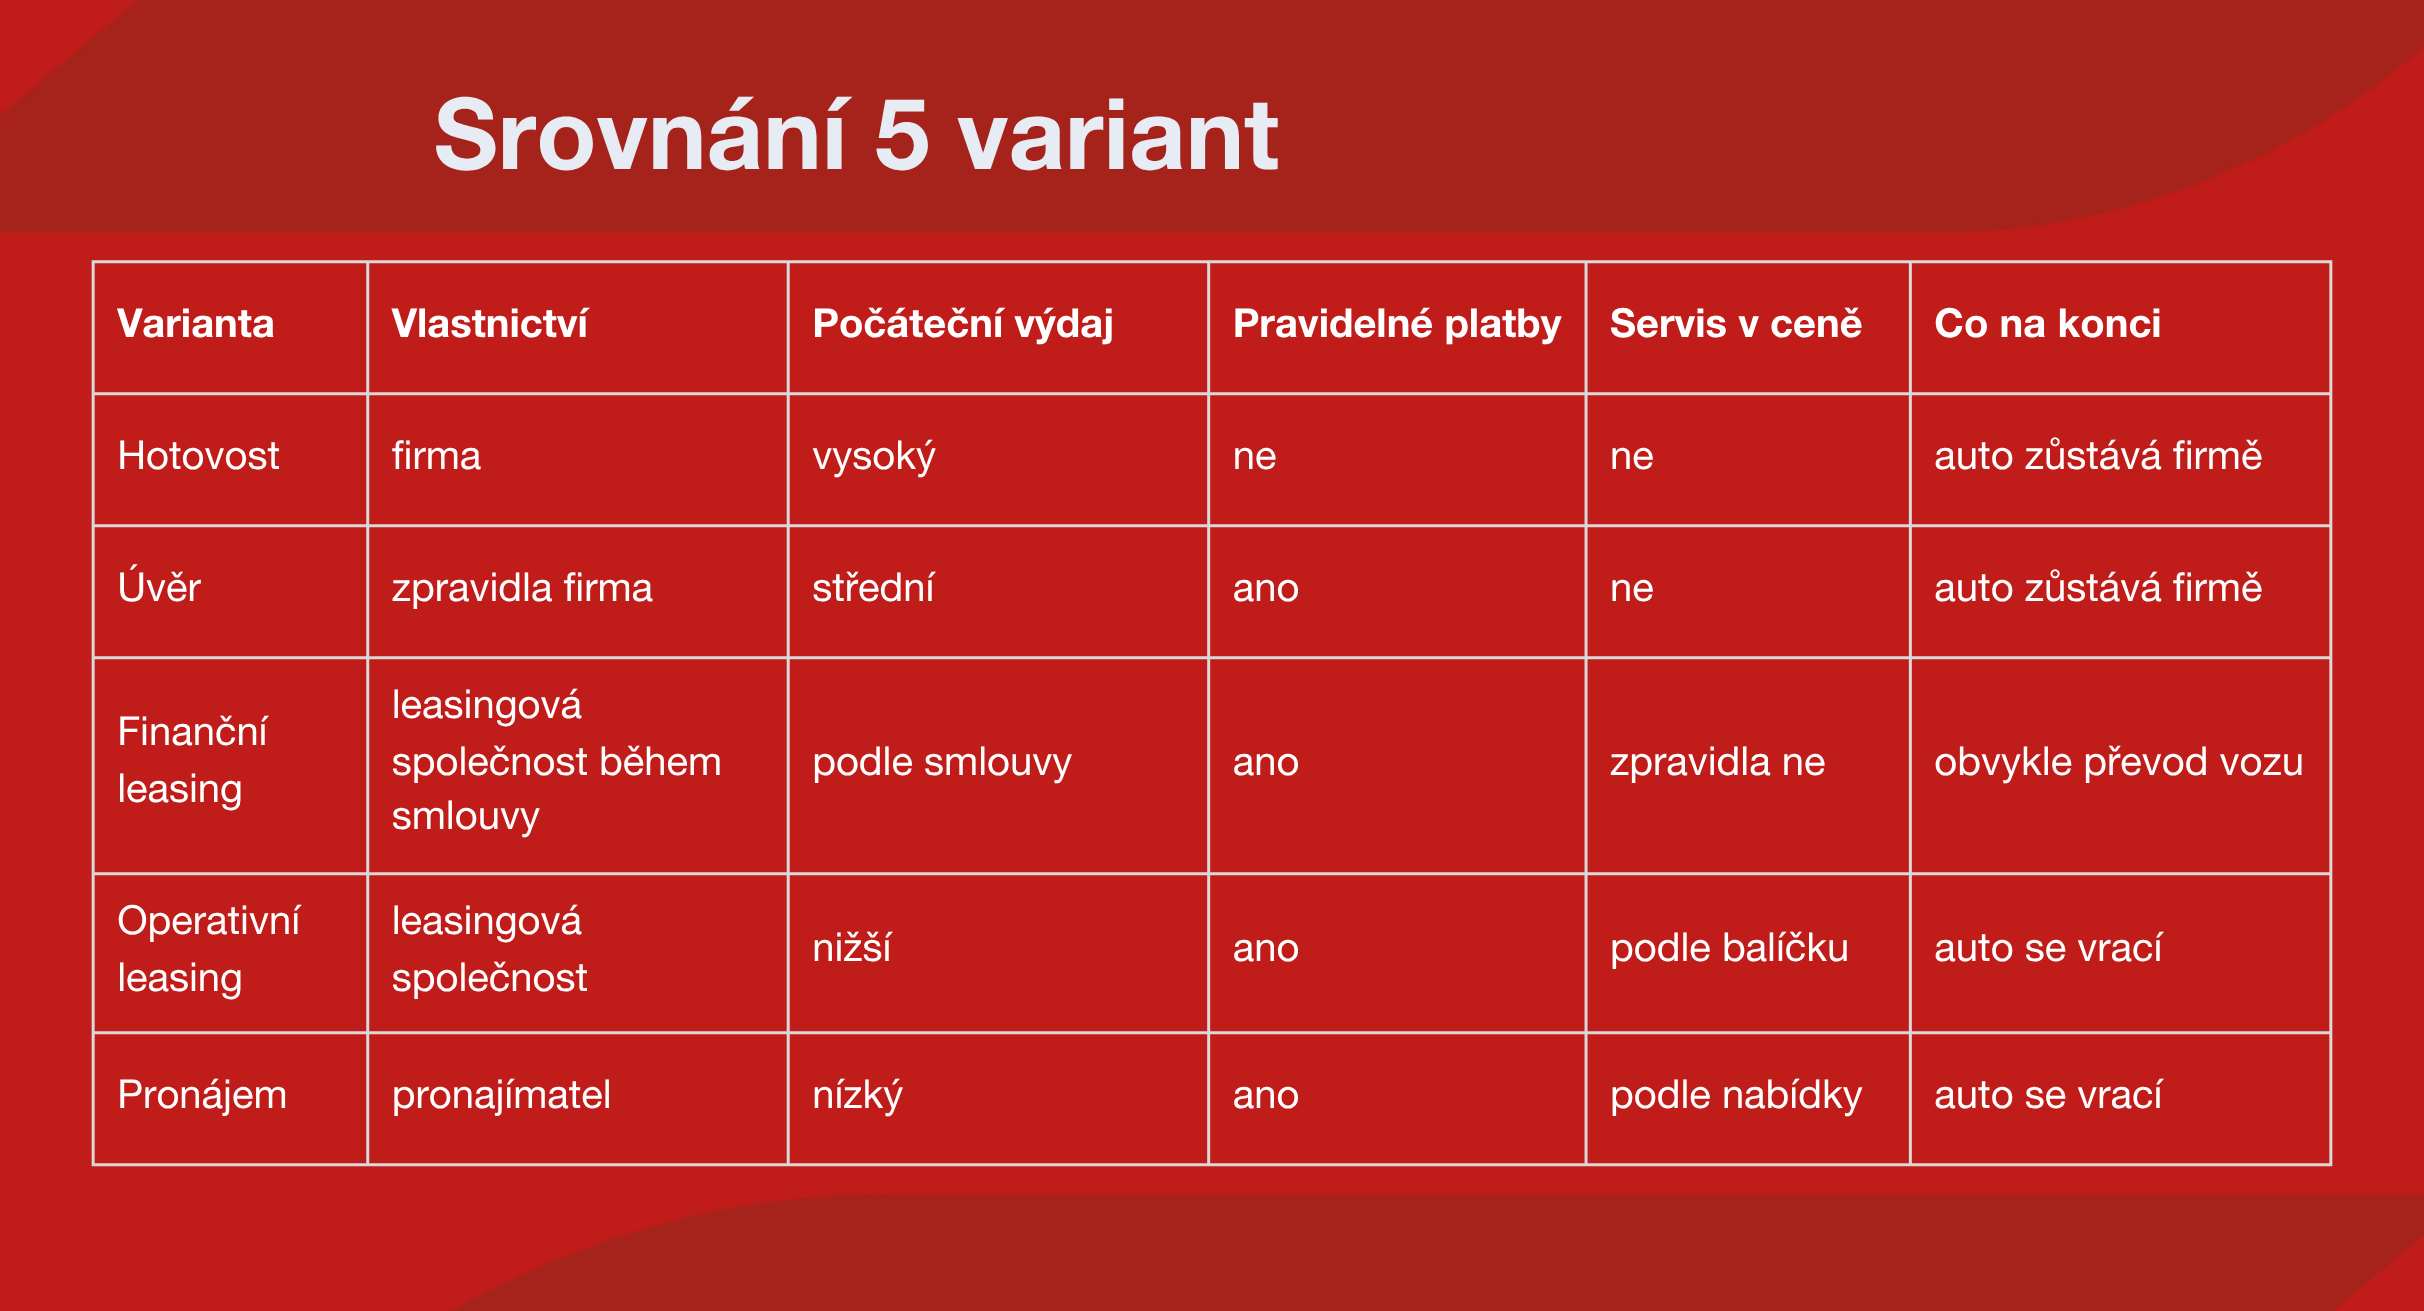
Auto na firmu je možné koupit pěti způsoby, které se od sebe liší především způsobem financování, vlastnictvím vozu, daňovým režimem a související administrativou. Pro každého podnikatele může být výhodná jiná forma nákupu. Rozhodující je forma podnikání, dále do jaké míry bude firma auto využívat a kolik kilometrů najezdí a zda chce vůz vlastnit, nebo pouze dlouhodobě využívat.
1. Hotovost
Pokud firma koupí auto za hotové, vůz se stává jejím majetkem a podnikatel není zatížen pravidelnými splátkami ani úroky. Firma zároveň sama nese všechna rizika a povinnosti spojené s provozem auta.
Je-li podnikatel plátcem DPH a splní zákonné podmínky, může uplatnit nárok na její odpočet. U vybraných osobních automobilů, které jsou dlouhodobým majetkem firmy, je ale od roku 2024 maximální výše odpočtu DPH stanovena na 420 000 Kč. Pokud firma automobil využívá také pro soukromé účely, může být nárok na odpočet ještě poměrně krácen. Pořizovací cena automobilu se navíc zpravidla nepromítne do daňových nákladů najednou, ale postupně prostřednictvím odpisů.
Pokud firma koupí osobní auto dražší než 2 miliony korun, do daňových nákladů si přes odpisy neuplatní celou jeho pořizovací cenu. U běžného osobního auta kategorie M1 se pro daňové odpisy počítá maximálně s částkou 2 miliony korun.
2. Úvěr
U auta zakoupeného prostřednictvím úvěru jsou podmínky z hlediska vlastnictví podobné jako při nákupu za hotové. Firma se zpravidla stává vlastníkem vozu, ale nemusí mít k dispozici celou pořizovací cenu najednou. Počítat musí s akontací, pravidelnými splátkami a náklady spojenými s financováním, zejména úroky.
Samotná splátka jistiny úvěru není daňovým nákladem stejným způsobem jako například běžné nájemné. Pořizovací cena vozidla se uplatňuje prostřednictvím odpisů a úroky se posuzují samostatně podle daňových pravidel.
Výhodou může být zachování větší části firemní hotovosti pro jiné investice nebo běžný provoz. Při rozhodování proto porovnávejte nejen výši měsíční splátky, ale také celkové náklady úvěru.
3. Finanční leasing
U finančního leasingu firma automobil dlouhodobě užívá, ale vlastníkem vozu je po dobu trvání leasingu zpravidla leasingová společnost. Po splnění sjednaných podmínek následně obvykle dochází k převodu automobilu na uživatele.
Podnikatel musí počítat s pravidelnými splátkami a podmínkami leasingové smlouvy, které mohou omezovat nakládání s vozidlem. Na rozdíl od operativního leasingu nebývá kompletní servis automaticky součástí finančního leasingu a záleží na konkrétní smlouvě.
Také daňové a účetní zacházení se může lišit podle konkrétního nastavení leasingu. U vybraných osobních automobilů se současné omezení odpočtu DPH vztahuje i na finanční leasing.
4. Operativní leasing
Oblíbeným způsobem, jak firmy pořizují automobily, je operativní leasing. Firma si vůz pronajme na předem stanovenou dobu a pravidelně platí dohodnutou částku. Na rozdíl od finančního leasingu jí auto po skončení smlouvy zpravidla nezůstává a vrací ho leasingové společnosti.
Podnikatelé se u takto pořízeného auta většinou nemusí starat o servis, pojištění nebo výměnu pneumatik, pokud jsou tyto služby součástí sjednaného balíčku. Omezeni ale mohou být například počtem najetých kilometrů. Pokud sjednaný limit překročí, mohou doplácet další částku.
Výhodou operativního leasingu je především předvídatelný měsíční náklad a menší starost o následný prodej vozidla. Nájemné může při splnění zákonných podmínek představovat daňově uznatelný náklad a plátce DPH může uplatňovat odpočet DPH z jednotlivých plateb podle pravidel zákona.
5. Flexibilní pronájem auta
Pokud si firma nechce auto kupovat ani se zavazovat na několik let, může využít také flexibilní pronájem. V ceně takové služby mohou být podle konkrétní nabídky zahrnuty náklady na servis, pojištění, přezouvání pneumatik nebo dálniční poplatky.
Oproti klasickému operativnímu leasingu může mít flexibilní pronájem kratší dobu závazku a umožňovat jednodušší změnu nebo vrácení vozu. Hodit se proto může například firmám, které potřebují automobil pouze sezonně, při rozjezdu podnikání nebo pro časově omezený projekt.
Zvážili jste elektromobil pro svou firmu?
Elektromobily jsou jednou z možností, jak může firma svůj vozový park postupně modernizovat a snížit lokální emise z provozu. Při rozhodování ale zvažte nejen pořizovací cenu automobilu, ale také způsob jeho využití, dostupnost dobíjení a celkové provozní náklady.
Čistě elektrická vozidla mohou v Česku využívat některá zvýhodnění. Patří mezi ně například osvobození od dálničního poplatku. Pravidla parkování se však v jednotlivých městech liší a mohou se v průběhu času měnit. Například v Praze už od roku 2026 elektromobily neparkují v placených zónách automaticky zdarma, bezemisní vozidla ale mohou získat zvýhodněnou sazbu.
Původní výhoda spojená se silniční daní už zároveň není pro elektromobily tak zásadní. Současná pravidla silniční daně se totiž obecně vztahují především na vybraná těžká nákladní vozidla, nikoli na běžné osobní automobily.
Bezpečnější pracovní cesty s kvalitním pojištěním
Ať už se firma rozhodne pro jakýkoliv způsob pořízení automobilu, měla by vždy myslet na sjednání kvalitního pojištění, které pokryje každodenní rizika, s nimiž se řidiči setkávají. Ochrana firemního vozidla se dá kromě povinného ručení zajistit také vhodně zvoleným havarijním pojištěním a celou řadou doplňkových pojištění.
A pokud podnikatel potřebuje ke své práci několik automobilů, vyplatí se uvažovat i o takzvaném flotilovém pojištění, které umožní všechna firemní auta zahrnout pod jednu pojistnou smlouvu. Bližší informace o pojištění automobilů se dozvíte v samostatném článku, který jsme tématu věnovali.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Klientská zóna Moje Generali: Usnadněte si život
Víte, že v klientské zóně Moje Generali je registrováno přes 640 tisíc uživatelů? Její výhodou je to, že vy jako naši klienti už nemusíte hledat pojistné smlouvy v emailu nebo třeba doma v šanonech.
6 minut čtení
Mějte pojištění pod kontrolou. Ať jste soukromá osoba, nebo podnikatel. Klientská zóna a mobilní aplikace Moje Generali umožňují stovkám tisíc klientů – včetně OSVČ – spravovat pojistné smlouvy, řešit škody nebo měnit údaje rychle a online.
Díky Moje Generali už nemusíte hledat pojistné smlouvy v e-mailu nebo doma v šanonech. Vše máte přehledně a bezpečně na jednom místě.
Každý klient si navíc může vybrat z Moje Generali v počítači nebo aplikace Moje Generali přímo v telefonu. A nejde zde jenom o běžné klientské přístupy. Stejné funkce lze využívat také díky účtům patřícím OSVČ klientům.
Výhody Moje Generali
Moje Generali nabízí mnoho výhod pro klienty – fyzické osoby podnikající. Zde jsou některé z nich:
Přehled o smlouvách: Díky Moje Generali můžete jako OSVČ mít okamžitý přehled o všech svých pojistných smlouvách na jednom místě. Nemusíte se zabývat hledáním smluv v e-mailech nebo papírových dokumentech. Stačí se jednoduše přihlásit do klientské zóny a získat digitální kopie smluv a jejich podmínek. To umožňuje rychlý a snadný přístup k veškerým informacím o svém pojištění.
Aktualizace smluv: S klientskou zónou Moje Generali můžete snadno aktualizovat své smlouvy, k tomu se jejich obnova děje automaticky. Administrativní změny lze provést digitálně a bez zbytečného papírování. Stačí pár kliknutí a ve smlouvách nahradíte svoji původní adresu, telefonní číslo či frekvenci placení. To je velkou výhodou pro ty z vás, kteří potřebují pružnost a možnost rychlého upravení svých pojištění.
Oznámení pojistné události: Moje Generali vám také umožňuje snadno a rychle oznámit pojistné události prostřednictvím několika kliknutí. Můžete jednoduše vyplnit potřebné informace a nahlásit škodu. Tím se zrychlí celý proces a zjednoduší se komunikace s pojišťovnou. Vy jako OSVČ tak máte možnost okamžitě reagovat na nečekané situace a získat pomoc, kterou potřebujete. Zadanou škodu můžete v Moje Generali také sledovat a případně doplňovat potřebné dokumenty.
Zelená a asistenční karta: Můžete si zde také stáhnout zelenou kartu a asistenční kartu. Nemusíte se trápit hledáním fyzických karet nebo jejich kopírováním. Stačí pár kliknutí a máte digitální verzi svých karet, které můžete využít v případě potřeby.
Bezpečnost a šifrování dat: Generali Česká pojišťovna dbá na bezpečnost dat a všechny informace v klientské zóně a aplikaci Moje Generali jsou šifrovány. Nemusíte se obávat o utajení vašich údajů.
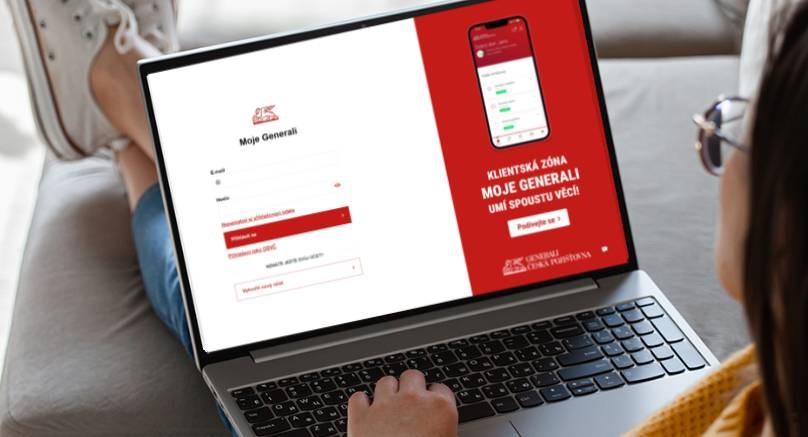
Online přístupy pro klienty
Jako naši klienti se můžete přihlásit do svého účtu v Moje Generali pomocí e-mailu. Probíhá to stejně jako při přihlašování do klientské zóny standardních účtů. Nicméně se liší zadaným e-mailem. Pokud už máte jako podnikatel založený osobní účet, pro vytvoření OSVČ účtu použijte jiný e-mail. Registrovat se lze nejen pomocí svých údajů, ale také vaší bankovní identitou, kterou zavedla Generali Česká pojišťovna jako první z velkých pojišťoven.
Využití klientské zóny Moje Generali pro OSVČ přináší několik výhod a benefitů. Umožňuje rychlou a efektivní komunikaci mezi klienty a pojišťovnou. Podnikatelé mohou prostřednictvím zóny posílat dotazy, žádosti nebo podávat stížnosti. U majetkových škod mohou sledovat průběh vyřizování a stav pojistných událostí. Jako klienti tak máte možnost komunikovat s pojišťovnou bez zbytečného odkladu.
Moje Generali je dostupná 24/7 z jakéhokoli zařízení s připojením k internetu. To znamená, že jako OSVČ ji můžete spravovat své pojistné smlouvy digitálně a provádět drobné administrativní změny kdykoli a kdekoli, bez ohledu na otevírací dobu poboček pojišťovny. To vám poskytuje větší flexibilitu a šetří čas.
Neustálé zdokonalování
Generali Česká pojišťovna neustále rozvíjí a vylepšuje novými funkcemi klientskou zónu Moje Generali, aby co nejlépe vyhovovala potřebám a požadavkům klientů. Aktuální podoba je výsledkem mnoha několika testování a spolupráce s klienty.
Teď navíc můžete využívat i mobilní aplikaci Moje Generali. Je dostupná pro všechny typy chytrých mobilních zařízení. Díky ní budete mít informace o vašich smlouvách, platbách nebo pojistných událostech v kapse. Zelenou kartu si v ní dokonce zobrazíte i v offline režimu. Další velkou výhodou je zavolání pomoci auto-asistence jen na pár kliknutí. Nemusíte tedy telefonní čísla hledat na webových stránkách.
Vedle správy smluv a hlášení škod přináší aplikace Moje Generali zcela nové funkce, které výrazně zjednodušují situace přímo v terénu. Díky online Průvodci při nehodě mají uživatelé k dispozici krok za krokem návod, jak správně postupovat po dopravní nehodě – od zajištění bezpečnosti až po vyplnění záznamu.
Novinkou je i možnost vyplnit celý záznam o nehodě přímo v aplikaci bez papírování, včetně nahrání fotografií a elektronického podpisu prostřednictvím SMS ověření. V případě potřeby si mohou klienti jednoduše přivolat odtahovou službu a sledovat její příjezd v reálném čase na mapě.
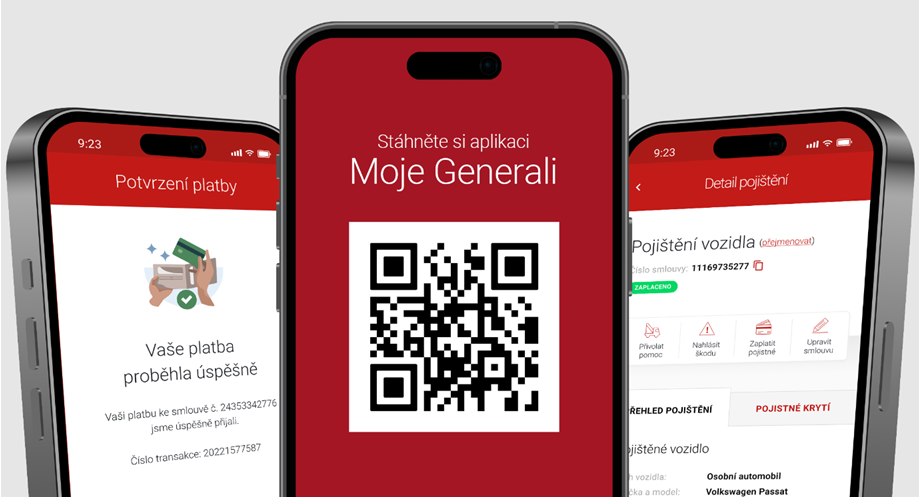
Moje Generali posouvá správu pojištění na úplně novou úroveň. Jako podnikatelé a OSVČ máte všechny své smlouvy, platby i dokumenty vždy na jednom místě. Snadno si aktualizujete údaje, nahlásíte škodu a sledujete její vyřízení online. Díky mobilní aplikaci můžete řešit i krizové situace – od vyplnění záznamu o nehodě až po přivolání odtahu. Vše je rychlé, přehledné a bezpečné.
Mohlo by vás zajímat:
Jiří Antoš z Mirakula: Úspěch se skládá z drobností
Jiří Antoš začínal s nábytkem, pak převedl firmu na dětská hřiště a z bývalých skladů v Milovicích vybudoval Mirakulum. V rozhovoru mluví o odvaze měnit směr, etapovém růstu, týmu, bezpečnosti i detailech, které rozhodují o úspěchu.
5 minut čtení
Začínal jste podnikáním se dřevem a nábytkem. Kdy přišel moment, kdy bylo potřeba změnit směr?
Vyráběli jsme nábytek a téměř všechno jsme vyváželi. Hodně do Rakouska a Německa. Když bylo euro za 37 korun a pak spadlo na 25, začalo se v nábytku podnikat těžko. Měli jsme nasmlouvané zakázky a najednou to ekonomicky přestávalo dávat smysl. Do toho nám u odběratelů zůstalo hodně peněz. Hledali jsme proto něco, co bude postavené víc na českém trhu. Tak jsme se dostali k akátovým dětským hřištím.
Jak těžké je v zaběhnuté firmě přehodit výhybku?
Není problém něco vyrobit, když umíte pracovat se dřevem. Těžší je dostat se na úplně jiný trh. My jsme byli zvyklí vyvážet nábytek do obchodních domů a najednou jsme měli prodávat dětská hřiště v Česku, často státní správě. Za zády máte zaměstnance a odpovědnost za jejich výplaty. Přechod trval asi rok a půl. Nešlo nábytek ze dne na den zaříznout, ještě jsme měli smlouvy a výrobky v katalozích.
Byl jste si jistý, že to vyjde?
Já jsem o tom nepochyboval. Ale to neznamená sedět a čekat, jestli to dopadne. Říkám, že věci se nesmí dělat na polovinu. Musíte udělat všechno pro to, aby to jinak než úspěchem skončit nemohlo. Ideální je být v oboru nejlepší, být žádaný, držet slovo a být hodně prozákaznický. To jde se mnou celé podnikání.
Jak z dětských hřišť vzniklo Mirakulum?
Navštívili jsme s rodinou zábavní park v Německu a začal jsem přemýšlet, jestli by se něco takového nedalo postavit i u nás. V Milovicích jsme měli původně sklady pro nábytek. K budovám patřily i pozemky, o jejichž velikosti jsem zpočátku ani úplně nepřemýšlel. Nejdřív jsem hledal jiné místo, ale pak mi došlo, že Milovice mají dobrou polohu. Nejsou na dálnici, ale jsou mezi D10 a D11, blízko Prahy, Mladé Boleslavi i dalších měst.
Nebáli jste se, že lidé do Milovic nepřijedou?
Okolí to jako riziko vidělo. Říkali mi, že tady projedou čtyři auta denně a kdo sem asi přijde. Já říkám, že není důležité kde, ale jak. Když děláte věci dobře, lidé si vás najdou. Lidé mají rádi kvalitu, když věci fungují a jsou tak, jak mají být.
Mirakulum se otevřelo v roce 2012 a rostlo po etapách. Bylo to tak plánované od začátku?
Ano, od začátku jsme věděli, že to budeme etapovat. Jednak kvůli penězům, jednak kvůli kapacitě. Potřebovali jsme ale něco, co zaujme hned a bude dobře vypadat i na fotkách. Proto vznikl hrad. Zároveň jsme u některých věcí čekali, až provoz ukáže, co je opravdu potřeba. Třeba u občerstvení jsme nejdřív nepostavili velký stánek, ale nechali jsme si ukázat, jak se lidé v parku pohybují a kde dává občerstvení smysl.
Jak jste růst parku financovali?
Neměli jsme investora. Park se stavěl z toho, co vydělala výrobní firma a později i park samotný. Teď stavíme velkou věc, takže jsme poprvé šli do úvěru. Jinak to bylo hodně o postupném investování. Člověk nemá kouzelnou hůlku. Může mít nápady, ale musí je mít z čeho vybudovat.
Říkáte, že nestačí stavět nové atrakce. Co je stejně důležité?
Perfektně se starat o to, co už stojí. Zařízení podobného typu někdy zapomínají, že nestačí pořád jen budovat nové věci. To, co máte v parku tři, pět nebo deset let, musí pořád fungovat. Když návštěvník přijede po roce, je dobré, aby našel něco nového. Ale zároveň nesmí mít pocit, že starší části ztrácejí kvalitu.
Jak se dá u zábavního parku řídit bezpečnost a rizika?
Pomohlo nám, že jsme předtím několik let stavěli dětská hřiště. Ta mají povinnou certifikaci a poměrně přísné normy. Jejich podstata je, aby se dítě nedostalo do nebezpečí, které neumí předpokládat. Aby se mu nezachytil prst, aby prolézací prostor dával smysl, aby dopadová plocha utlumila pád. V parku je to stejné, jen ve větším měřítku. Máme tam třeba celé propojené cesty, ale princip bezpečnosti zůstává stejný.
U takového provozu se asi musí řešit i pojištění. Co všechno je potřeba brát v úvahu?
Samozřejmě máme pojištěné budovy a další věci, které k provozu patří. Nejde jen o úrazy. Může přijít požár, vandalismus, přívalové deště nebo škody spojené s velkým pohybem aut. V silném dni může přijet třeba dva a půl tisíce aut a i na parkovišti se něco stane. Když se něco takového objeví, snažíme se reagovat souborem opatření. Například po přívalových deštích jsme řešili vsakování. Pojištění je jedna věc, ale provoz musíte zároveň průběžně zlepšovat.
Jakou roli ve vašem podnikání hraje tým?
Velkou. Říkám o sobě, že jsem nejhorší realizátor vlastních nápadů. Nápady mě často předbíhají, proto potřebuji tým, se kterým je dokážeme dát dohromady. Dnes je to hodně o důvěře. Mirakulum je navíc rodinný byznys. V podnikání jsou moje děti a rád bych, aby jednou pokračovaly. Aby to ale mohly převzít, musí dostat důvěru už teď.
Kdy bude Mirakulum hotové?
Taková věc nesmí být hotová nikdy. Lidé mají důvod se vracet, když nacházejí nové věci. A když jednou zaplníte všechny prostory, které máte, tak budete z druhé strany něco měnit.
Co podle vás rozhoduje o úspěchu firmy?
Úspěch je složený z detailů. Můžete postavit fantastické věci, ale musí fungovat celek. Návštěvník musí dobře zaparkovat, nechce dlouho čekat u pokladny, potřebuje toalety na dostupných místech, občerstvení musí odsýpat. Když se někde tvoří fronta, je potřeba hledat proč. Někdy rozhoduje úplná drobnost. Třeba kam člověk položí zmrzlinu, aby mohl rychle obsloužit dalšího zákazníka. Jsou to malé detaily, ale právě ty tvoří celkový zážitek.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Vintage nábytek přináší udržitelný směr podnikání
Podnikání spojené s udržitelností získává stále větší význam, což dokládá i designové studio Lavish. Jeho zakladatelka a majitelka Vladimíra Ilavská se specializuje na prodej a renovaci vintage nábytku z 20. století. Propojuje estetiku, kvalitu a ohleduplnost vůči přírodě, čímž inspiruje i další generace.
6 minut čtení
Jak se vintage nábytek stal součástí vašeho podnikání?
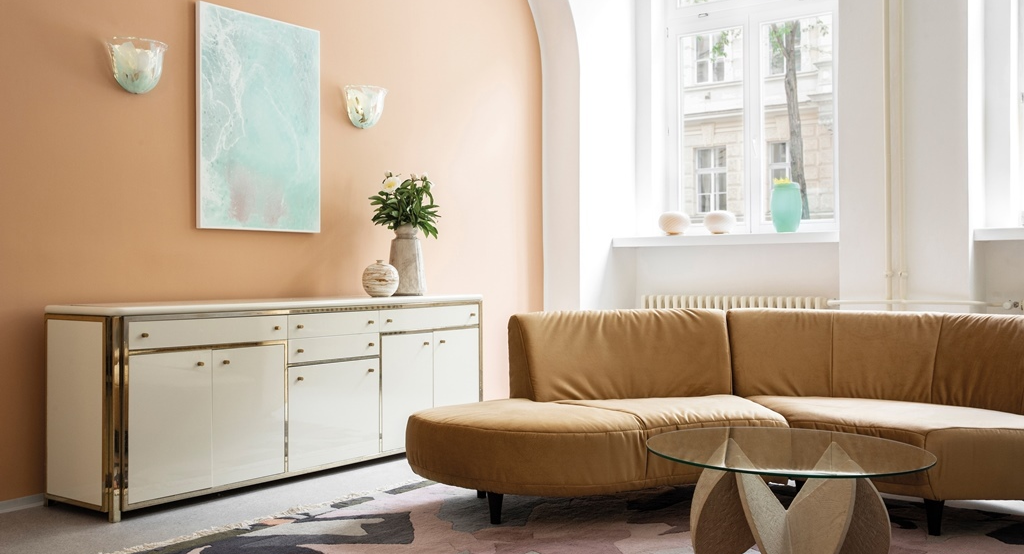
Na vysoké škole jsem začala chodit na burzy starožitností, kde mě okouzlily zapomenuté kousky s příběhem. Byla to fascinující zkušenost vidět věci, které někdo jiný považoval za zastaralé, ale ve skutečnosti měly obrovskou hodnotu. Když jsme později zařizovali náš první byt, inspirovaly mě zahraniční časopisy, kde vintage nábytek skvěle doplňoval moderní interiéry. Tehdy jsem si uvědomila, že něco takového u nás chybí. Rozhodla jsem se hledat tyto unikátní kousky v Itálii, kde jsem postupně navazovala kontakty s dodavateli a začala si tvořit síť, která mi dnes umožňuje nabízet jedinečné produkty.
Co vás na vintage nábytku tak přitahovalo?
Byla to kombinace designu, historie a kvality materiálů. Každý kus má svůj vlastní příběh, který ožívá v novém prostoru. Fascinovala mě také patina a originální zpracování, které dnešní masová produkce často postrádá. Navíc jsem brzy pochopila, že vintage nábytek je nejen estetický, ale také udržitelný. Dává věcem druhou šanci a šetří zdroje, což je pro mě osobně velmi důležité.
Jak důležitá je udržitelnost ve vašem podnikání?
Je to jeden z hlavních pilířů mého přístupu. Používání vintage nábytku znamená menší spotřebu nových materiálů a méně odpadu. Udržitelnost ale uplatňujeme i při logistice, kdy dbáme na maximální využití kapacity transportu. To znamená, že nábytek dovážíme efektivně a minimalizujeme uhlíkovou stopu. Tento přístup není jen o produktech, ale promítá se i do našich každodenních rozhodnutí. Věřím, že každý krok směrem k udržitelnosti se počítá.
Jaké výzvy přináší renovace vintage nábytku?
Největší výzvou je stav nábytku. Některé kusy přicházejí ve velmi špatném stavu a je potřeba rozhodnout, zda se renovace vyplatí. Často je nutné kompletně obnovit konstrukci nebo vyměnit některé části, přičemž zachováváme původní charakter. Velmi úzce spolupracuji s restaurátory, kteří posuzují stav materiálů a navrhují nejlepší postup. Tento proces je nejen technicky, ale i finančně náročný, protože každý kousek musí být renovován tak, aby zůstal cenově dostupný a zároveň kvalitní.
Jak vám odborníci pomáhají při renovaci?
Spolupráce s restaurátory je klíčová. Pomáhají mi identifikovat, co lze zachránit, a co je naopak nutné nahradit. Díky jejich zkušenostem dokážeme zachovat autenticitu nábytku, aniž bychom obětovali funkčnost nebo estetiku. Tento vztah je velmi důležitý, protože renovace musí být prováděna s ohledem na původní materiály i na moderní potřeby.
Liší se vaši zákazníci v Česku a na Slovensku?
Ano, určité rozdíly existují. Čeští zákazníci často hledají designérské kousky s konkrétním příběhem nebo jménem autora a jsou ochotnější investovat. Na Slovensku je trh podobný, ale méně zaměřený na značky. Co však mají společné, je rostoucí zájem o udržitelnost. Lidé začínají chápat, že kvalitní nábytek, který vydrží desítky let, je lepší volbou než masová produkce.
Co podle vás stojí za rostoucím zájmem o udržitelnost?
Roli hraje větší informovanost. Zákazníci dnes mnohem více přemýšlejí o tom, co kupují, a jaký to má dopad na životní prostředí. Udržitelný přístup je také často spojen s vyšší kvalitou, což mnoho lidí oceňuje. Je to nejen o ekologii, ale i o ekonomiku, protože kvalitní kousky mají delší životnost a mohou být dokonce investicí.
Jak se snažíte odlišit od konkurence?
Soustředíme se na kvalitu materiálů a personalizovaný přístup. Každý kus, který nabízíme, má svůj příběh a prošel pečlivou renovací. Nabízíme také možnost vyhledat nábytek na míru podle přání zákazníka. To je něco, co běžná konkurence většinou nenabízí. Zároveň se snažíme zákazníkům poskytovat kompletní servis, včetně konzultací ohledně interiérového designu.
Jak zákazníci reagují na tento přístup?
Velmi pozitivně. Oceňují, že se jim věnujeme individuálně a že naše produkty nejsou jen běžným zbožím, ale jedinečnými kousky s hodnotou. Mnoho zákazníků se k nám vrací, protože vědí, že u nás najdou něco speciálního.
Jak vnímáte vztah mezi ekonomikou a udržitelností?
I když masová produkce může být levnější, její kvalita a životnost jsou omezené. Vintage nábytek má nejen delší životnost, ale jeho hodnota s časem často roste. Věřím, že vzdělávání zákazníků v této oblasti je klíčové. Když lidé pochopí, že kvalitní produkt je dlouhodobě výhodnější, začnou více investovat do udržitelných řešení.
Jak vidíte budoucnost nábytkářského průmyslu?
Masová produkce tady bude vždy, ale udržitelnost nabírá na síle. Mladší generace je velmi otevřená ekologickým řešením a dává přednost kvalitě před kvantitou. To může výrazně ovlivnit trh a podpořit odpovědnější přístup. Vidím také rostoucí zájem o kombinaci moderního designu a vintage prvků, což je směr, který má velký potenciál.
Mohlo by vás zajímat:
Kompletní průvodce pojištěním firmy a řízením rizik
Krádež, požár, žaloba klienta nebo výpadek IT systému po kybernetickém útoku. V průvodci najdete, jak správně pojistit firemní majetek i odpovědnost a jak se vyhnout podpojištění, které vás při škodě může stát statisíce korun.
5 minut čtení
Podnikání bez pojištění je sázka na to, že se nic nestane. Realita je ale taková, že škodu může způsobit požár ve skladu, vytopený sousedův byt kvůli prasklé trubce, chyba při montáži u klienta nebo napadení firemního systému hackerem. Projděte si přehled od pojištění majetku přes odpovědnost za škodu až po kybernetická rizika a podpojištění, a proklikněte se rovnou k podrobnému článku na našem blogu.
1. Pojištění firemního majetku
Ať už vaše firma vlastní budovu, nebo si jen pronajímá kancelář, dílnu či sklad, majetkové pojištění spolehlivě ochrání stavby, vybavení i zásoby před požárem, přírodními živly, krádeží a vandalismem. Důležité je nastavit pojistnou částku tak, aby vždy odpovídala skutečné hodnotě majetku.
-
Co majetkové pojištění kryje: škody způsobené živly, vloupáním nebo vandalismem na budovách, vybavení i zásobách. Zahrnuje také možnost připojištění pro případ přerušení provozu a ušlého zisku.
-
Kancelář, dílna nebo provozovna: pojištění se může vztahovat na stavby, kancelářské vybavení, stroje, zásoby materiálu a zboží, cennosti i věci při vlastní přepravě. U krádeže je důležité také to, jaké zabezpečení pachatel překonal, proto musí zámky, alarm nebo mříže odpovídat požadavkům smlouvy.
-
Komplexní pohled na majetek i odpovědnost: jak si nastavit pojistnou ochranu podle velikosti a oboru podnikání a kde firmy nejčastěji chybují
2. Podpojištění a vliv inflace
Ceny nemovitostí, strojů i zásob neustále rostou. Pokud firma pojistnou částku pravidelně neaktualizuje (neindexuje), hrozí jí podpojištění. V případě pojistné události pak pojišťovna vyplatí pouze poměrnou část, nikoli celou výši škody.
-
Jak se podpojištění počítá a jak mu předejít: pravidelná indexace pojistných částek podle vývoje cen ochrání firmu před krácením pojistného plnění
-
Vývoj cen na stavebním trhu: pojistná částka má odpovídat reálné hodnotě majetku. Po výrazném růstu cen stavebních prací nebo materiálu je vhodné její výši znovu prověřit a při ocenění složitějšího majetku využít konzultaci s odborníkem.
-
Jakým způsobem nastavit pojistnou smlouvu vzhledem k vývoji cen na stavebním trhu
3. Pojištění odpovědnosti za škodu
Škodu způsobenou třetí osobě (ať už jde o poškozený majetek klienta, nebo újmu na zdraví) musí podnikatel uhradit z vlastních zdrojů. Pojištění odpovědnosti má přitom v Česku sjednáno jen zhruba 10 % firem a živnostníků.
-
Odpovědnost OSVČ: i drobná chyba při práci u klienta může znamenat škodu v řádu tisíc až statisíc korun
-
Odpovědnost firem obecně: proč se bez tohoto pojištění firmy vystavují riziku, které může ohrozit celé podnikání
-
Obecná a profesní odpovědnost: zákazník může uklouznout v prodejně, vadný výrobek poškodit jeho majetek nebo zaměstnanec při práci způsobit škodu třetí osobě. U projektantů, daňových poradců nebo právníků mohou finanční škody vzniknout také chybným rozhodnutím, opomenutím nebo nesprávným postupem.
-
Odpovědnost vedení společnosti: členové statutárních a kontrolních orgánů mohou za škodu způsobenou společnosti odpovídat celým osobním majetkem. Pojištění D&O chrání osobní majetek pojištěných osob a poskytuje prostředky na právní obranu, pokud je vůči nim uplatněn nárok na náhradu škody.
4. Rizika a komplexní řešení
Jednotlivá rizika spolu souvisejí. Požár může poškodit majetek a současně zastavit provoz, chyba zaměstnance způsobit škodu zákazníkovi a růst cen proměnit dříve dostačující pojistnou částku v podpojištění. Proto je užitečné kontrolovat ochranu firmy jako celek, ne jako soubor nesouvisejících smluv.
-
Jistota 2.0 pro podnikatele a OSVČ: řešení Generali Česká pojišťovna propojuje pojištění majetku a odpovědnosti a umožňuje individuálně nastavit rozsah podle potřeb firmy. Nabízí tři přednastavené balíčky včetně varianty ALLRISKS, možnost automatické indexace a pojištění majetku až na pěti adresách nebo parcelách.
-
Ušlý zisk a stálé náklady: pojištění přerušení provozu může nahradit zisk, o který firma při omezení činnosti přijde, i pravidelné náklady, které musí platit během zastavení provozu. Jde o doplňkové pojištění navázané na pojištění staveb a movitých věcí proti sjednaným nebezpečím.
Rizika, kterým firma čelí, se v čase vyvíjejí, a s nimi se mění i potřeby pojistné ochrany. Ať už právě sjednáváte svou první pojistnou smlouvu, nebo jen revidujete tu stávající, výše uvedené odkazy vám pomohou nastavit pojištění přesně podle aktuálních potřeb vašeho podnikání.
11 nápadů, jak ušetřit na provozních výdajích firmy
Zavedení úspor ve firemních provozních nákladech nemusí automaticky znamenat nepříjemné utahování opasků. Podívejte se na 11 praktických tipů, kde hledat zbytečné výdaje a jak snížit náklady, aniž by tím utrpěl chod nebo kvalita vašeho podnikání.
8 minut čtení
Provozní náklady firmy často nerostou jednou velkou položkou, ale součtem desítek menších plateb. Předplatné, energie, kancelář, software, auta, bankovní poplatky nebo neefektivní procesy mohou v ročním součtu znamenat částku, která už má na rozpočet firmy citelný dopad.
Provozní náklady mají obvykle tendenci spíš organicky růst než se samovolně snižovat. Alespoň jednou ročně byste tedy měli věnovat svou pozornost výši jednotlivých nákladů, jejich meziročnímu srovnání, a hledání oblastí, ve kterých je možné smysluplně ušetřit. Aniž by tím utrpěl chod nebo kvalita vašeho podnikání.
Co spadá pod provozní náklady?
Provozní náklady jsou veškeré výdaje, které jsou nutné pro každodenní chod, údržbu a správu vaší firmy. Zahrnují mimo jiné náklady na mzdy a pojištění zaměstnanců, příspěvky na penzijní spoření a další zaměstnanecké benefity, výdaje na vybavení, provoz a údržbu kanceláří, provoz firemních vozidel a další oblasti operativy.
11 tipů, jak snížit provozní výdaje
Provozní náklady se u jednotlivých firem velmi liší, především podle jejich velikosti a oborového zaměření. Přesto existuje několik univerzálních rad, které mohou s úsporami pomoct všem podnikatelům.
-
Zrušte nevyužívané placené služby a programy
Ověřte si, jestli služby a software, za které pravidelně platíte, skutečně někdo z firmy naplno využívá. Poté se rozhodněte, jestli vám nebude stačit jednodušší neplacená verze, nebo jestli dokonce nezrušíte předplatné úplně. U některých nástrojů může dávat smysl přejít na levnější tarif nebo sloučit více služeb do jednoho řešení. Řadu aplikací můžete nahradit jinými verzemi, které jsou dostupné zdarma. Třeba místo placeného Photoshopu mnoha firmám stačí online grafický nástroj Canva, který nabízí také bezplatnou variantu.
-
Zvažte outsourcing (najímání jiných firem)
Zamyslete se nad tím, bez kterých zaměstnaneckých pozic se firma neobejde a koho naopak potřebujete jen čas od času, například účetního nebo marketingového specialistu. Zvažte možnost najmout si na tyto pozice externisty jen v době, kdy jsou skutečně potřeba. Outsourcing může být výhodný zejména u činností, pro které by se vám nevyplatilo držet plný interní úvazek.
-
Zautomatizujte časově náročné úkoly
Zeptejte se sami sebe i svých zaměstnanců, na kterých úkolech pravidelně trávíte příliš mnoho času. Řadu kancelářských činností dnes umí provádět i specializovaný software. Automatizovat lze například fakturaci, plánování schůzek, zpracování některých administrativních úkolů nebo část zákaznické komunikace. Pomoci mohou také nástroje využívající umělou inteligenci. Hledejte a zkoušejte programy, které firmě dokážou pomoci s automatizací některých úkolů. Díky tomu získáte více času na činnosti, které firmě vydělávají peníze.
-
Pravidelně vyhodnocujte stav IT vybavení
Kontrolujte stav používaného hardwaru, tedy počítačů a dalšího IT vybavení. Zařízení starší pěti let si už zaslouží výměnu. Není nutné měnit zařízení automaticky po určitém počtu let. Sledujte spíš jeho výkon, spolehlivost, spotřebu energie, bezpečnost a náklady na servis. Pokud už starší technika zaměstnance výrazně zpomaluje nebo vyžaduje časté opravy, může být výměna ekonomicky výhodnější. Stará IT zařízení můžete někomu darovat, nebo je zkusit prodat. Občas se dají použít i jako protihodnota při nákupu nových.

-
Mějte pod kontrolou firemní vozidla
Z hlediska provozních nákladů je praktické udržovat firemní auta v co nejlepším stavu a hlídat jejich pravidelný servis, který přispívá ke snížení spotřeby pohonných hmot. Udržujte také knihu jízd a hlídejte si spotřebu pohonných hmot i nájezdy kilometrů u jednotlivých zaměstnanců. Pomoci mohou také elektronické knihy jízd nebo nástroje pro správu vozového parku.
Pokud se na pořízení firemního vozidla teprve chystáte, zvažte možnost operativního nebo finančního leasingu, který pro vás může být finančně výhodnější kvůli rovnoměrnému rozložení nákladů do jednotlivých měsíců.
-
Dejte příležitost juniorům a stážistům
Stážisté a juniorní pracovníci mohou být pro firmu zajímavou možností, jak rozšířit tým a zároveň vychovávat nové talenty. Stáž by ale neměla být vnímána jen jako cesta k levné pracovní síle. Důležité je nastavit její náplň, podmínky i případnou odměnu tak, aby odpovídaly skutečně vykonávané práci a platným pravidlům.
Pokud se člověk během stáže osvědčí, můžete mu následně nabídnout dlouhodobější spolupráci. Výhodou je, že už zná prostředí firmy, její procesy i tým, takže může být jeho zapracování jednodušší a levnější než při hledání zcela nového kandidáta.
-
Buďte ekologičtí a spořiví
Každá firma by měla myslet a jednat udržitelně. Zamyslete se tedy, jestli se ve vaší firmě v nějaké oblasti zbytečně neplýtvá. Pokud zaměstnancům poskytujete třeba občerstvení jako benefit a nikdy se nespotřebuje, nebo se zbytečně tisknou štosy dokumentů, které pak putují do skartovače, je na místě vyřešit optimalizaci.
To samé platí o spotřebě energií. Používejte úsporné žárovky a snižte spotřebu elektřiny. Zkontrolujte izolace a těsnost oken, ušetříte tak za vytápění. Naučte své zaměstnance, aby nenechávali zbytečně zapojená elektronická zařízení, která nevyužívají. Vyplatit se může také pravidelně sledovat spotřebu energií a porovnávat ji v čase.
-
Opravdu potřebujete klasickou kancelář?
Provoz kanceláře představuje jeden z největších výdajů firem. Řada společností proto využívá hybridní režim práce, sdílené kanceláře (coworking) nebo menší prostory podle toho, kolik zaměstnanců je skutečně pravidelně na pracovišti. V některých případech může být řešením také virtuální sídlo.
Ne každému podnikání ale práce na dálku vyhovuje. Před změnou proto zvažte nejen samotnou úsporu za nájem, ale také potřeby zaměstnanců, klientů a charakter vašeho podnikání.
-
Zvažte barterovou spolupráci
Za všechno, co firma spotřebuje, nemusíte nutně platit penězi. S některými dodavateli nebo partnery se může dohodnout na barteru, tedy výměně „něčeho za něco“. Jestli vaše firma nabízí třeba marketingové služby, můžete je nedaleké restauraci nabídnout výměnou za dodávku obědů. Předem si ale vždy jasně stanovte hodnotu obou plnění a nezapomeňte barter správně zachytit také z účetního a daňového hlediska.
-
Zbavte se zbytečných poplatků.
Průběžně, alespoň jednou za rok, vyhodnocujte, jestli jsou pro vás stále výhodné podmínky, které vám poskytuje vaše banka, pojišťovna nebo třeba mobilní operátor. Často budete schopni vyjednat si lepší pozici a zbavit se zbytečných poplatků, nebo přejdete ke konkurenci, která nabídne výhodnější podmínky. Stejnou kontrolu proveďte také u energií, pronájmů, licencí, platebních terminálů nebo dalších pravidelně placených služeb.
-
Změňte marketingovou strategii.
Investujete velké sumy do propagace firmy? Pak se určitě zaměřte na to, jestli vám přináší výsledek, o který jste stáli. Není přitom podstatné, jestli investujete do online reklamy, sociálních sítí, tisku, billboardů nebo jiných kanálů. Důležité je sledovat, které aktivity skutečně přinášejí zákazníky, poptávky nebo jiný požadovaný výsledek.
Digitální marketingové aktivity lze obvykle dobře měřit a průběžně optimalizovat, ani zde ale neplatí, že levnější forma propagace je automaticky efektivnější.
Snížení provozních nákladů může v konečném důsledku přinést nejen finanční úspory, ale také zefektivnit fungování celé firmy. Podnikatelé, a především ti, kteří stojí v čele malých a středních firem, by proto měli pravidelně hledat způsoby, jak náklady optimalizovat, aniž by tím utrpěla kvalita produktů, služeb nebo pracovního prostředí.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Co dělat, když firmě hrozí sankce nebo kontrola z úřadu
Samotná hrozba sankce ještě neznamená, že je o výsledku rozhodnuto. Důležité je zjistit, co přesně příslušná kontrola z úřadu řeší, a začít jednat. Ignorování problému nepomůže, stejně jako ukvapená odpověď bez kontroly podkladů.
6 minut čtení
Kontrola z úřadu, výzva k doložení dokumentů nebo upozornění na možné porušení povinností dokážou podnikatele pořádně znervóznit. V praxi se podnikatelé často setkávají s kontrolou z Finanční správy (DPH, kontrolní hlášení), ze Státního úřadu inspekce práce (tzv. švarcsystém nebo nelegální zaměstnávání), z ČOI (spotřebitelské spory) nebo z ÚOOÚ (ochrana osobních údajů).
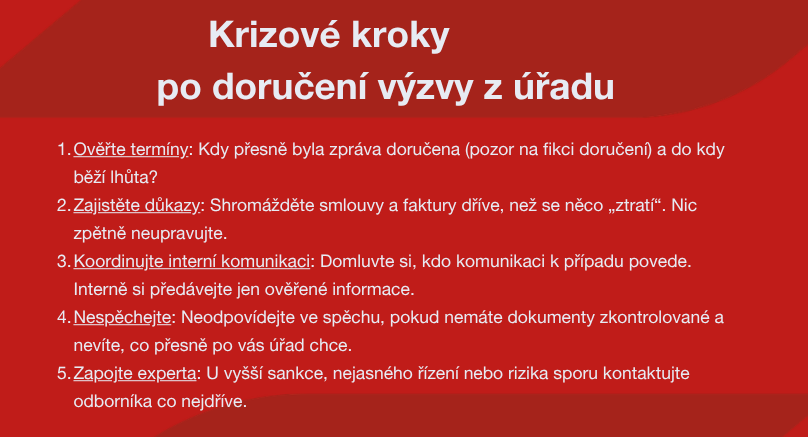
Lhůty nepodceňujte a dejte pozor na datovku
Největší chybou je problém ignorovat a datovou schránku neotvírat. Po 10 dnech od dodání totiž nastává tzv. fikce doručení. Dokument se může považovat za doručený a podle jeho povahy mohou začít běžet lhůty k reakci, odvolání nebo jinému procesnímu kroku. Pokud firma nereaguje ani na následné rozhodnutí nebo platební povinnost, může věc v krajním případě přejít až do fáze vymáhání.
U správního rozhodnutí činí obecná odvolací lhůta podle správního řádu 15 dnů ode dne jeho oznámení, pokud zvláštní zákon nestanoví jinak. U příkazu lze podle správního řádu podat odpor do 8 dnů od oznámení. Vždy se ale řiďte především poučením, které je uvedené přímo v doručeném dokumentu.
Nejdřív zjistěte, co vám vlastně přišlo
Ne každý dokument od úřadu znamená totéž. Výzva k doplnění podkladů je něco jiného než protokol z kontroly, příkaz nebo přímo rozhodnutí o uložení sankce.
Pokud jde například o kontrolní protokol, můžete se vyjádřit ke konkrétním kontrolním zjištěním. Podle kontrolního řádu lze proti nim zpravidla podat písemné a odůvodněné námitky do 15 dnů od doručení protokolu (pokud v něm není uvedena delší lhůta) a musí směřovat proti konkrétnímu zjištění. Samotný kontrolní protokol navíc ještě není rozhodnutím o pokutě. Na výsledky kontroly může teprve navazovat další správní řízení.
Dejte dohromady podklady a usměrněte komunikaci
Než začnete úřadu cokoli vysvětlovat, projděte si dokumenty, které s případem souvisejí – smlouvy, faktury, směrnice či e-mailovou komunikaci. Dokumenty zpětně neupravujte ani se nesnažte chybějící podklady dodatečně vytvářet.
Domluvte si, kdo bude komunikaci k případu koordinovat, a interně si předávejte jen ověřené informace. I uvnitř firmy se vyplatí komunikovat věcně, protože různé záznamy, emaily nebo poznámky mohou být později důležité pro doložení postupu firmy.
S úřadem následně komunikujte věcně a držte se faktů. Odpovídejte na to, na co se úřad skutečně ptá, a před odesláním si zkontrolujte, zda máte svá tvrzení čím doložit.
Kdy už přizvat odborníka
Menší a poměrně jasné pochybení dokáže firma často vyřešit sama. Jiná situace nastává, pokud hrozí citelná sankce, jde o složitý výklad předpisů, navazuje správní nebo daňové řízení, případ může poškodit pověst firmy nebo si nejste jistí, co přesně se stalo.
V takovém případě je rozumné obrátit se na advokáta nebo daňového poradce. S odbornou pomocí není dobré čekat až do chvíle, kdy uplynou důležité lhůty nebo odešlete vyjádření, které se bude později jen obtížně napravovat.
Kontrola pojištění odpovědnosti a provozních rizik
Řešení problémů s úřady a nespokojenými klienty může mít širší byznysové dopady. Samotné pokuty, penále nebo jiné sankce je potřeba vždy posuzovat podle konkrétní smlouvy, sjednaného rozsahu a výluk. Pojištění odpovědnosti ale může být důležité v navazujících situacích, například když je vůči firmě nebo členovi jejího orgánu uplatněn nárok na náhradu škody, nebo když je potřeba řešit právní pomoc v souvislosti se škodní událostí.
Vyřešením případu by navíc práce neměla končit. Cílem by nemělo být pouze vyřešit aktuální problém, ale také snížit riziko, že se podobná situace bude v budoucnu opakovat úpravou interních procesů.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
SME EnterPRIZE 2026: Vítězem je cirkulární NIL Textile
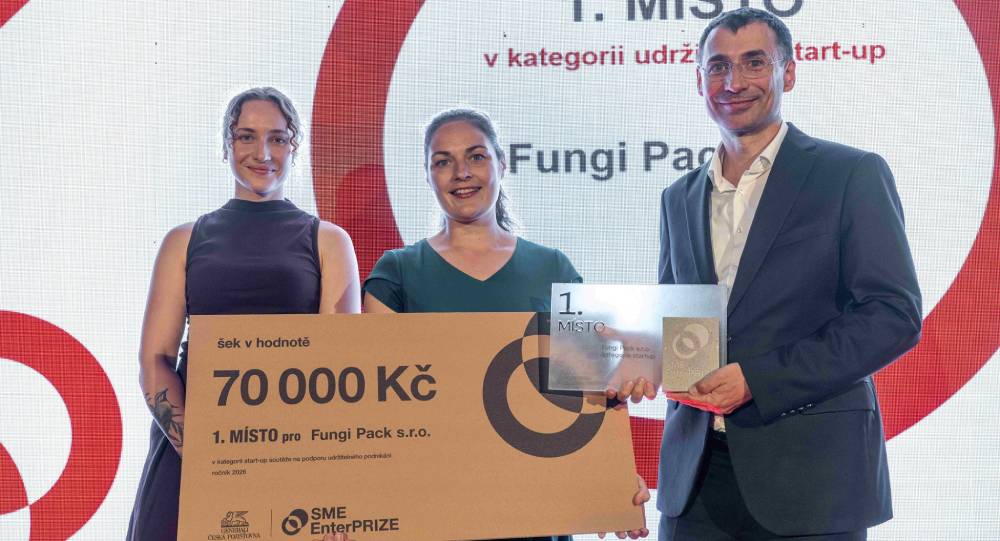
Šestý ročník soutěže SME EnterPRIZE od Generali České pojišťovny zná své vítěze. Ocenění pro nejudržitelnější malou a střední firmu získala společnost NIL Textile. Mezi start-upy uspěl tvůrce ekologických obalů Fungi Pack.
4 minuty čtení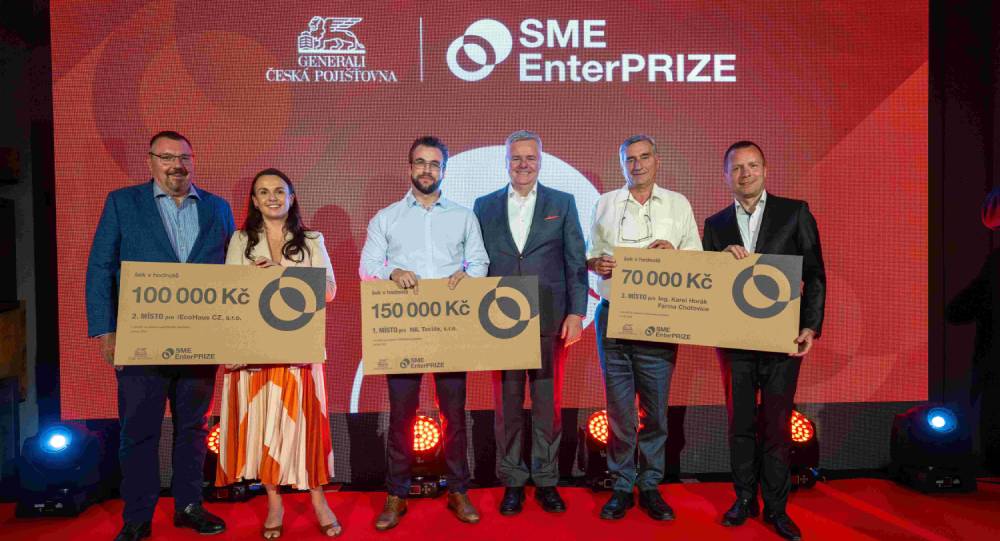
Generali Česká pojišťovna vyhlásila výsledky 6. ročníku soutěže SME EnterPRIZE. Do letošního ročníku se přihlásilo přes sto firem a start-upů z celé České republiky. Záměrem soutěže je oceňovat živnostníky, mikro, malé a střední firmy i start-upy, které ve svém podnikání prosazují zásady udržitelnosti a mají pozitivní dopad na planetu.
„Rekordní zájem o letošní ročník SME EnterPRIZE potvrzuje, že české firmy vnímají udržitelnost jako nedílnou součást svého podnikání a budoucího růstu,“ řekl Roman Juráš, generální ředitel Generali České pojišťovny. Dodává, že malé a střední podniky jsou klíčovou součástí ekonomiky a pojišťovna chce být jejich partnerem nejen při zvládání rizik, ale i při budování dlouhodobé odolnosti.
Triumf cirkulární módy a odpovědného přístupu
Ze dvou předkol postoupilo do finále deset společností, ze kterých odborná porota vybrala absolutní vítěze. První místo získala technologicko-textilní firma NIL Textile, s.r.o. z Ostravy. Společnost vyvíjí a vyrábí textilie z inovativních materiálů, jako jsou kukuřičné vlákno (PLA), recyklovaná bavlna, cirkulární polyester nebo bakteriální celulóza.
Kromě samotné výroby firma nabízí i systém zpětného odběru a recyklace textilu. Společnost díky tomu snižuje uhlíkovou stopu oděvů až o 70 % a spotřebu vody až o 98 % v porovnání s konvenční textilní výrobou.
„NIL Textile nás přesvědčil svou důkladností, promyšleností a dotaženou cirkularitou svého řešení. Využívá jako surovinu odpadní materiály a vyrábí z nich textilii s minimální vodní i uhlíkovou stopou,“ okomentovala rozhodnutí předsedkyně poroty Helena Továrková. Značka dodává své produkty do více než 20 zemí světa.
Na druhém místě se umístila společnost iEcoHaus CZ, s.r.o., která bodovala s ekologickou drogerií. Její vlajkový produkt, prací papírky, eliminuje spotřebu vody, výrazně snižuje emise při přepravě a přibližně 80 % jeho výroby probíhá v České republice. Třetí příčku obsadila rodinná Farma Choťovice majitele Ing. Karla Horáka. Tento zemědělský podnik propojuje chov zvířat, potravinářství, energetiku a gastronomii. Disponuje také vlastní bioplynovou stanicí, která vyrábí elektřinu a teplo pro celý areál.
Inovativní obaly z mycelia a záchrana tenisáků
Soutěž oceňuje již od roku 2023 také inovativní start-upy. Na první příčce se v této kategorii letos umístila společnost Fungi Pack, s.r.o.. Ta vyvíjí jednorázové ekologické obaly z mycelia a biomasy, které jsou po použití stoprocentně kompostovatelné i v domácích podmínkách. Ředitel odboru inovací agentury CzechInvest Filip Krůta ocenil, že nejde jen o prototyp, ale o funkční cirkulární provoz, který zakladatelka vybudovala od nuly.
Cenu studentů si pak odnesl projekt Dropp tennis od firmy gotenniseu, s.r.o.. Ten dává druhý život ohraným tenisovým míčkům, které by jinak končily na skládkách. Firma vybudovala sběrnou síť ve více než 280 tenisových klubech a ročně zpracuje přibližně 200 tisíc míčků.
Cena CEO a celoevropské finále v Bruselu
Novinkou 6. ročníku se stala cena CEO, kterou uděluje nejvyšší vedení pojišťovny pro výjimečný podnikatelský příběh. Získala ji firma Alf & Bet, s.r.o., která provozuje kavárny EMA espresso bar a řemeslnou pekárnu v Praze. Společnost uplatňuje principy cirkulární ekonomiky, přebytky daruje charitě a od dubna 2024 zcela eliminovala používání jednorázových kelímků.
Výherci hlavní kategorie získali kromě mediálního zviditelnění a networkingu také finanční prostředky na podporu svého byznysu. Jedna z prvních tří společností navíc bude reprezentovat české udržitelné podnikání na celoevropském finále. To se uskuteční na jaře 2027 v belgickém Bruselu a o postupujícím do něj teprve rozhodne mezinárodní porota soutěže.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Firemní benefity v praxi pro zaměstnavatele
Stravenky, penzijní spoření, home office a další zaměstnanecké výhody? V průvodci najdete, jak správně nastavit benefity, které zaměstnancům nabídnou skutečnou hodnotu, pomohou vám je udržet a zároveň umožní efektivně využít dostupné daňové výhody.
5 minut čtení
O kvalitní zaměstnance dnes firmy soutěží stále více a samotná mzda už často není jediným rozhodujícím faktorem. O tom, zda si firma své lidi udrží, stále častěji rozhoduje také balíček zaměstnaneckých výhod (od finančních příspěvků přes podporu stravování až po možnost práce z domova). Projděte si přehled nejdůležitějších oblastí zaměstnaneckých benefitů a proklikněte se rovnou k podrobným článkům na našem blogu.
1. Finanční benefity a jejich daňové výhody
Příspěvky na penzijní spoření nebo životní pojištění patří mezi dlouhodobě oblíbené zaměstnanecké benefity. Zaměstnanci je oceňují jako formu finanční podpory do budoucna a firmy zase mohou při správném nastavení využít jejich daňové výhody.
-
Proč je penzijní spoření dlouhodobě žádaný benefit: firma z příspěvků do 50 000 Kč ročně na zaměstnance neodvádí sociální ani zdravotní pojištění
Doplňkové penzijní spoření: cenný benefit pro zaměstnance -
Povinný příspěvek zaměstnavatele pro náročné profese: Od ledna 2026 mají zaměstnavatelé zákonnou povinnost přispívat na penzijní spoření zaměstnancům vykonávajícím vybrané rizikové práce.
Rizikové profese 2026: Koho se týká povinný příspěvek?
-
Jak nastavit benefitový balíček, aby byl originální i daňově výhodný: přehled nejžádanějších benefitů a jejich dopad na daňové přiznání firmy i zaměstnanců
Firemní zaměstnanecké výhody: Nebojte se být originální
2. Stravování a nepeněžní benefity
Kvalitní stravování patří dlouhodobě mezi nejžádanější zaměstnanecké benefity. Firmy ale dnes stále častěji hledají i jiné možnosti než klasické stravenky a přizpůsobují nabídku potřebám svých zaměstnanců.
-
Jak zaměstnance v práci dobře „nakrmit": přehled možností od stravenkového paušálu přes firemní kantýnu až po příspěvky na jídlo
Jídlo ve firmě: Co můžete zaměstnancům nabídnout?
3. Home office a flexibilní pracovní doba
Práce z domova a flexibilní pracovní doba se v posledních letech staly běžnou součástí pracovního prostředí a pro mnoho zaměstnanců patří mezi očekávané benefity. Zákoník práce zároveň stanovuje jasná pravidla pro jejich využívání, včetně podmínek pro náhradu nákladů.
-
Jak nastavit náhrady nákladů a pravidla pro home office ve firmě: paušál 4,70 Kč za hodinu, povinná písemná dohoda i pravidla BOZP při práci z domova
Homeoffice pro podnikatele: Jak nastavit náhrady a pravidla -
Co nová pravidla pro práci na dálku znamenají pro zaměstnavatele: rozvržení pracovní doby, dohody i povinnosti vůči vybraným skupinám zaměstnanců
Práce na dálku: Nová pravidla pro podnikatele
4. Benefitové programy v praxi
Firmy nemusí vytvářet systém zaměstnaneckých výhod úplně od začátku. Inspiraci mohou najít také v komplexních benefitových programech, které propojují více různých výhod do jednoho řešení.
-
Jak funguje program zaměstnaneckých výhod od Generali: slevy a benefity pro firmy, obce i jejich zaměstnance
Program zaměstnaneckých výhod Generali: Benefity pro firmy, obce i zaměstnance
5. Work-life balance, vzdělávání a vztahy na pracovišti
Zaměstnanecké benefity nejsou pouze o finančních odměnách nebo volnu navíc. Pro dlouhodobou spokojenost zaměstnanců je důležitá také možnost profesního růstu, dobré vztahy na pracovišti a podpora rovnováhy mezi pracovním a osobním životem.
-
Jak zlepšit atmosféru a spolupráci v týmu: praktické tipy na budování zdravých pracovních vztahů
Deset tipů, jak můžete mít ve firmě lepší pracovní vztahy -
Co očekává mladá generace od zaměstnavatele: důraz na vzdělávání, kariérní růst a work-life balance jako klíč k udržení mladých talentů
Generace Z na trhu práce: Co očekává tato generace od zaměstnavatele
Potřeby zaměstnanců se stejně jako pracovní prostředí neustále mění a benefity, které fungovaly před několika lety, dnes už nemusí stačit. Ať už svůj systém zaměstnaneckých výhod teprve nastavujete, nebo hledáte inspiraci pro jeho vylepšení, výše uvedené články vám pomohou najít řešení, které bude odpovídat potřebám vaší firmy i zaměstnanců.
Kvalitní zákaznický servis: Jak si získat a udržet spokojené zákazníky
Dobrá cena, kvalitní produkt nebo služba jsou důležité. O tom, jestli se zákazník vrátí, ale často rozhoduje i něco jiného. Jak s ním firma komunikuje, jak rychle reaguje a jak se zachová ve chvíli, kdy se něco nepovede.
6 minut čtení
Dobrá cena, kvalitní produkt nebo služba jsou důležité. O tom, jestli se zákazník vrátí, ale často rozhoduje i něco jiného. Jak s ním firma komunikuje, jak rychle reaguje a jak se zachová ve chvíli, kdy se něco nepovede.
Skvělý produkt může shodit jeden telefonát, jeden neochotný zaměstnanec nebo dohady při reklamaci. Zákaznický servis není jen záležitostí velkých korporací s vlastní infolinkou. Pro menší firmu nebo živnostníka jde o praktický nástroj, který pomáhá udržet zákazníky a chránit dobré jméno firmy. Získat nového zákazníka bývá často náročnější než udržet toho stávajícího. Právě promyšlené procesy a profesionální komunikace rozhodují o tom, jak si zákazník vaši firmu zapamatuje.
Co si ve firmě prakticky nastavit
První zkušenost s firmou zákazník získává často dřív, než něco koupí. Může hledat informace na webu, psát e-mail nebo volat kvůli ceně či dostupnosti. Proto je důležité, jak snadno se dostane k informacím, které potřebuje.
Klientské dotazy by neměly zůstávat jen v soukromých zprávách nebo roztříštěných e-mailech, kde se požadavky rychle ztratí. I malá firma by měla mít jednoduchý servisní systém a jasná pravidla:
-
Určení rolí a reakční doby: Stanovte si, kdo odpovídá na dotazy a do kdy má přijít první reakce. Vyplatí se také určit, kdy se problém předává dál (eskaluje). Například když zákazník žádá kompenzaci nad předem stanovenou částku, hrozí veřejná stížnost, jde o reklamaci, nebo se situace může změnit ve spor.
-
Jednoduchá evidence (CRM): I sdílená tabulka stačí. Zapisujte si jméno zákazníka, problém, datum přijetí, aktuální stav řešení, odpovědnou osobu a konečný výsledek.
-
Vzory odpovědí (šablony): Pomáhá mít připravené texty pro nejčastější situace – potvrzení přijetí dotazu, omluvu za zpoždění, žádost o doplnění informací, potvrzení reklamace nebo návrh kompenzace.
Servis v praxi podle oborů
Zákazník by měl vědět, na čem je, ještě před samotným nákupem nebo objednávkou. Očekávání a procesy se liší podle typu podnikání:
-
E-shop může zákazníkovi automaticky potvrdit objednávku, poslat informaci o expedici a mít na webu jasně a srozumitelně popsaný postup vrácení zboží.
-
Řemeslník může předem vysvětlit, kdy přesně přijede, co zákazník musí do té doby připravit a co se stane, když se zakázka z objektivních důvodů zdrží.
-
Poradenská firma může po schůzce odeslat stručné shrnutí domluvených kroků a jasný termín dalšího kontaktu.
Řešení stížností a zákonné reklamační minimum
Chyby se nevyhýbají žádné firmě. Objednávka se může zpozdit nebo zákazník nemusí být spokojený. Pokud prodáváte spotřebitelům, nestačí ale jen vstřícná komunikace. U reklamací je potřeba dodržet také zákonné postupy.
Česká obchodní inspekce uvádí, že reklamace včetně odstranění vady musí být vyřízena bez zbytečného odkladu, nejpozději do 30 dnů od uplatnění reklamace (pokud se s prodejcem nedohodnete na delší lhůtě). Podnikatel má také povinnost vydat potvrzení o uplatnění reklamace a následně i potvrzení o jejím vyřízení, případně písemné odůvodnění zamítnutí.
Pokud si zákazník stěžuje veřejně a napíše negativní recenzi, reagujte věcně, stručně a bez hádky. Ukažte snahu problém řešit a ideálně vyzvěte klienta k přesunutí detailů do soukromé komunikace (e-mail, telefon).
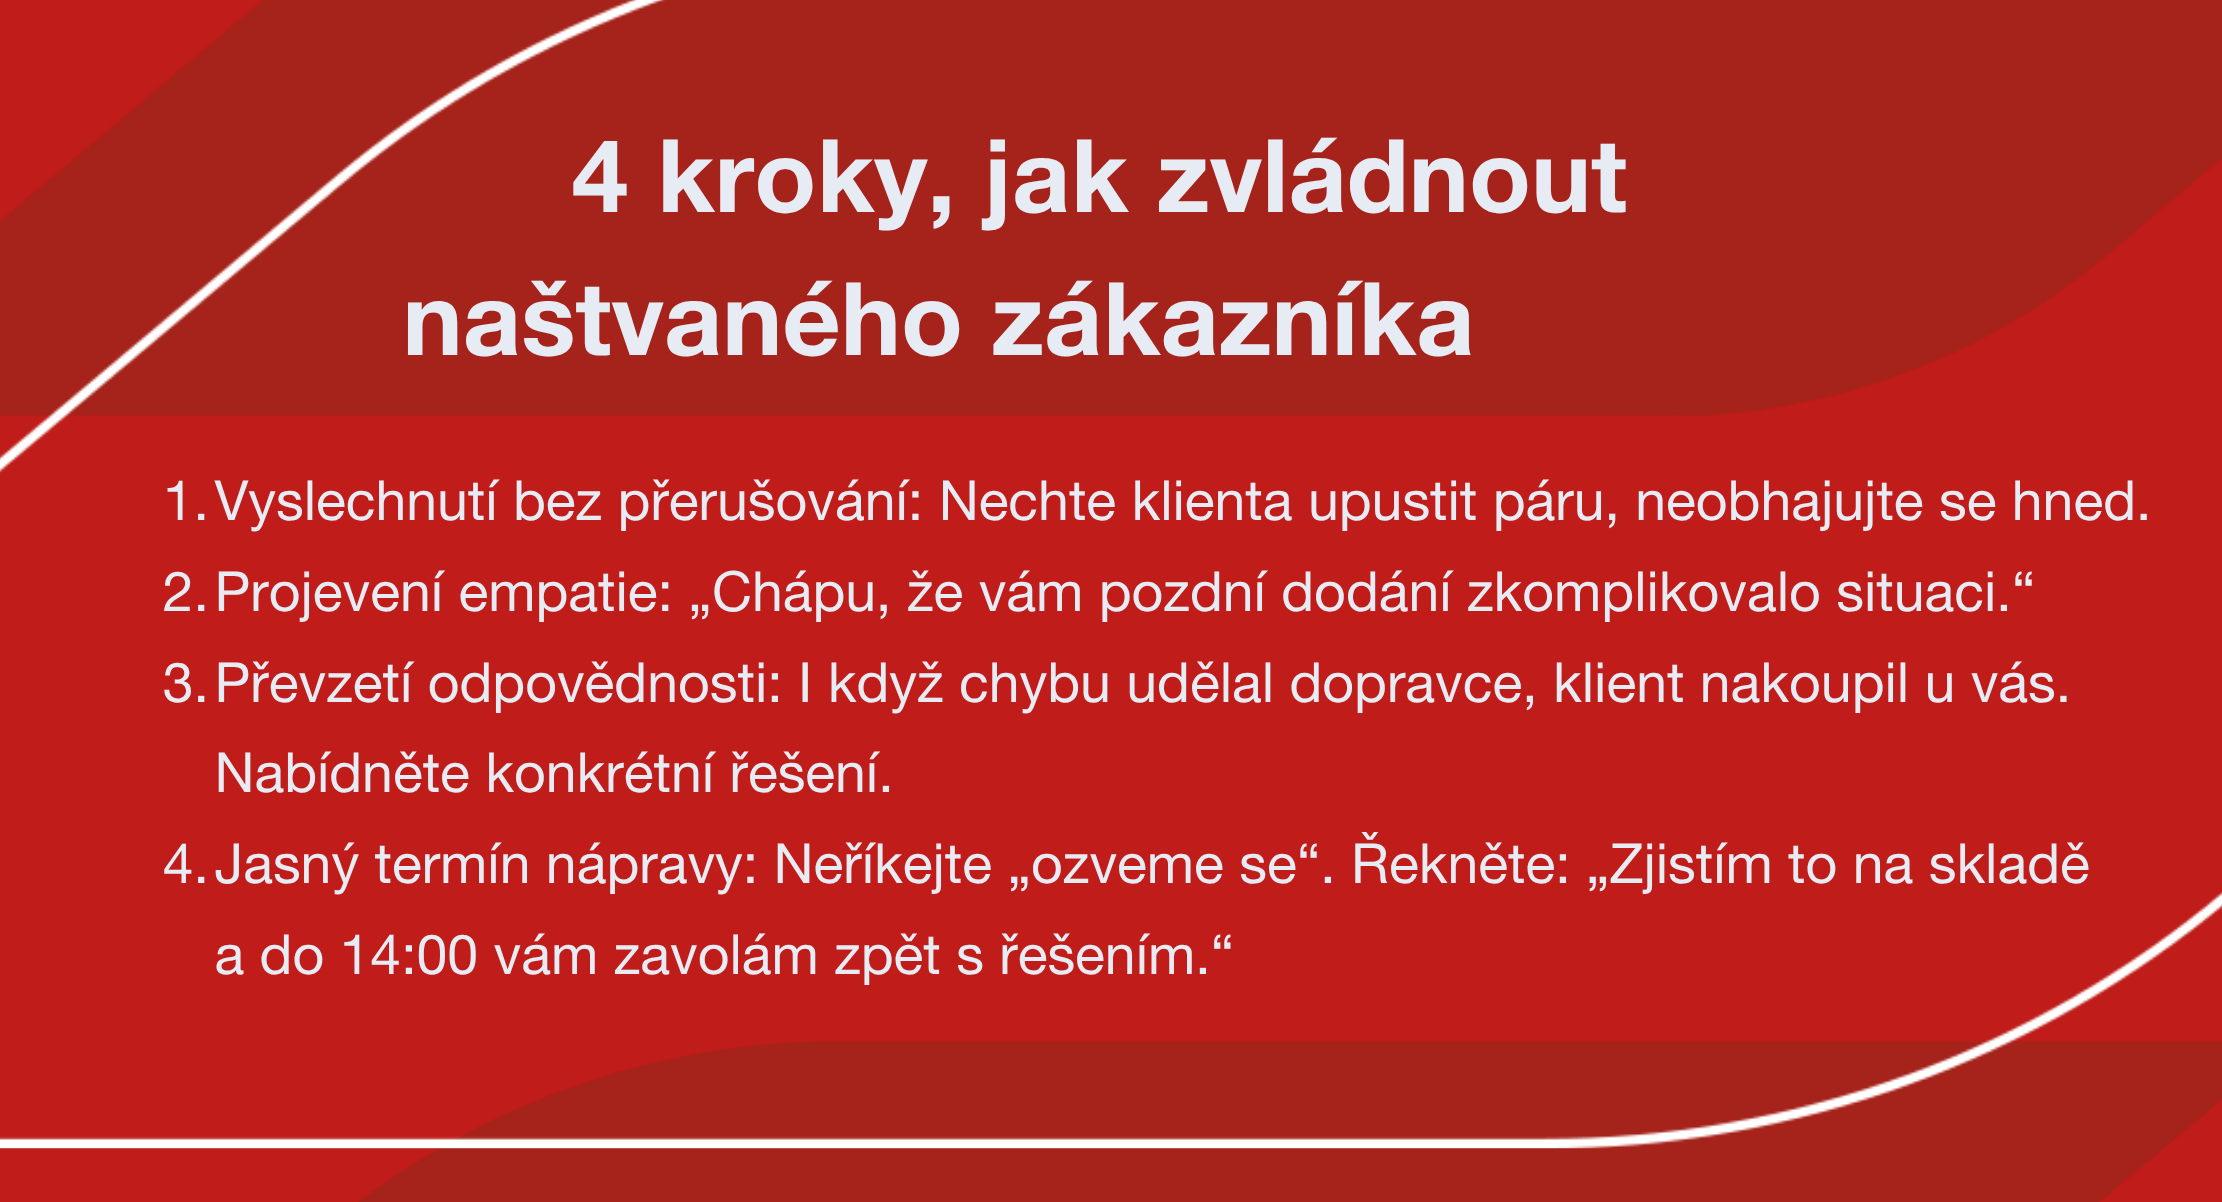
Péče po zakázce
Vztah se zákazníkem nemusí skončit zaplacenou fakturou. Po dokončení zakázky dává smysl poslat dotaz na spokojenost, návod k používání nebo připomenutí budoucího servisu (tzv. aftercare).
Pokud navazující komunikace přechází do marketingu, například pravidelné nabídky nebo newsletteru, je potřeba řešit pravidla pro obchodní sdělení a práci s osobními údaji. Jiná pravidla platí pro servisní informaci k zakázce a jiná pro marketingovou nabídku.
Komunikace jako štít a řízení rizik
Zákaznický servis není jen o dojmu, ale funguje i jako prevence sporů. Včasná komunikace dokáže zachytit vyhrocené situace, ať už jde o poškozenou věc, nebo údajnou finanční ztrátu ze špatné rady. Pro tyto případy se vyplatí krýt si záda pojištěním obecné odpovědnosti od Generali České pojišťovny, které pomůže s náhradou škody, náklady řízení i právní ochranou. Drobní podnikatelé a živnostníci si ho navíc mohou v rámci produktu Jistota 2.0 sjednat i samostatně, a to s praktickými limity od 5 do 25 milionů korun.
Kvalitní péče zkrátka nevzniká tím, že odpovídáte okamžitě, ale tím, že má firma jasná vnitřní pravidla. Když zákazník přesně ví, na čem je a co bude následovat, působíte navenek vždy klidně a profesionálně.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Newsletter jako komunikační kanál: Jak ho využít v podnikání
Newsletter může působit jako tradiční nástroj, přitom je to opravdový poklad, který stále funguje. Jeho výhodou je, že umožňuje komunikovat přímo s lidmi, kteří už o vaši firmu nebo nabídku projevili zájem. Nemusíte spoléhat na algoritmy sítí nebo čekat, až se zákazník znovu vrátí na web.
6 minut čtení
Aby newsletter fungoval, nestačí občas poslat slevu nebo přehled novinek. Důležitý je obsah. Záleží také na pravidelnosti a na tom, jak s kontakty pracujete.
Proč má newsletter v komunikaci své místo
Newsletter pomáhá udržet vztah se zákazníky i v době, kdy zrovna nenakupují. Připomíná jim vaši značku, představuje novinky a poskytuje prostor pro obsah, na který je na sítích málo místa. Zásadní výhodou je, že si databázi kontaktů budujete pro vlastní komunikaci a můžete s ní dlouhodobě pracovat.
To ale neznamená, že každý e-mail musí agresivně prodávat. Pokud budou zprávy obsahovat jen nabídky a slevy, příjemce o ně brzy ztratí zájem. Úspěšný newsletter střídá obchodní sdělení s informacemi, které čtenáře skutečně obohatí.
Newsletter se neposílá z běžné e-mailové schránky ručním kopírováním adres do kopie. K tomu slouží speciální e-mailingové nástroje, například Mailchimp, Ecomail, SmartEmailing nebo podobné služby. V nich si firma nahraje kontakty, připraví vzhled newsletteru, naplánuje odeslání a po rozesílce vidí základní výsledky: kolik lidí e-mail otevřelo, kdo klikl na odkaz a kdo se odhlásil. Důležité je i to, že tyto nástroje umí do zprávy automaticky vložit odhlašovací odkaz a pomáhají udržovat databázi kontaktů přehledněji než běžná schránka.
Co by měl newsletter obsahovat
Před odesláním si položte otázku: Co si z e-mailu odnese jeho příjemce? Může to být užitečná informace, inspirace, konkrétní nabídka nebo řešení problému. Pokud newsletter nemá pro čtenáře jasnou hodnotu, samotná pravidelnost vás nezachrání.
Před odesláním si položte otázku: Co si z e-mailu odnese jeho příjemce? Může to být užitečná informace, inspirace, konkrétní nabídka nebo řešení problému. Pokud newsletter nemá pro čtenáře jasnou hodnotu, samotná pravidelnost vás nezachrání.
Prakticky může newsletter vypadat různě:
-
E-shop může poslat sezónní výběr produktů a návod, jak je správně vybrat.
-
Restaurace upozorní na nové menu nebo volné termíny k rezervaci.
-
Účetní kancelář připomene daňové termíny a změny v legislativě.
-
Řemeslník může ukázat nedávnou realizaci a přidat tři chyby, kterým se při zakázce vyhnout.
- Poradce pošle stručný checklist nebo odpověď na častý dotaz klientů.
Nezapomeňte na uvítací e-mail
První zpráva po přihlášení často rozhoduje o úspěchu. Užitečné je připravit si uvítací e-mail (welcome kampaň). Novému odběrateli stručně připomene, k čemu se přihlásil, jak často bude zprávy dostávat a jaký typ obsahu může čekat. Současně mu může nabídnout první užitečný materiál – například checklist, návod nebo přehled nejčastějších otázek. Tuto kampaň nastavíte v e-mailingovém nástroji jen jednou a následně se odesílá automaticky.
Předmět zprávy rozhoduje o úspěchu
Newsletter často selže ještě před otevřením. Velkou roli hraje předmět e-mailu, který by měl jasně říct, proč má příjemce zprávu otevřít. Fungují konkrétní přínosy, termíny, sezónní upozornění nebo řešení častého problému. Naopak klamavé předměty a příliš agresivní sliby poškozují důvěru a u obchodních sdělení jsou i právně rizikové.
Jak často posílat a jak segmentovat
Univerzální frekvence neexistuje. Restaurace bude komunikovat jinak než poradenská firma. Důležitější než vysoká četnost je pravidelnost. Když se rozhodnete pro jeden e-mail měsíčně, držte tento rytmus dlouhodobě. Není vhodné několik týdnů posílat zprávy každý den a pak se na tři měsíce odmlčet.
Jeden e-mail nemusí být pro všechny
Jak databáze roste, rozdělte kontakty podle toho, co zákazníky zajímá. Menší firma může začít jednoduše. Stačí rozlišit nové odběratele, stálé zákazníky, zákazníky po nákupu, neaktivní kontakty a lidi, kteří se zajímají o konkrétní službu (tzv. segmentace pomocí štítků). Není nutné mít desítky skupin. Důležité je neposílat všem všechno.
Sledujte, co funguje, ale čtěte data správně
Rozesláním práce nekončí. E-mailingové nástroje ukazují otevření zprávy, prokliky nebo odhlášení. Míru otevření (Open Rate) berte ale spíše orientačně, protože ji mohou zkreslovat technická nastavení schránek (např. Apple Mail).
Důležitější je sledovat, zda lidé klikají na odkazy, odpovídají, rezervují termíny, stahují materiály nebo nakupují. Právě tyto akce (prokliky a konverze) lépe ukazují, jestli newsletter pomáhá plnit obchodní cíl a zda na něj cílová skupina reaguje.
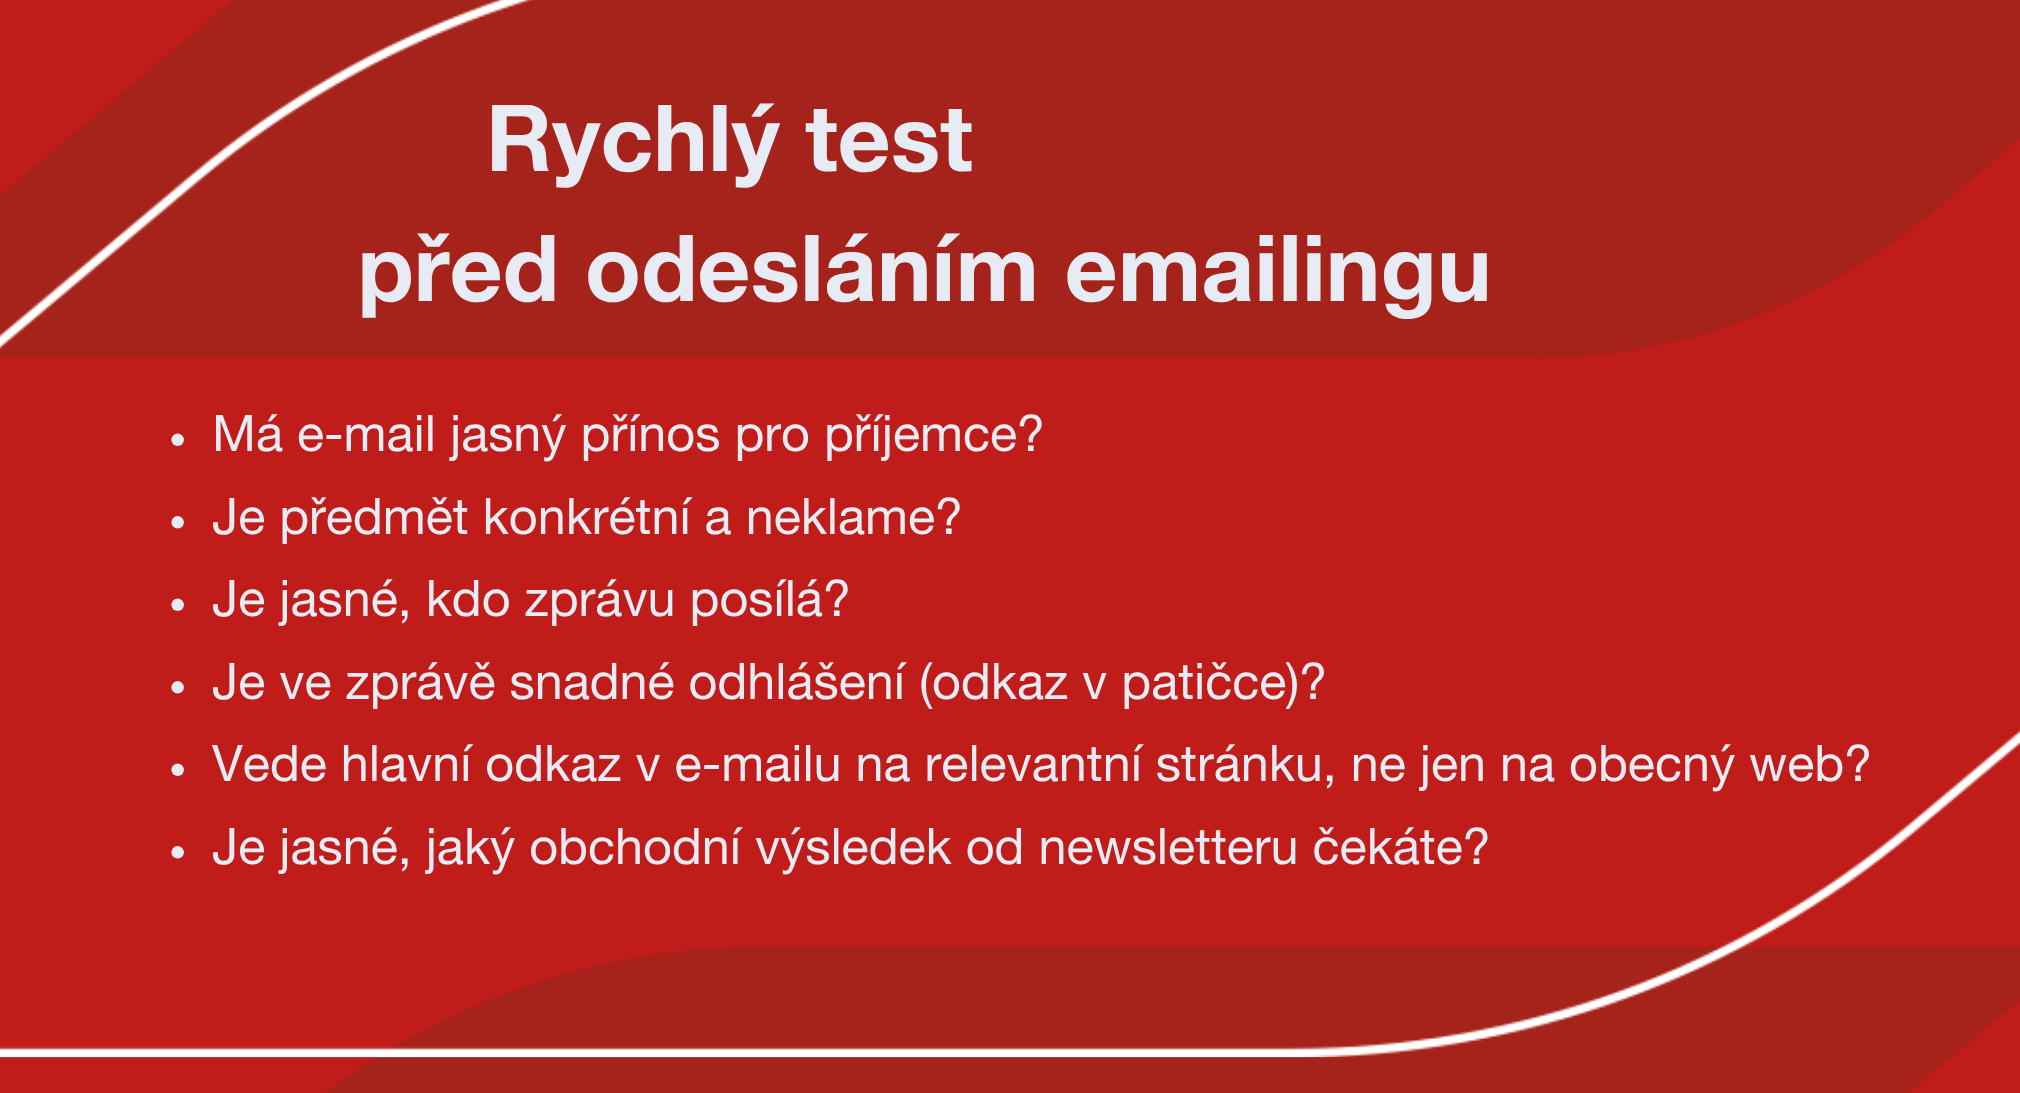
Pozor na pravidla (GDPR a ÚOOÚ)
E-mailové adresy nelze bez omezení sbírat a používat pro marketing. Zde jsou základní pravidla:
-
U lidí, kteří nejsou vašimi zákazníky, je pro zasílání obchodních sdělení obecně potřeba výslovný předchozí souhlas.
-
Zákon (č. 480/2004 Sb.) umožňuje využít kontakt stávajícího zákazníka pro obchodní sdělení k vlastním obdobným výrobkům nebo službám, pokud byl kontakt získán v souvislosti s prodejem. Zákazník ale musí mít jasnou, jednoduchou a bezplatnou možnost toto využití odmítnout při získání kontaktu i v každé další zprávě.
-
Veřejně dostupná adresa na internetu sama o sobě neznamená souhlas s odběrem newsletteru.
Základní právní checklist a hygiena databáze
Před první rozesílkou si ověřte pět věcí: víte, odkud kontakt pochází, máte souhlas nebo splňujete podmínky zákaznického režimu, umíte souhlas doložit, je v každé zprávě snadné odhlášení a je jasné, kdo sdělení posílá. Obchodní sdělení musí být jasně označené (ÚOOÚ doporučuje např. označení „newsletter“, „novinky“ nebo „akce“).
Pokud používáte externí nástroj pro rozesílku, ověřte si také, jak pracuje s osobními údaji, kde data ukládá a zda máte smluvně ošetřené zpracování kontaktů (zpracovatelská smlouva). Nezapomínejte databázi pravidelně čistit od neaktivních kontaktů, které mohou zhoršovat doručitelnost vašich zpráv.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Těhotenství a OSVČ: Jak se správně finančně zajistit
Narození dítěte je pro podnikatelky velkou finanční zkouškou. Na rozdíl od zaměstnankyň musí OSVČ plánovat mnohem dříve, jinak riskují, že zůstanou bez podpory. Finanční koučka Viola Hejlová, známá jako Mazaná matka, vysvětluje, jak nastavit rodinný rozpočet, proč vyčerpat rodičovský příspěvek co nejrychleji a na jaká rizika nezapomenout.
6 minut čtení
Jaký je hlavní rozdíl v přípravě na mateřství mezi zaměstnankyní a podnikatelkou?
Zaměstnankyně může situaci začít řešit až ve chvíli, kdy zjistí, že je těhotná. Pokud měla pracovní smlouvu, má na peněžitou pomoc v mateřství nárok automaticky a výpočet se odvíjí z jejích reálných příjmů. Maminka OSVČ je ale ve výrazně horší pozici a musí plánovat dopředu. Pokud si neplatila dobrovolné nemocenské pojištění, je téměř nereálné, aby na mateřskou vůbec dosáhla.
Co přesně musí OSVČ udělat, aby nezůstala bez prostředků?
Musí se na úřadu (ČSSZ) přihlásit k dobrovolnému nemocenskému pojištění. Minimální měsíční záloha se pohybuje kolem tří set korun, ale strategicky je mnohem lepší zjistit si na základě předchozích příjmů své maximum a to si začít platit. Aby byla splněna podmínka pro přiznání mateřské, musí toto pojištění odvádět minimálně tři měsíce před plánovaným početím.
Jak se na výpadek příjmů připravit z pohledu rodinného rozpočtu?
Úplným základem je zjistit, za co rodina aktuálně utrácí. Doporučuji sledovat výdaje alespoň tři měsíce v kuse pomocí mobilní aplikace nebo rovnou v internetovém bankovnictví, které dnes už umí platby automaticky třídit do kategorií. Obecné pravidlo říká, že by rodina měla mít připravenou finanční rezervu ve výši tří až šesti měsíců svých standardních výdajů.
Rodičovský příspěvek od státu je v roce 2026 350 000 Kč. Jaká je nejlepší strategie jeho čerpání, obzvlášť v dnešní době?
Z hlediska inflace je tou nejlepší variantou vyčerpat peníze co nejrychleji, protože ty peníze mají dnes mnohem větší hodnotu, než budou mít za tři roky. Pro maminky OSVČ se zde ale nabízí jeden mazaný tip. Před úplným vyčerpáním dává smysl si částku snížit na absolutní minimum, například na padesát korun měsíčně, a dobu čerpání si tak natáhnout. Důvodem je to, že po dobu pobírání příspěvku může OSVČ fungovat v režimu vedlejší činnosti, což jí přináší výhody při platbě sociálního pojištění.
Kolik vlastně takové malé dítě stojí?
Ten rozptyl je obrovský, můžete za výbavičku utratit téměř nulu, ale klidně i tři sta tisíc korun. Největší finanční náraz je vždy to první dítě. U druhého dítěte už většinou zjistíte, že kromě plenek nepotřebujete navíc skoro nic a náklady rapidně klesají. Velkou část výdajů, včetně těhotenských prohlídek nebo nadstandardního pokoje v porodnici, lze navíc částečně proplatit z fondu prevence u zdravotní pojišťovny. Chce to jen pečlivost a skenovat si účtenky.
Ztráta příjmu může pro ženu znamenat ztrátu pocitu finanční svobody. Jak si v páru nastavit účty?
Nejlepší praxí je mít jeden společný účet, u kterého jsou ale oba partneři vedeni jako rovnocenní majitelé, nikoliv jen jako disponenti. Na tento účet posílají partneři peníze poměrově. Z něj se hradí veškerý provoz domácnosti a potřeby pro děti. Každému by ale měla zůstat část vlastních peněz, které utrácí čistě podle svého uvážení, aniž by je musel před tím druhým obhajovat.
Podnikání i rodina stojí na řízení rizik. Kdy dává smysl sjednat si pojištění?
Dlouho jsem nebyla fanouškem pojištění, dokud jsem měla dostatečně velký finanční polštář. Pojištění má ale naprostý smysl ve chvíli, kdy nemáte rezervy na to, abyste ztrátu nahradili z vlastní kapsy. Typickým příkladem je pojištění živitele rodiny. Pokud by při výpadku jeho příjmu rodina neměla z čeho platit hypotéku a přišla o střechu nad hlavou, je to nutnost. Stejně tak je s malými dětmi velmi důležité pojištění odpovědnosti za škodu, protože děti mohou snadno zničit cizí majetek.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Firemní dárky a reklamní předměty vybírejte s rozmyslem
Blíží se Vánoce, firma slaví výročí nebo se chystáte na veletrh. Právě v takových chvílích podnikatelé často řeší, jaký firemní dárek vybrat. Nabídka je dnes velmi široká, ale ne každý předmět splní svůj účel. Dobře zvolený dárek dokáže poděkovat za spolupráci, připomenout vaši firmu a zanechat profesionální dojem.
5 minut čtení
Při výběru se nevyplatí rozhodovat jen podle ceny nebo vzhledu. Důležité je především to, komu je dárek určen a při jaké příležitosti jej předáváte. Nejde jen o hodnotu dárku, ale hlavně o jeho vhodný výběr. Hodnota je přesto důležitá, a to kvůli daňovým pravidlům i tomu, aby dárek nepůsobil nepřiměřeně.
Rozdíl mezi dárkem a reklamním předmětem
Pojmy firemní dárek a reklamní předmět se často používají jako synonyma, ve skutečnosti ale nemusí znamenat totéž. Rozdíl není jen slovní. Reklamní nebo propagační předmět může být při splnění zákonných podmínek daňově uznatelný. Běžný dar nebo pohoštění se naopak často posuzuje jako reprezentace, která do daňově uznatelných nákladů nepatří.
Praktické je rozlišit si aktivity do tří základních kategorií. Každá má totiž jiný účel, rozpočet i daňové souvislosti:
-
Drobné reklamní předměty: Rozdávají se širšímu publiku (veletrhy, konference) a slouží primárně k propagaci značky.
-
Kvalitnější firemní dárky: Směřují ke stálým klientům a obchodním partnerům jako poděkování za dlouhodobou spolupráci.
-
Interní dárky: Představují pozornost pro zaměstnance a řídí se odlišnými pravidly.
Daňová uznatelnost a nejčastější nástrahy
Při pořizování reklamních předmětů je zásadní myslet na legislativu. Reklamní nebo propagační předmět může být daňově uznatelný, pokud je opatřen jménem nebo ochrannou známkou poskytovatele, případně názvem propagovaného zboží nebo služby. Jeho hodnota bez DPH nesmí přesáhnout 500 Kč za kus a nesmí jít o předmět spotřební daně.
Prakticky to znamená, že zápisník s logem firmy v hodnotě 180 Kč bez DPH může při splnění dalších podmínek fungovat jako daňově uznatelný reklamní předmět. Láhev vína s logem za stejnou cenu už ale problém řeší, protože alkohol patří mezi předměty spotřební daně. U dražšího dárku bez reklamního označení se naopak může jednat o reprezentaci.
Pozor na alkohol. Od roku 2024 už se jako daňově uznatelný reklamní předmět neuplatní ani tiché víno, i kdyby bylo označené logem a stálo méně než 500 Kč bez DPH.
U plátců DPH je potřeba vedle daňové uznatelnosti řešit právě i DPH. U dárků malé hodnoty do 500 Kč bez DPH a obchodních vzorků mohou platit odlišná pravidla než u běžných darů. Daň z příjmů a DPH proto není dobré směšovat a větší akce se vyplatí předem konzultovat s účetní nebo daňovým poradcem.
Dárky pro zaměstnance
Firemní dárky mohou být také poděkováním zaměstnancům. U nich je ale potřeba řešit jiný daňový režim než u reklamních předmětů pro klienty nebo obchodní partnery. Nelze je zkrátka hodit do jednoho pytle.
Záleží na tom, zda jde o benefit, odměnu za práci nebo jiné plnění zaměstnanci. Jinak se bude posuzovat drobný dárek k pracovnímu výročí, jinak odměna za splněný obchodní cíl nebo hodnotnější plnění, které fakticky nahrazuje část mzdy. Předání takové pozornosti pomáhá vytvářet příjemnější firemní kulturu, ale vždy je nutné postupovat podle aktuálních pravidel pro zdanění benefitů a mezd.
Praktické příklady podle situace
Nejdříve přemýšlejte, jaké předměty používají lidé z vaší cílové skupiny a ty obrandujte. Na veletrh a pro širší publikum se hodí jiný typ předmětu než pro dlouholetého obchodního partnera. Fungují drobné a použitelné věci, například zápisník, tužka, textilní taška, láhev na vodu. Cílem není ohromit, ale připomenout firmu a usnadnit další kontakt.
Pro stálé klienty a obchodní partnery dává smysl kvalitnější a osobnější dárek. Může jít například o prémiové pero, lokální produkt, praktickou sadu nebo dárek navázaný na obor spolupráce. Bodují i charitativní dary. Branding by měl být spíš decentní, aby dárek nepůsobil jako reklamní nosič.
Pro zaměstnance je dobré volit dárky, které odpovídají firemní kultuře a příležitosti. Jiný dárek se hodí k Vánocům, jiný k pracovnímu výročí nebo po dokončení náročného projektu. U hodnotnějších plnění je potřeba předem ověřit daňový režim a způsob zaúčtování.
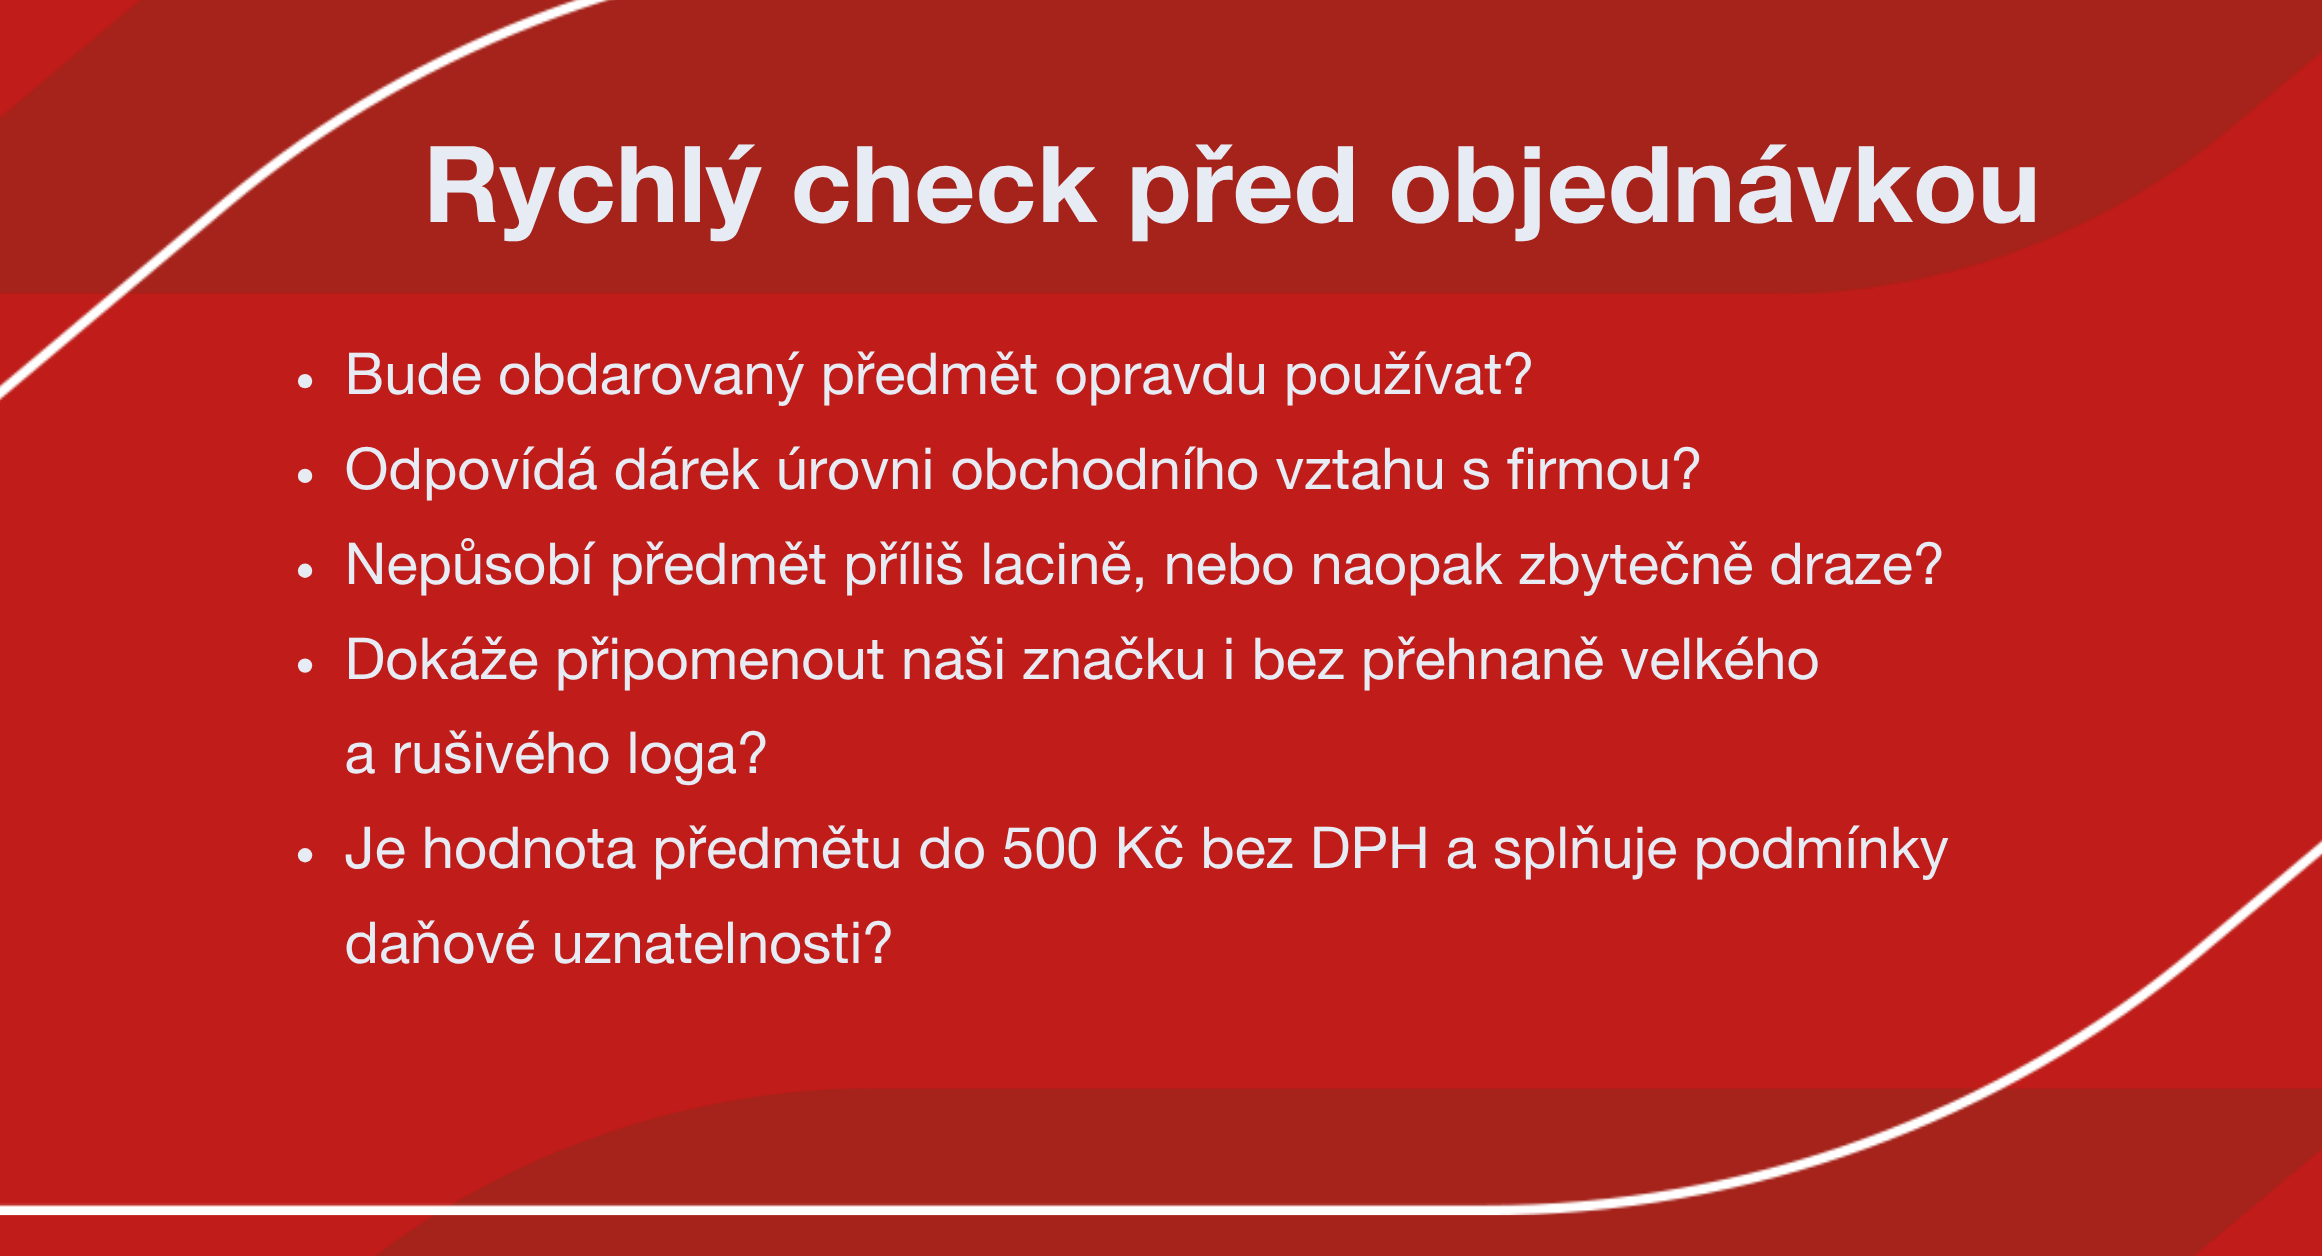
Co raději nevybírat
Pozor na předměty, které sice vypadají efektně v katalogu, ale v praxi rychle skončí v šuplíku. Typicky jde o levné plastové drobnosti, nekvalitní elektroniku, příliš křiklavý potisk, univerzální dárkové balíčky bez vztahu k příjemci nebo předměty, které jsou složité na doručení a skladování. U potravin, kosmetiky nebo elektroniky je navíc potřeba hlídat kvalitu, trvanlivost, bezpečnost a případné reklamace.
U významnějších obchodních partnerů je vhodné myslet i na interní pravidla příjemce. Některé firmy, veřejné instituce nebo korporáty mají přísná pravidla pro přijímání dárků a příliš hodnotný dárek může být spíš komplikací než pozorností.
Načasování, logistika a měření úspěchu
Úspěch firemních dárků často ztroskotá na špatném plánování. U větších objemů je dobré řešit dárky s dostatečným předstihem. Do harmonogramu patří výběr dodavatele, schválení návrhu, výroba, kontrola vzorku, potisk, balení, skladování a samotné doručení. U vánočních dárků se příprava na poslední chvíli rychle prodraží a riskujete, že zboží nebude skladem.
Stejně důležité je vyhodnocení. U větších kampaní se vyplatí sledovat, co dárky přinesly. Například kolik kontaktů vzniklo na veletrhu, kolik klientů reagovalo na osobní poděkování nebo které předměty se skutečně používaly i dlouho po samotné akci.
Firemní dárek má fungovat jako promyšlená pozornost navázaná na značku, ne jako položka odškrtnutá v rozpočtu. Nejlepší reklamní předměty jsou praktické, kvalitní, přiměřené vztahu s příjemcem a zároveň daňově správně ošetřené. Vyplatí se proto řešit nejen vzhled a cenu, ale také účel, označení, hodnotu, logistiku a pravidla, která se na příjemce i dárce vztahují.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Time management pro podnikatele: Jak získat čas na růst firmy
Podnikatelé neztrácí čas tím, že by málo pracovali. Den jim obvykle rozebere operativa: e-maily, telefonáty, administrativa a hašení problémů. Na obchod, finance a strategii pak zbývá minimum prostoru.
6 minut čtení
Cílem time managementu není nacpat do dne více úkolů, ale získat nad kalendářem kontrolu a dělat to, co má skutečnou hodnotu. Ať už jste OSVČ nebo řídíte tým, bez systému se snadno stanete úzkým hrdlem vlastního byznysu.
Hranice a priority: Základ kontroly nad časem
Zaměstnanec má jasněji vymezenou roli, zatímco podnikatel neustále přepíná mezi obchodem, provozem a administrativou. Práce navíc nikdy nekončí. Největší pastí nebývá nedostatek času, ale špatně nastavené hranice. Pokud pípnutí telefonu automaticky přeruší vaši práci, kalendář neřídíte vy, ale okolí.
Dobrá organizace vrací do práce řád. Neznamená to plánování na minuty, ale schopnost věnovat energii tomu nejdůležitějšímu.
Jakou finanční hodnotu má váš čas?
Hodina strávená u rutinní administrativy je hodinou, kterou nelze věnovat obchodu nebo placené práci s vysokou marží. K prioritizaci skvěle slouží Eisenhowerova matice:
-
Důležité a naléhavé (řešte hned): Termínovaná podání, krizový problém klienta nebo výpadky provozu.
-
Důležité, ale nenaléhavé (plánujte): Obchodní schůzky, revize cen, úprava nabídek nebo vzdělávání.
-
Naléhavé, ale nedůležité (delegujte): Úkoly, které jsou naléhavé, ale nejsou zásadní pro vaši roli, je vhodné delegovat nebo zjednodušit.
-
Nedůležité a nenaléhavé (eliminujte): A činnosti, které nejsou ani důležité, ani naléhavé, často patří z kalendáře pryč.
Do plánování patří i úkoly, které nehoří, ale při zanedbání stojí peníze: revize smluv, kontrola termínů vůči úřadům nebo aktualizace pojištění majetku a odpovědnosti, aby odpovídalo reálnému chodu a hodnotě firmy.
Týdenní režim: 3 úkoly a tematické bloky
Pro efektivní řízení stačí pár minut plánování na konci dne či týdne. Rozdělte si týden do tematických bloků (obchod, administrativa, práce pro klienty, rozvoj). Tím získáte přehled, zda firmu skutečně posouváte, nebo jen odbavujete rutinu. Nejnáročnější práci přesuňte do části dne, kdy máte nejvíc energie a klidu.
Jak na praktický režim? Na začátku týdne si určete tři hlavní cíle s přímým dopadem na příjmy nebo budoucnost firmy. Každý den pak stanovte jeden hlavní úkol, který se musí splnit, a dva doplňkové. Do kalendáře si rezervujte čas nejen na schůzky, ale i na administrativu a obchod. Co není v kalendáři, to se obvykle nestane.
Delegování a automatizace: Kdy předat práci
Firma roste jen do chvíle, kdy má majitel prostor na činnosti s vyšší hodnotou. Praktický test zní: pokud se opakuje činnost nevyžadující vaši odbornost a někdo jiný ji zvládne levněji nebo rychleji, delegujte ji.
S automatizací začněte u rutiny. K produktivitě zásadně pomáhají online rezervační kalendáře, automatické párování faktur, systémy pro upomínky nebo předpřipravené šablony pro časté klientské dotazy.
Umělá inteligence jako rychlý asistent
Do automatizace přirozeně patří i AI. Výrazně zrychlí přípravu podkladů, shrne dlouhé e-maily, navrhne osnovu nabídky nebo vytvoří zápis ze schůzky. Ušetří čas všude tam, kde se opakuje stejný typ přemýšlení nebo psaní. Vytvořte si sadu hotových zadání, například: „Shrň tento e-mail a navrhni další krok“ nebo „Z poznámek vytvoř úkoly do projektu“.
Nelze ovšem opomenout bezpečnostní limit AI. Do veřejných nástrojů nepatří citlivá data klientů, smlouvy ani obchodní tajemství. AI slouží jako pomocník na první návrh, ne jako náhrada vaší odpovědnosti. Výstupy je nutné vždy kontrolovat.
Řízení dostupnosti a rušivých prvků
Přepínání mezi e-mailem, telefonem a prací drtí soustředění a zvyšuje chybovost. Multitasking nefunguje. Vypněte si během hluboké práce oznámení a e-maily kontrolujte jen v pevně stanovených blocích.
Stejně důležité je řídit klientskou dostupnost. Nastavte očekávání hned na začátku spolupráce: do kdy odpovídáte, jak řešíte urgence a co už spadá mimo dohodnutý rozsah. Jasná pravidla budují zdravější byznysové vztahy.
Dovolená jako byznysová nutnost
Odpočinek není lifestylový luxus. Bez regenerace klesá soustředění, přibývají chyby a unavený podnikatel dělá špatná rozhodnutí. Určete si pevnou hranici, kdy pracovní den končí.
Čas je klíčová kapacita firmy. Když zmizí v operativě, chybí na obchod, péči o zákazníky i strategické řízení rizik. Time management proto není jen úkol navíc, ale jeden z nejdůležitějších nástrojů, jak získat prostor pro práci, která váš byznys skutečně posouvá dál.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Kompletní průvodce zaměstnáváním a brigádníky
DPP, DPČ, nebo klasický pracovní poměr? V průvodci najdete pravidla, aktuální legislativní novinky i nejčastější chyby při zaměstnávání brigádníků i zaměstnanců, které by měl znát každý majitel firmy, manažer nebo živnostník.
6 minut čtení
Zaměstnávání lidí patří k nejsložitějším oblastem podnikání. Zákoník práce se mění, přibývají hlášení na úřady, a i drobná chyba ve smlouvě může znamenat spor nebo pokutu. Projděte si přehled od výběru typu spolupráce přes administrativu a odměňování až po nábor a péči o zaměstnance. Vyberte si oblast, která vás nejvíce zajímá, a proklikněte se rovnou k podrobnému článku na našem blogu.
1. Typy úvazků: DPP, DPČ, nebo HPP?
Správný výběr pracovního vztahu pomáhá firmám efektivně řídit náklady i administrativu. DPP, DPČ i HPP mají odlišná pravidla a limity, jejichž nedodržení může vést k dodatečným odvodům, problémům při kontrole nebo překvalifikování spolupráce.
-
Dohoda o provedení práce (DPP): nejlepší volba pro nárazové brigády a letní výpomoc, ideálně na jednorázové úkoly a sezónní akce. Limit této dohody je maximálně 300 hodin ročně u jednoho zaměstnavatele.
-
Dohoda o pracovní činnosti (DPČ): vhodná tam, kde potřebujete pravidelnější, ale přesto omezenou spolupráci, například na poloviční úvazek bez toho, aby šlo o klasický pracovní poměr. Limit je stanoven tak, že výkon práce nesmí v průměru překročit polovinu běžné týdenní pracovní doby, tedy max. 20 hodin týdně.
-
Hlavní pracovní poměr (HPP): typ pracovního vztahu určený především pro dlouhodobou spolupráci. Zaměstnanci poskytuje nejvyšší míru zákonné ochrany, zároveň ale přináší zaměstnavateli nejširší okruh povinností.
2. Nová legislativní pravidla pro dohody (DPP a DPČ)
Pravidla pro dohody se v posledních letech měnila několikrát, a to od povinné písemné formy až po nárok na dovolenou a příplatky. Záležitosti, které dříve znamenaly téměř nulovou administrativu, mají dnes jasně daná pravidla, která jako zaměstnavatel nesmíte ignorovat.
-
Dovolená a příplatky: brigádníci na dohodu mají nově nárok na placenou dovolenou, příplatky za práci o víkendu nebo ve svátek a na překážky v práci.
3. Administrativa a hlášení (ČSSZ, Úřad práce)
Zaměstnávání lidí s sebou nese přísné ohlašovací povinnosti. Zvlášť u brigádníků, kteří se ve firmě střídají častěji, se administrativa může rychle nahromadit a propásnutý termín pro vás může znamenat pokutu.
-
Evidence a rejstříky: zaměstnavatelé musí mít přehled o tom, jaké evidence vést, jaké dokumenty uchovávat, které rejstříky sledovat a kam či kdy mají jednotlivé zaměstnance přihlásit.
-
Povinnosti zaměstnavatele a odpovědnost při zaměstnávání: zaměstnavatelé musí dodržovat řadu zákonných povinností vůči svým pracovníkům. Od vedení dokumentace až po zajištění bezpečných podmínek. Jejich porušení může vést k sankcím nebo odpovědnosti za škody.
-
Oznamovací povinnost u Úřadu práce: důležité je nezapomínat na včasné plnění oznamovacích povinností, od přihlášení zaměstnance a oznámení jeho nástupu až po ukončení pracovního vztahu nebo dodržení pravidel při zaměstnávání cizinců.
4. Nastavení podmínek a odměňování
Čím dál víc firem nabízí zaměstnancům práci z domova a majitelé s. r. o. řeší, jak si sami vyplácet odměnu. V obou případech je dobré mít pravidla nastavená písemně a v souladu se zákoníkem práce.
-
Homeoffice: jak nastavit náhrady nákladů (energie, internet), evidenci pracovní doby a postup, pokud zaměstnanci doma vznikne pracovní úraz.
-
Odměna majitele s. r. o.: jak si vyplácet peníze z vlastní firmy formou mzdy a časté chyby, kterým je lepší se vyhnout.
5. Nábor a péče o zaměstnance
Nábor je jen první krok – klíčové je, aby si nový člověk ve firmě sedl a zůstal. Firmy, které si dají záležet na prvních týdnech nového zaměstnance, mívají výrazně nižší fluktuaci.
-
Vedení pohovoru: správně vedený pracovní pohovor pomáhá firmám najít vhodné kandidáty a zjistit nejen jejich zkušenosti, ale také motivaci a předpoklady pro danou pozici.
-
Zakázané otázky u pohovoru: při výběru zaměstnanců musí firmy dodržovat pravidla rovného zacházení. Některé otázky mohou být diskriminační a jejich použití může vést k právním problémům.
-
Udržení zaměstnanců: získáním nového člověka práce nekončí. Důležitá je také péče o zaměstnance, budování dobrých vztahů a vytváření prostředí, ve kterém budou chtít dlouhodobě zůstat.
6. Začátek a konec spolupráce (jak se vyhnout sporům)
Nejčastější chybou bývá podcenění písemné formy dokumentů. Ústní dohoda dnes u řady náležitostí nestačí a v případě sporu s inspektorátem práce nebo samotným zaměstnancem může mít situace významné právní i finanční dopady.
-
Pasti při najímání brigádníků: na co si dát pozor při sezónních akcích a krátkodobé výpomoci.
-
Ukončení pracovního vztahu: jak správně napsat výpověď, zrušení ve zkušební době nebo dohodu o ukončení, aby vás zaměstnanec nemohl zažalovat za neplatnost.
Zaměstnávání je proces, který se nikdy úplně nezastaví. Zákony se mění, firmy rostou a s nimi i nároky na administrativu. Ať už právě řešíte první brigádníky, nebo stabilizujete tým na hlavní pracovní poměr, výše uvedené odkazy vám pomohou mít vše pod kontrolou.
Method public static com.liferay.portlet.journal.model.JournalArticle com.liferay.portlet.journal.service.JournalArticleLocalServiceUtil.getArticleByUrlTitle(long,java.lang.String) throws com.liferay.portal.kernel.exception.PortalException,com.liferay.portal.kernel.exception.SystemException threw an exception
1<#include "${templatesPath}/105702" />
2 <#assign currentURL = httpUtil.getPath(themeDisplay.getURLCurrent()) />
3 <#assign articleURL = currentURL?substring(currentURL?index_of("-/") + 2, currentURL?length) />
4
5 <#assign articleService = objectUtil("com.liferay.portlet.journal.service.JournalArticleLocalServiceUtil") />
6
7 <#assign journalArticle = articleService.getArticleByUrlTitle(themeDisplay.getScopeGroupId(), articleURL) />
8 <#assign insuranceArticleId = getJournalArticleAttribute(journalArticle, 'insurance') />
9
10 <#if entries?has_content>
11
12 <#list entries as curEntry>
13 <#assign id = curEntry.getAssetRenderer().getArticle().getArticleId() />
14 <#if id == insuranceArticleId>
15 <div class="Grid">
16 <div class="Grid-col Grid-col--xsNotGrow">
17 <img src="${getArticleAttribute(curEntry, 'icon')}" alt="" class="Post-image" width="64">
18 </div>
19 <div class="Grid-col">
20 ${getArticleAttribute(curEntry, 'text')}
21 </div>
22 </div>
23 </#if>
24 </#list>
25 </#if>