Vrácení daní 2027
Vznikl vám přeplatek na dani z příjmů? Zjistěte, kdy vám ho finanční úřad může vrátit, jak o vrácení požádat a které daňové slevy ovlivňují výslednou částku. Přehled termínů se vztahuje k přiznání za rok 2026 podávanému v roce 2027.
7 minut čtení
Vrácení daní v kostce
-
O vrácení vratitelného přeplatku je potřeba požádat nejjednodušeji v závěru daňového přiznání.
-
U přiznání podaných do 1. dubna 2027 je termín vrácení přeplatku nejpozději 3. května 2027.
-
Přeplatek se může nejprve použít na existující daňové nedoplatky; obvyklá hranice pro vrácení je 200 Kč, existují výjimky.
Co jsou přeplatky a jak vznikají?
Přeplatek na dani může vzniknout například tehdy, když jste během roku zaplatili na zálohách více, než činí vaše výsledná daňová povinnost po zohlednění slev a odpočtů. Jak to zjistíte?
Při podávání daňového přiznání po vyčíslení příjmů, výdajů a daně zohledníte již uhrazené zálohy, slevy a případné odpočty. Pokud zaplacené zálohy převyšují výslednou daňovou povinnost, může vám vzniknout přeplatek. Jeho vrácení však závisí také na tom, zda je vratitelný.
Proto si zkontrolujte, zda jste uplatnili všechny daňové slevy a nezdanitelné části základu daně, na které máte podle zákona nárok.
Jaké slevy na dani mohou ovlivnit vratku?
Mezi nejčastější patří sleva na poplatníka, daňové zvýhodnění na děti, sleva na manžela či manželku nebo sleva pro držitele průkazu ZTP/P. Daňové zvýhodnění na dítě může za splnění zákonných podmínek vést také k daňovému bonusu.
-
Sleva na poplatníka se týká všech, kdo mají zdanitelné příjmy. Pro zdaňovací období 2026 činí 30 840 Kč ročně.
-
Sleva na manželku/manžela za rok 2026 činí 24 840 Kč. Pro účely této slevy se považuje také partnerka/partner podle zákona upravujícího registrované partnerství. Podmínkou je společně hospodařící domácnost s manželkou/manželem a vyživovaným dítětem poplatníka mladším 3 let a vlastní příjem manžela nejvýše 68 000 Kč za rok. Pokud je manželce/manželovi přiznán nárok na průkaz ZTP/P, sleva se zdvojnásobuje.
-
U držitelů průkazu ZTP/P činí sleva za rok 2026 při splnění zákonných podmínek 16 140 Kč ročně. Není vázána na pobírání invalidního důchodu.
-
Daňové zvýhodnění na vyživované dítě může u stejného dítěte uplatnit za stejné období pouze jeden oprávněný poplatník. Za rok 2026 činí roční částky 15 204 Kč na první dítě, 22 320 Kč na druhé a 27 840 Kč na třetí a každé další dítě.
Pozor: Sleva za umístění dítěte (takzvané školkovné) byla od roku 2024 zrušena a nelze ji uplatnit.
Pokud jste zaměstnanec a splňujete zákonné podmínky pro roční zúčtování, daňové přiznání sami podávat nemusíte. Poslední zaměstnavatel za vás může provést roční zúčtování záloh a daňového zvýhodnění.
O roční zúčtování za rok 2026 je potřeba požádat nejpozději do 15. února 2027 a ve stejné lhůtě doložit potřebná potvrzení, například doklady k úrokům z úvěru na bydlení nebo k daňově podporovaným produktům spoření na stáří. Pokud jste lhůtu nestihli, můžete za splnění podmínek podat vlastní daňové přiznání.
Jak funguje vrácení přeplatku na dani?
Důležité je, že u vratitelného přeplatku z daňového přiznání stát peníze automaticky neposílá. Je potřeba o vrácení požádat, nejjednodušeji v závěru formuláře daňového přiznání. Při papírovém podání se žádost podepisuje zvlášť; u elektronického podání stačí řádná autorizace přiznání.
Pokud o vrácení nepožádáte při podání přiznání, můžete žádost doručit i později příslušnému finančnímu úřadu. Obecně platí lhůta do 6 let od konce roku, ve kterém přeplatek vznikl.
Samostatnou žádost lze podat například prostřednictvím:
-
portálu MOJE daně (Online finanční úřad / DIS+ nebo Elektronická podání pro Finanční správu)
-
datové schránky
-
podání na finančním úřadu nebo zasláním žádosti poštou.
U samostatné žádosti začíná standardní 30denní lhůta pro vrácení od jejího doručení, pokud již vznikl vratitelný přeplatek. Nepoužije se však bez dalšího na všechny situace, zejména pokud přiznání teprve čeká na uplynutí zákonné lhůty. Podnikatelům a právnickým osobám se přeplatek vrací bezhotovostně na účet.
Přeplatek se zpravidla vrací na žádost tehdy, dosáhne-li alespoň 200 Kč; zákon ale připouští výjimky i pro nižší částky. Pokud evidujete daňové nedoplatky, může být přeplatek nejprve použit na jejich úhradu.
Kdy se přeplatky vrací v roce 2027?
Pro přiznání k dani z příjmů za rok 2026 záleží na datu a způsobu podání. Přehled uvádí termíny pro přiznání podávaná v roce 2027 a předpokládá podanou žádost a vznik vratitelného přeplatku.
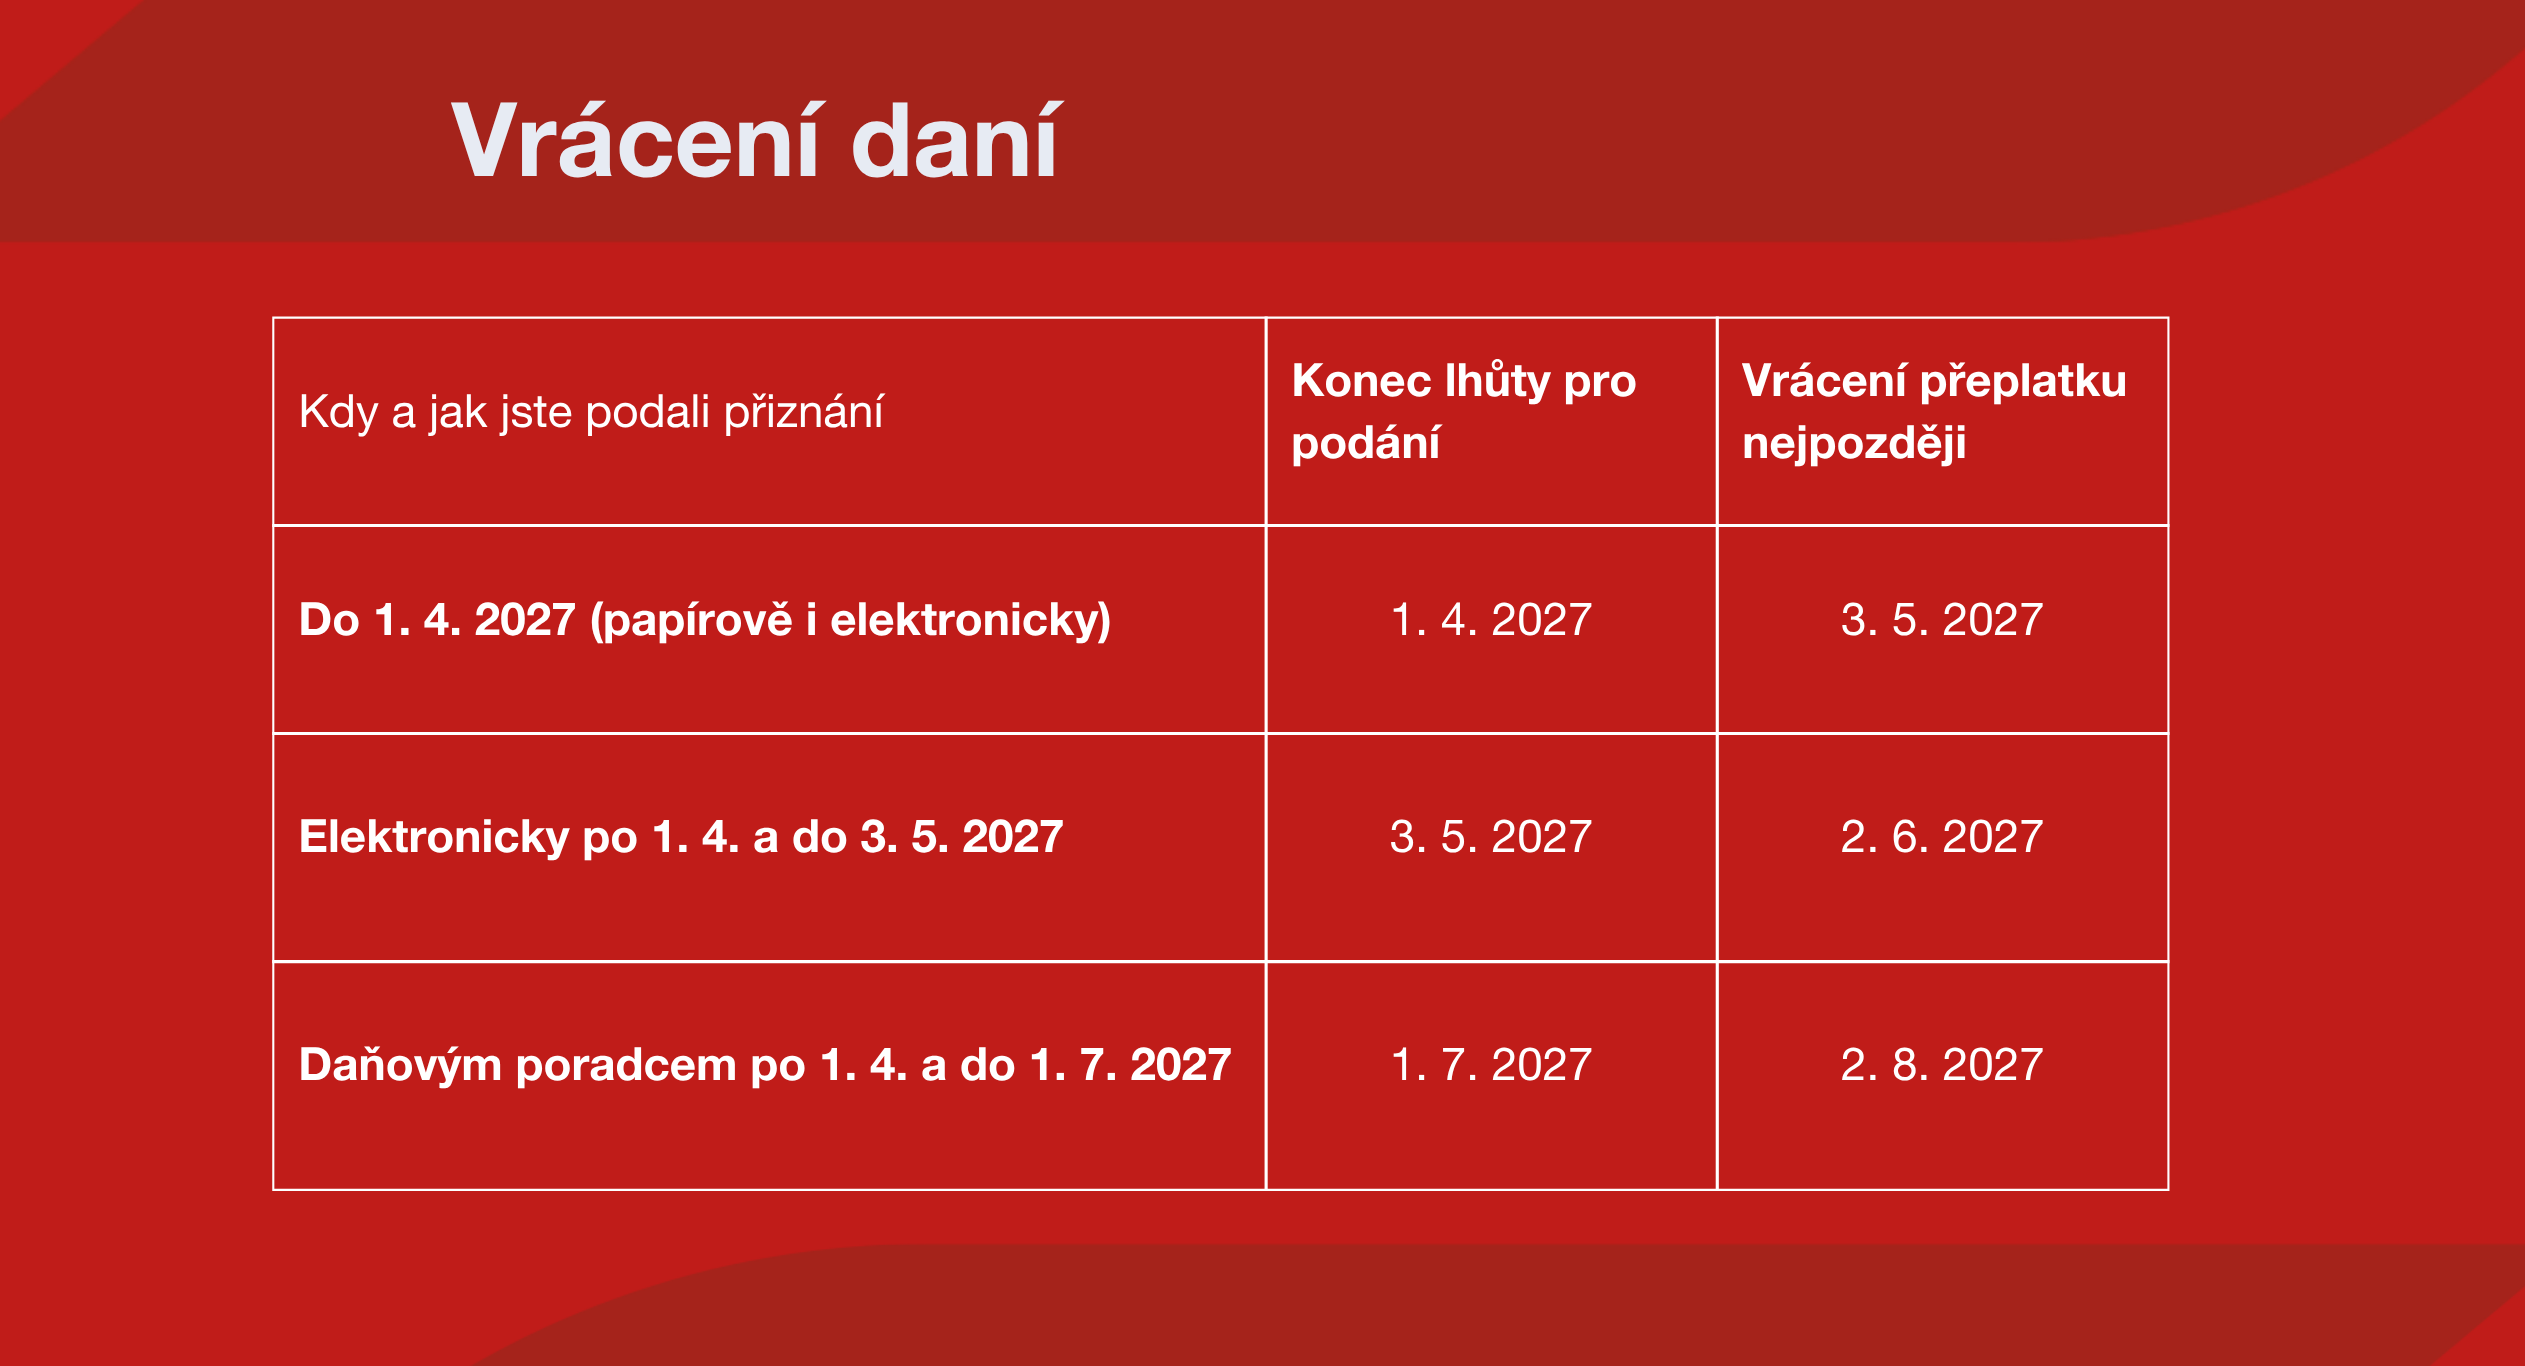
Pokud jste přiznání podali až po příslušné lhůtě, počítá se třicetidenní lhůta pro vrácení podle data skutečného podání; pokud podáte žádost o vrácení samostatně později, odvíjí se od jejího doručení. Správce daně zároveň prověřuje případné nedoplatky a správnost přiznání.
Nejčastější otázky k vrácení daní (FAQ)
1. Musím o přeplatek požádat, i když vyšel v přiznání?
Ano. Žádost o vrácení vyplňte v závěru daňového přiznání nebo ji podejte samostatně. Bez žádosti se přeplatek z přiznání běžně nevyplácí.
2. Jak podepsat žádost při papírovém podání?
Při listinném podání podepište zvlášť daňové přiznání i žádost o vrácení na jeho konci. U elektronického podání postačuje autorizace přiznání.
3. Co když mám nedoplatek na jiné dani?
Finanční úřad může přeplatek nejprve použít k úhradě evidovaného nedoplatku. Vrátí pouze část, která po vypořádání zůstane vratitelná.
4. Může si nechat přeplatek vrátit i OSVČ?
Ano, pokud vznikl vratitelný přeplatek a požádá o něj. Podnikající fyzické osobě se částka vrací pouze bezhotovostně na účet uvedený v žádosti.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání:
Plánujete podnikatelské finance? Kromě daní myslete také na rizika, která mohou ovlivnit chod vaší firmy. Projděte si přehled možností pojištění podnikání a vyberte další krok podle svých potřeb.