Jakub Fišer: V jednadvaceti koupil dům, dnes je na volné noze
Kubajsz čili Jakub Fišer je známý především jako fotograf, influencer a milovník cestování. Málokdo ale ví, že už v jednadvaceti letech koupil bytový dům jako investici na důchod. V otevřeném rozhovoru prozrazuje, jak uvažuje nad penězi, proč vyměnil jistotu zaměstnání za volnou nohu a proč je pro něj v podnikání klíčová autenticita a diverzifikace příjmů.
10 minut čtení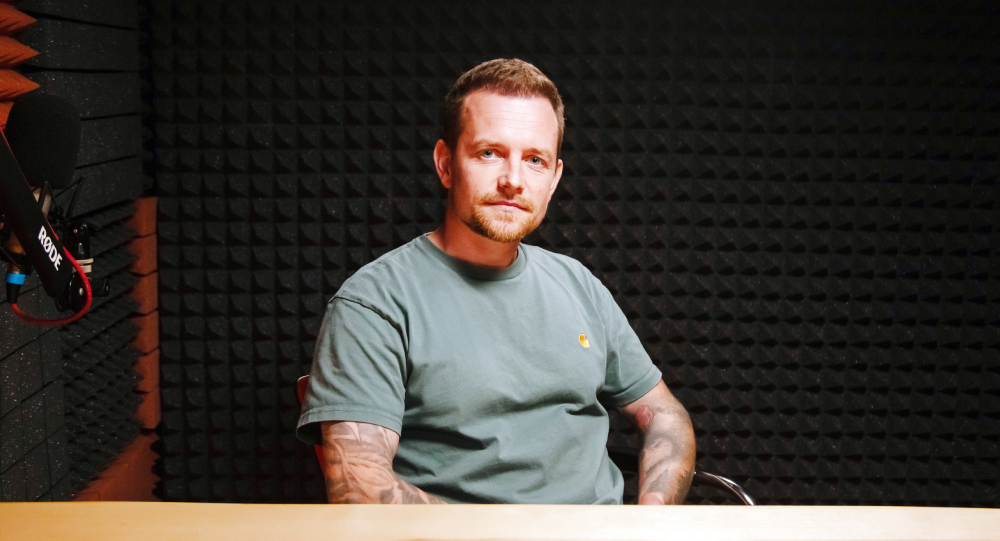
Většina lidí si v jednadvaceti letech užívá studentský život. Ty sis ale pořídil bytový dům se čtyřmi byty. Kde se v tobě vzalo takové podnikatelské uvažování?
Úplně z mojí hlavy to nebylo. Přišel za mnou táta s tím, že ví o domu, který se prodává za dobré peníze, a že by stálo za to ho koupit jako investici na důchod. Psal se rok 2009, investice do fondů tehdy ještě tolik nefrčely, nebo jsem tomu jako mladý nerozuměl. Táta mi to představil tak, že mi poradí a pomůže. Když jsem si jednoduše pronásobil potenciální nájmy a porovnal je se splátkou hypotéky, vycházelo to v černých číslech. Dávalo to smysl.
Vstupoval jsi do toho tedy čistě pragmaticky jako do zajištění na stáří?
Přesně tak. Věděl jsem, že po střední škole chci podnikat. Vysoká mě moc nebavila. Chtěl jsem začít dělat něco svého, ale zároveň jsem věděl, že budu potřebovat nějaký záložní plán, nějaký „backup“ do důchodu. Moc totiž nevěřím tomu, že nějaký státní důchod vůbec bude.
Jaký byl tehdy úrok a jak to ovlivnilo cash flow?
Podepisoval jsem kolem roku 2009 a sazba byla zhruba 5,8 procenta. Nebylo to ideální. Navíc jsem měl z počátku pronajatý jen jeden byt s malým nájmem, takže první půlrok až rok byl finančně náročný. Platil jsem hypotéku a byty zely prázdnotou.
Realita správy nemovitosti ale asi nebyla jen o pasivním příjmu, že?
Realita byla trošku jiná, než jsem si maloval. Musel jsem dva nebo tři byty zrekonstruovat. Učil jsem se za pochodu – jak natírat a brousit futra, co dělat s podlahou. První půlrok, možná rok, byl finančně hodně náročný. Měl jsem dům s byty, které nebyly obsazené, ale bance jsem musel platit hypotéku, u které jsem počítal s příjmy z nájmů, které nepřicházely.
Měl jsi v té době chuť to vzdát?
Měl jsem období, kdy to bylo fakt těžké. Třeba když jsem se přestěhoval do Prahy za novou prací, kde jsem měl menší výplatu. Občas jsem byl se splátkou pozadu, volali mi z banky... V tu dobu jsem hodněkrát zvažoval, jestli to neprodat a nezbavit se té zátěže. Ale říkal jsem si, že výhoda hypotéky je v tom, že v nejhorším případě mi banka vezme dům, ale já o nic nepřijdu. Navíc dům rostl na hodnotě, takže jsem věděl, že bych byl v plusu. Ten moment, kdy jsem si řekl, že se to skutečně vyplatilo, přišel až tak pět let zpátky.
Zlomový moment: Čas jsou peníze
Zmínil jsi práci v Praze. Dlouho jsi balancoval mezi zaměstnáním a vlastní tvorbou. Kdy přišel ten bod zlomu, že ses rozhodl jít na volnou nohu?
Rozhodující faktor byl, když jsem si v práci uvědomil, že svým časem vydělávám šéfovi na jeho dům. Spočítal jsem si, že i kdybych si dával z výplaty stranou deset tisíc měsíčně, za deset let mám 1,2 milionu. Za to si nekoupím ani byt. Došlo mi, že za těch deset let svého života musím být schopen vydělat víc. Nechtěl jsem tu přidanou hodnotu svého času odevzdávat někomu jinému.
Byl to tedy čistý kalkul?
Ano, chtěl jsem svůj čas zefektivnit. Práci jsem měl rád, ale měl jsem ji hotovou rychle a zbytek času jsem jen „proseděl“. Druhým zlomovým bodem bylo, když jsem si začal focením přivydělávat bokem to samé, co jsem měl v práci. Ve chvíli, kdy se ty příjmy vyrovnaly, dal jsem výpověď.
Jakou roli v tom hrálo budování tvé osobní značky na sociálních sítích? Bylo to plánované?
Na Instagramu jsem pracoval už od roku 2016, paralelně s prací. Tehdy jsem to hodně „switchnul“ ze sportu na cestování. Vzal jsem kombík, jezdil po Evropě a tvořil obsah. Když jsem dal výpověď, odjel jsem dodávkou na Lofoty. Bral jsem to jako investici do podnikání. Věděl jsem, že pokud se chci živit focením aut a cestováním, nemůžu přijít za klientem s prázdným portfoliem. Musel jsem nejdřív ukázat, že to umím.
Autenticita jako obchodní strategie
Dnes je trendem sledovat algoritmy a točit videa přesně podle šablony, aby měla dosah. Jak k tomu přistupuješ ty?
Vůbec to neřeším a je mi to vlastně jedno. Nechci se podřizovat trendům. Nechci lidi lákat na nějaké háčky a pozlátka. Mám svou bublinu lidí, kteří mě znají, vědí, co očekávat, a znají můj background. To je pro mě cennější než oslovovat masy lidí, kteří mě neznají. I když mi čísla nerostou raketově, mám kolem sebe loajální publikum.
Takže raději buduješ pomalu, ale stabilně?
Přesně tak. I v editaci videí – vím, že kdybych to outsourcoval, bylo by to technicky dokonalejší. Ale ztratilo by to tu autenticitu, to „moje děťátko“. Zatím to beru jako zábavu a nechci z toho dělat čistě strojový byznys.
Diverzifikace a tříleté cykly
Máš nemovitosti, fotíš, jsi influencer. Je ta roztříštěnost záměrná?
Je to jeden z pilířů mého uvažování. Nechci se celý život živit jen jako fotograf nebo jen jako tvůrce obsahu. Chci to mít variabilní. Díky tomu můžu třeba omezit focení svateb, abych je nedělal jak na běžícím páse a stále mě to bavilo.
Vypozoroval jsi na sobě v podnikání nějaký vzorec?
Jsem takový „tříleťák“. Vždycky mě něco baví zhruba tři roky, věnuji se tomu naplno, a pak začnu koukat po něčem jiném. I v zaměstnání jsem byl vždy asi tři a půl roku. Po té době narazím na limity a chci vymýšlet něco nového.
Zajímavým byznysovým rozhodnutím byl i tvůj návrat z Prahy do rodného Děčína. Co tě k tomu vedlo?
Byl to souběh událostí, ale i ekonomická rozvaha. V Praze jsem platil za nájem cizího bytu okolo 20 tisíc měsíčně. Řekl jsem si, že kdybych ty peníze investoval do rekonstrukce svého vlastního bytu v Děčíně, tak ty peníze zhodnocuji pro sebe. Bydlím ve vlastním, prakticky „zadarmo“, a navíc jsem přímo v domě, který pronajímám, takže mám investici pod kontrolou.
Co bys vzkázal svému jednadvacetiletému já s dnešními zkušenostmi?
Že to nebude jednoduché. Dnes bych asi hledal jednodušší investici, kde by nemusela probíhat tak náročná rekonstrukce a dalo se to rychleji pronajímat. Ale i přes ty nervy a starosti, když mi teď banka nabízí další hypotéky, vím, že mít ten „backup“ v podobě nemovitosti dává smysl.
Generali Česká pojišťovna přináší pravidelné tipy o podnikání: